2025年9月,华为高层抛出预测:“未来十年,中国电动重卡存量将跨越600万辆。”这一数字,相当于当前国内重卡保有量的近三分之一,意味着年均新增约50万辆电动重卡,市场总量将扩容至今天的十倍以上。
600万辆,不仅是数量的跃迁,更是产业格局的重塑。谁将成为这场“电动长征”的最大赢家?答案,或许藏在北斗数据里。
文|高李敏
以下是最新出炉的9月北斗新增量榜单以及1-9月新增量榜单。
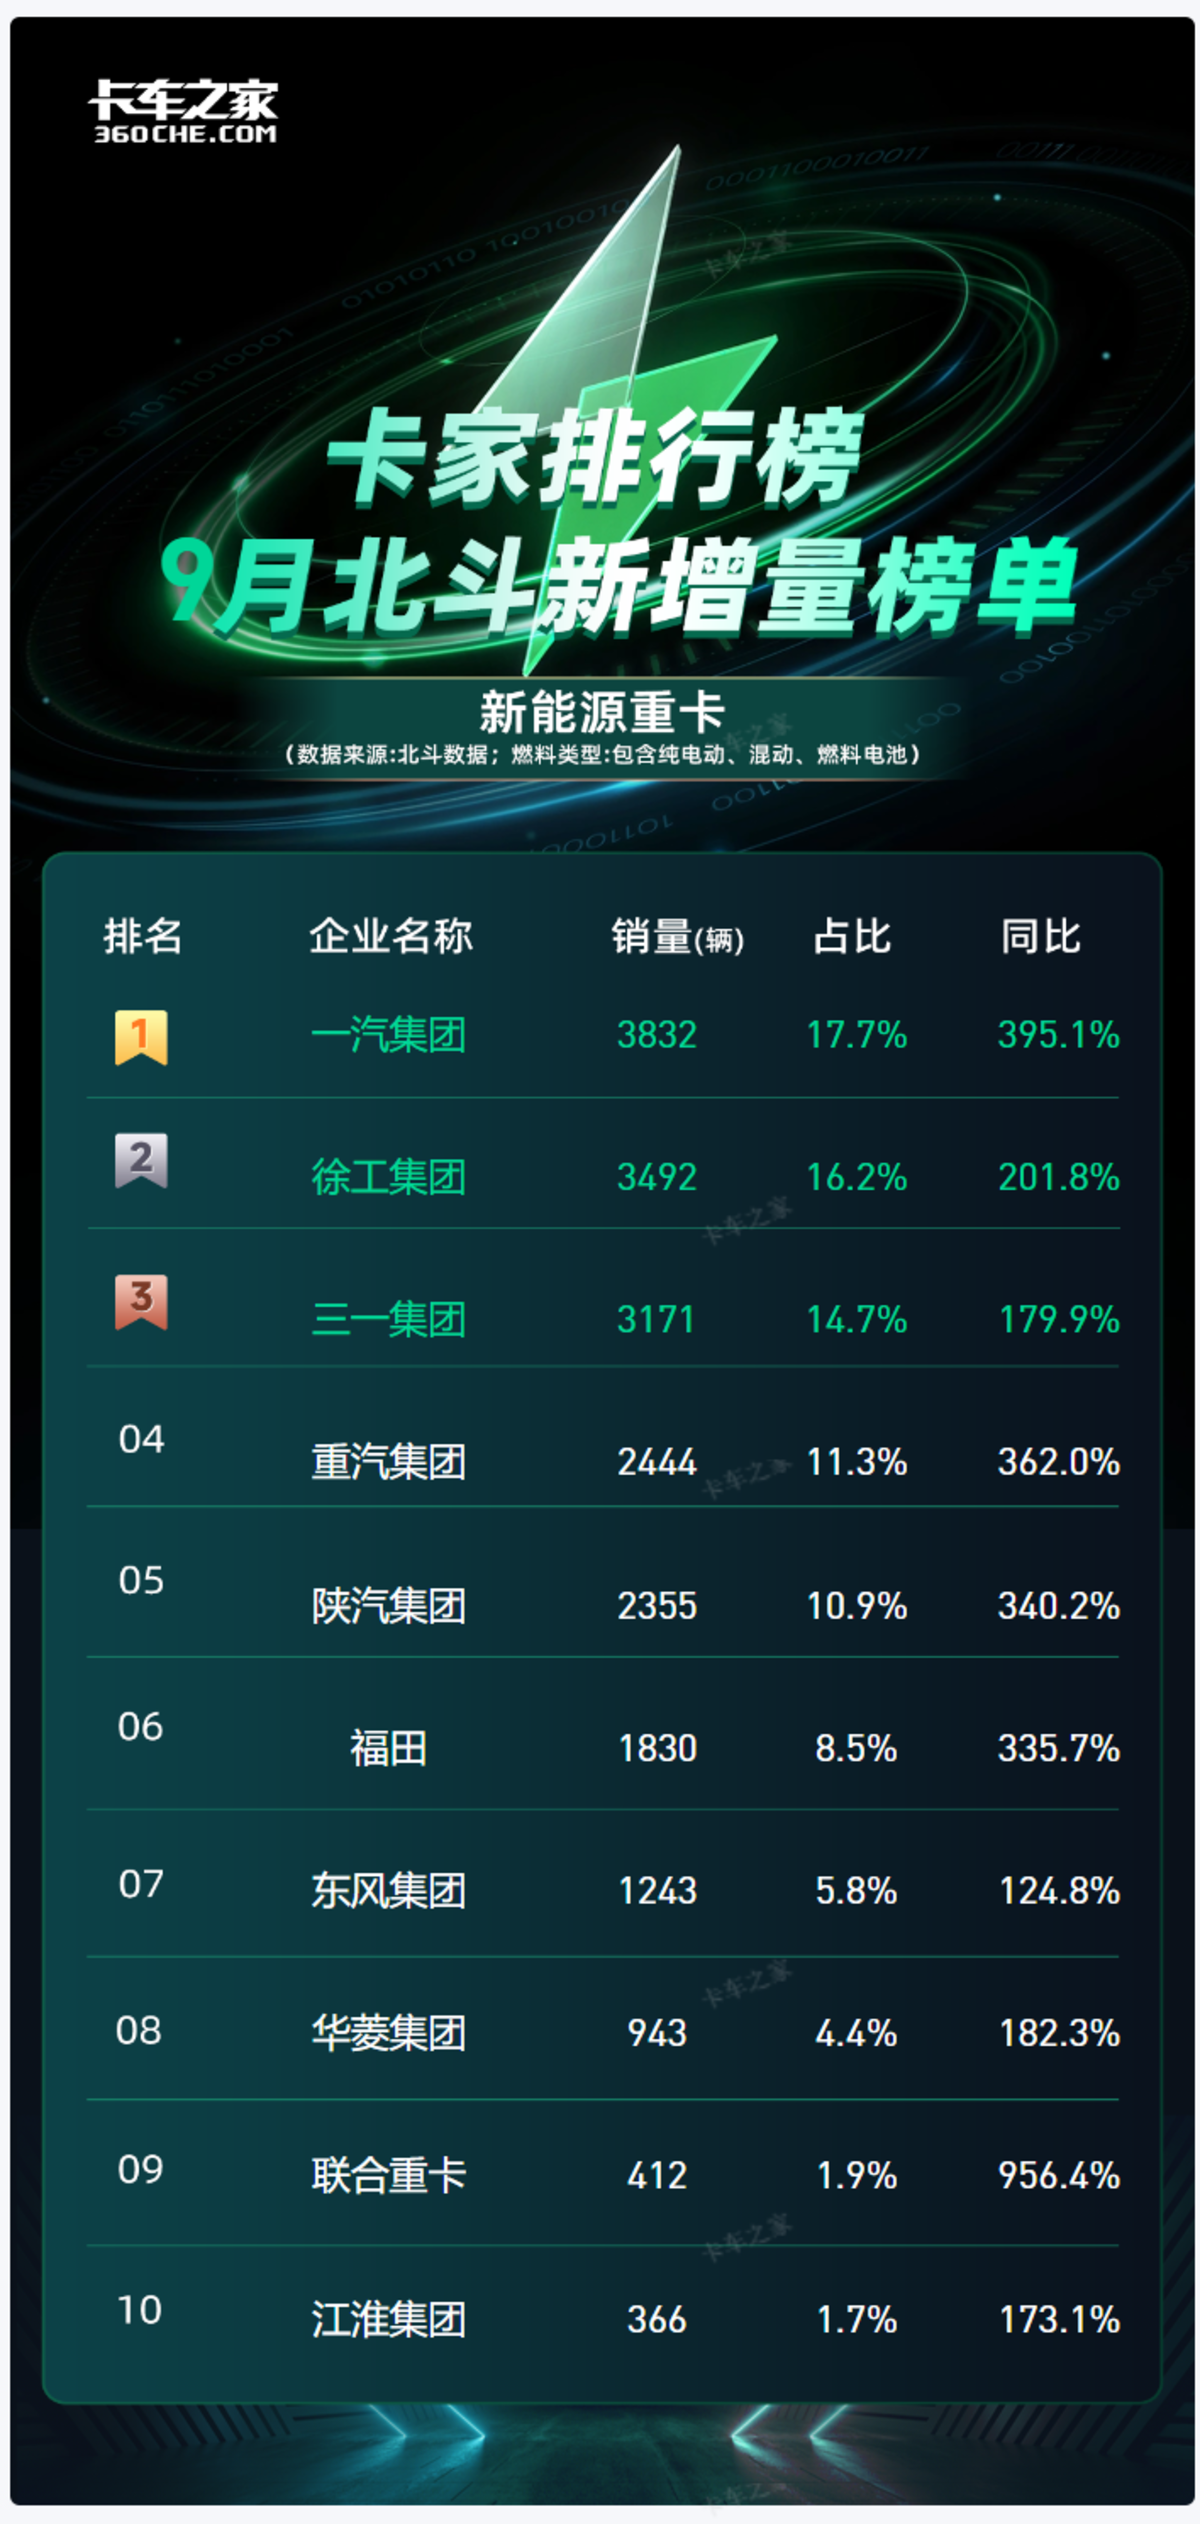
根据新能源重卡9月北斗新增量榜单,一汽集团以395.1%的强势增速,3832辆的实战销量登顶榜首,市场份额达到17.7%。
徐工集团以3492辆销量位列第二,市场份额16.2%,同比增长201.8%。此次,三一集团则以3171辆销量位居第三,市场份额占比14.7%,同比增长179.9%。
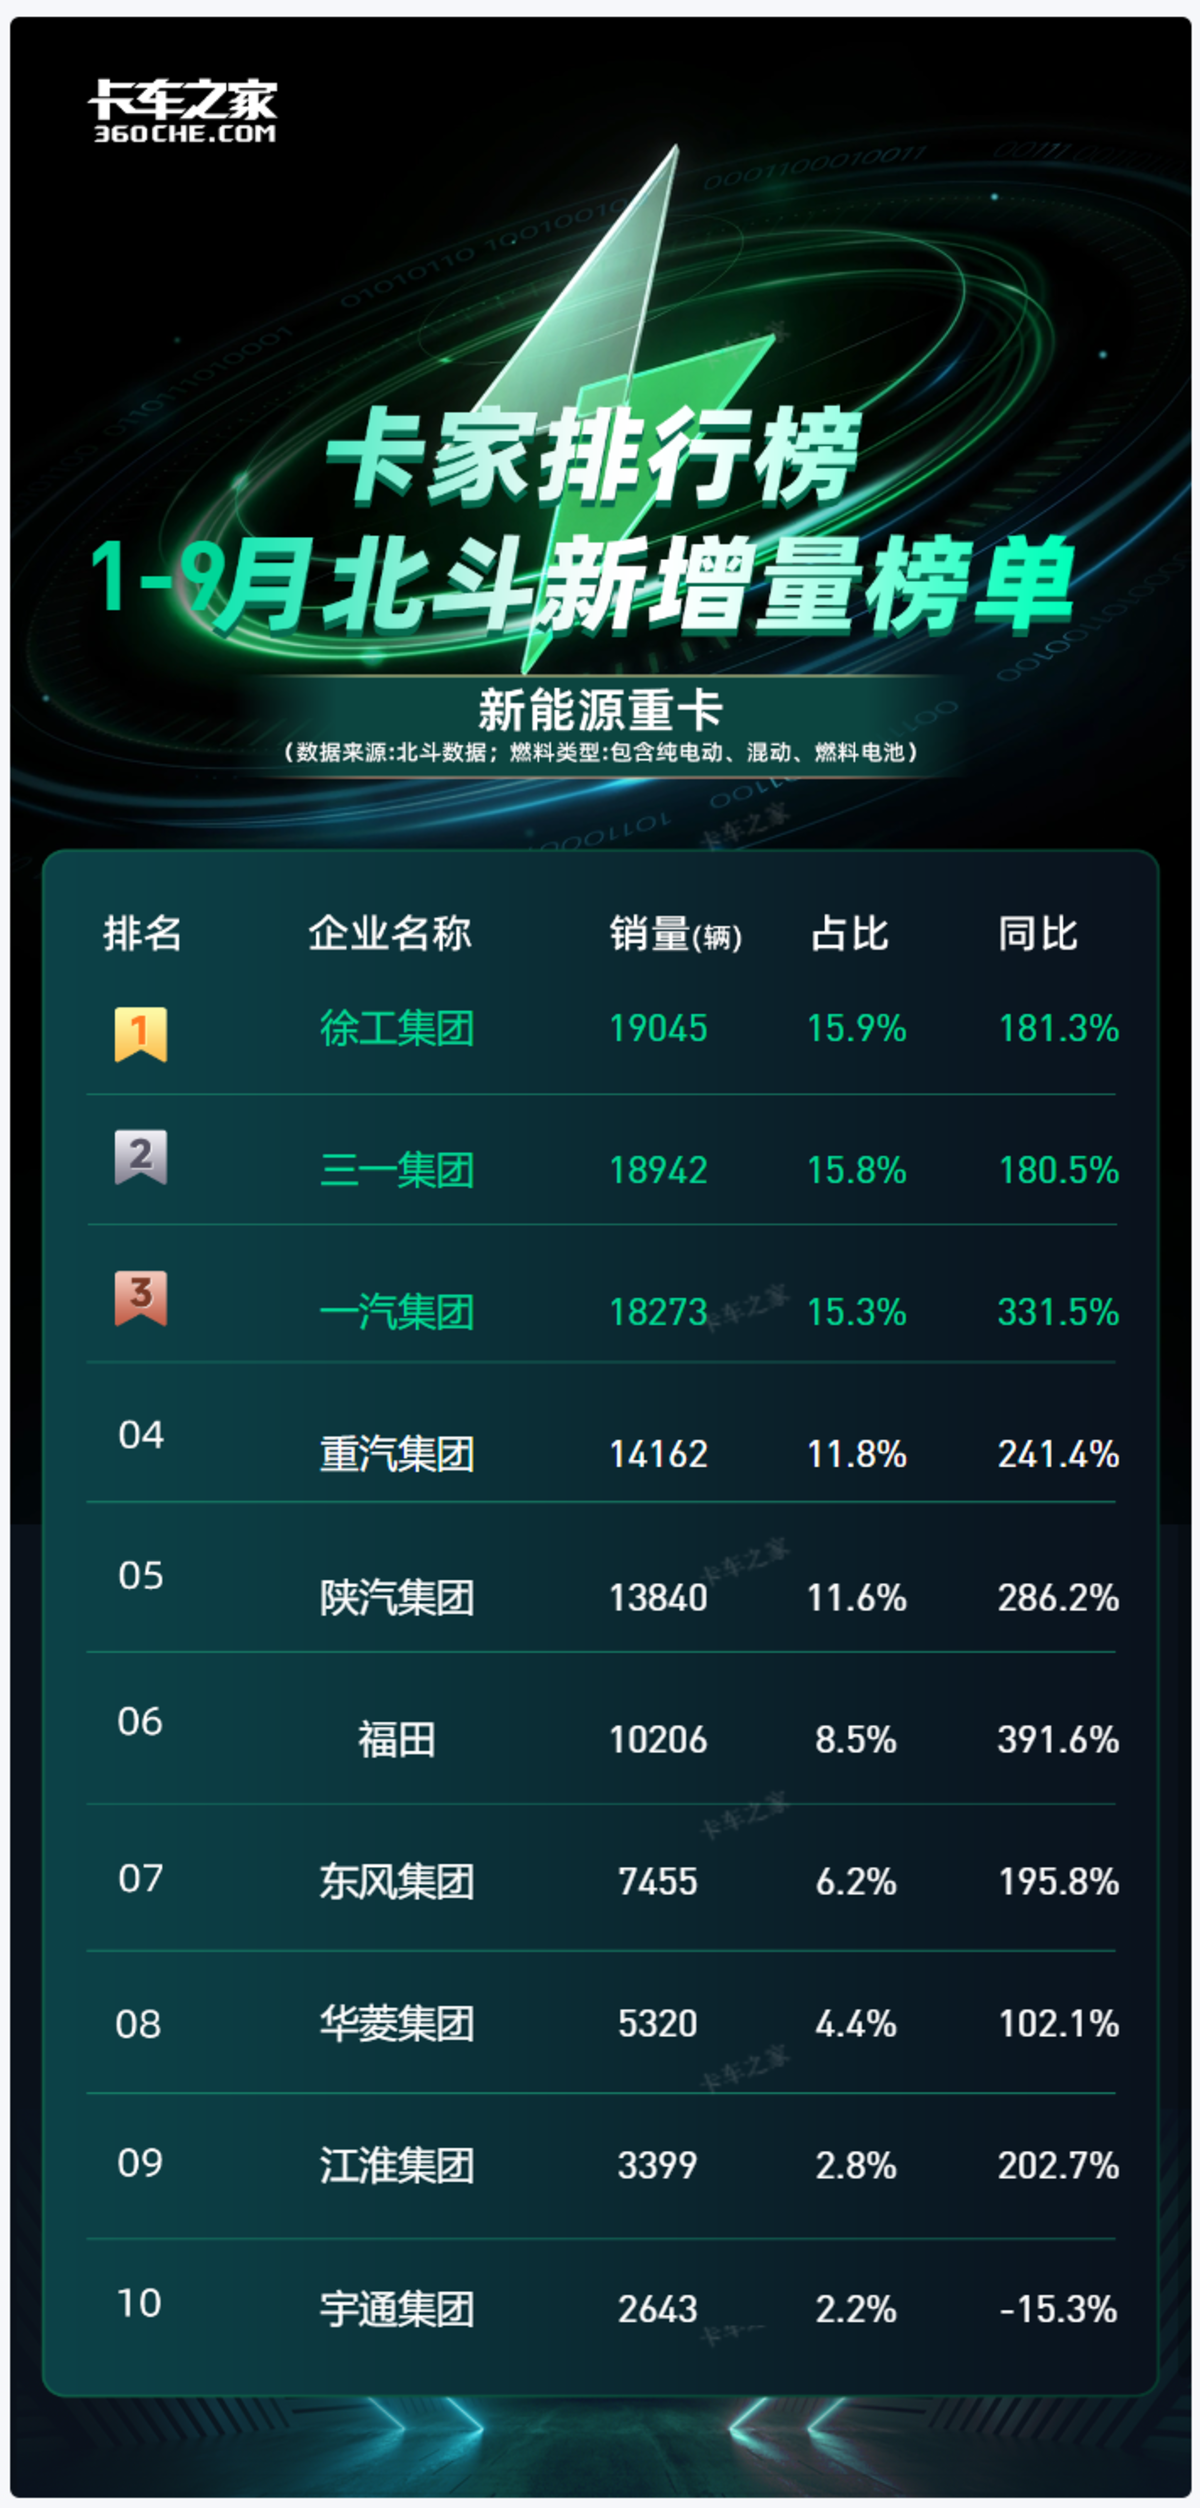
从9月单月榜单来看,前三甲为一汽集团、徐工集团、三一集团。而将视线聚焦到1-9月新能源重卡整体销量数据,格局又发生了微妙的变化。
徐工集团以19045辆的销量位居榜首,市场份额15.9%,同比增长181.3%;
三一集团以18942辆的销量紧随其后,市场份额15.8%,同比增长180.5%;
一汽集团以18273辆的销量位列第三,市场份额15.3%,同比增长331.5%。
TOP5企业合计市场份额达70.4%,TOP3更以47%的份额形成“三足鼎立”之势,市场集中度创历史新高。
● 未来十年600万辆“蛋糕”分割预测:谁将占据大头?
根据两个榜单来看,新能源重卡市场三个梯队已经显现。而如果未来市场真的如华为高层预测的一样,这个“大蛋糕”将以何种格局呈现?
以下,我们做一个合理猜想。
第一梯队:三强争霸,稳占半壁江山(50%-60%)
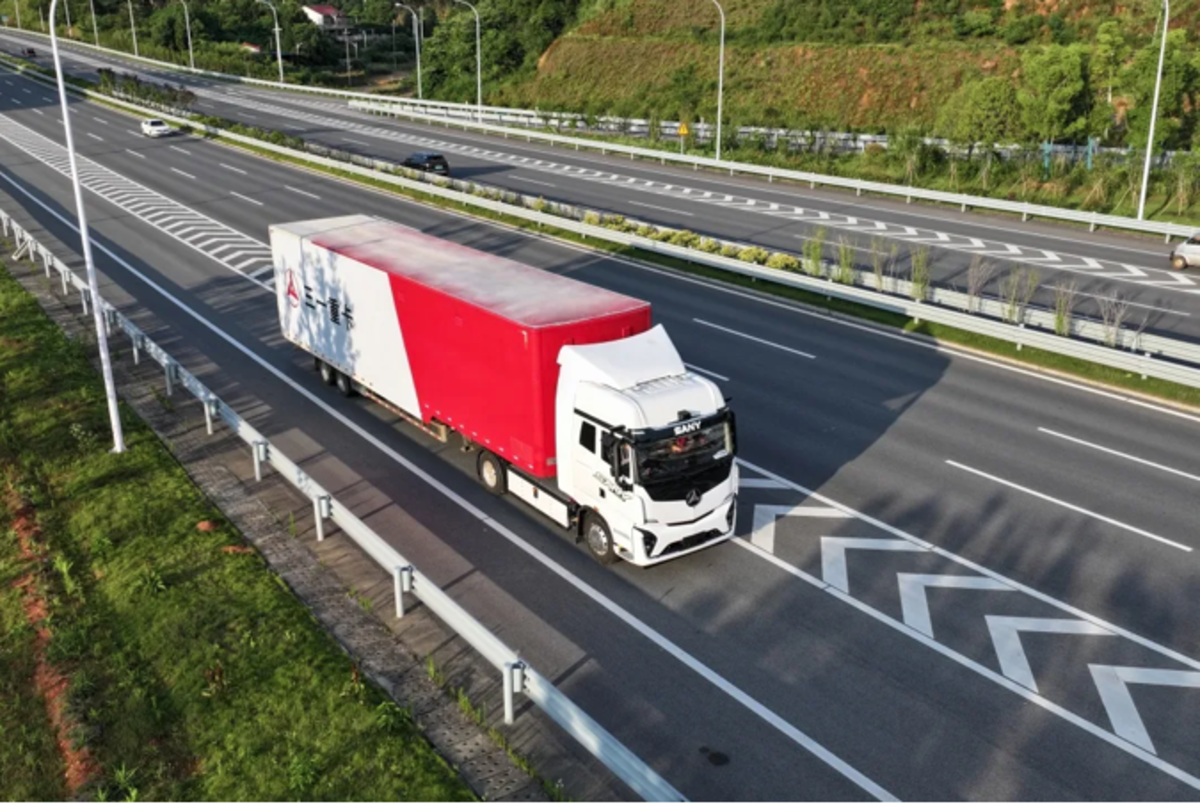
预计第一梯队将呈现三强争霸的局面,以三一、徐工以及解放为首,十年内或将瓜分50-60%的市场份额,即300-360万辆,是600万辆目标中的“绝对主力”。
目前来看,三一的核心竞争力在于产品迭代快,大电量车型(636kWh)领先行业。它可谓是新能源重卡“新势力”鼻祖,当然,直服模式仿佛为销量开了“加速器”。
值得注意的是,从2025年单月榜单以及累计榜单来看,三一基本都是榜首之姿。在接下来的新能源重卡市场争夺战中,是否会持续这一优势?我们也拭目以待。
而徐工集团是传统工程机械龙头,制造体系强悍。不仅如此,徐工的区域渗透能力很强。作为传统重卡龙头,解放的渠道网络最深。当然,解放的核心竞争力还在于企业与华为、宁德时代深度合作,智能化领先。
第二梯队:传统巨头“电动化反攻”(25%-30%)
第二梯队莫属传统重卡巨头,以重汽、陕汽、福田以及东风为首,对于接下来的十年,可以称之为一场“电动化反攻”,预计将达到8-10%的市场份额,即150-180万辆,是“电动化转型”的核心力量。
下面,我们还是从整车企业核心优势做简单分析。
从历史数据来看,重汽2025年销量最高增速+236%,已两次进入月榜前三。当然,在传统重卡市场,它的品牌认知度很高,再加上与潍柴动力深度绑定,燃料电池技术领先。
对于陕汽来说,明显在矿区、工程场景优势明显;其中,在新疆、内蒙古等资源大省渗透率高。
而福田走轻、重卡双线并行路线,它的核心竞争力之一是与华为合作“智能电动重卡”项目。当然,从相关信息上可以看到,福田在京津冀、长三角区域布局密集。
最后一个则是东风集团,作为有央企背景的整车企业,资源整合能力强。
第三梯队:细分场景“小而美”(10%-15%)
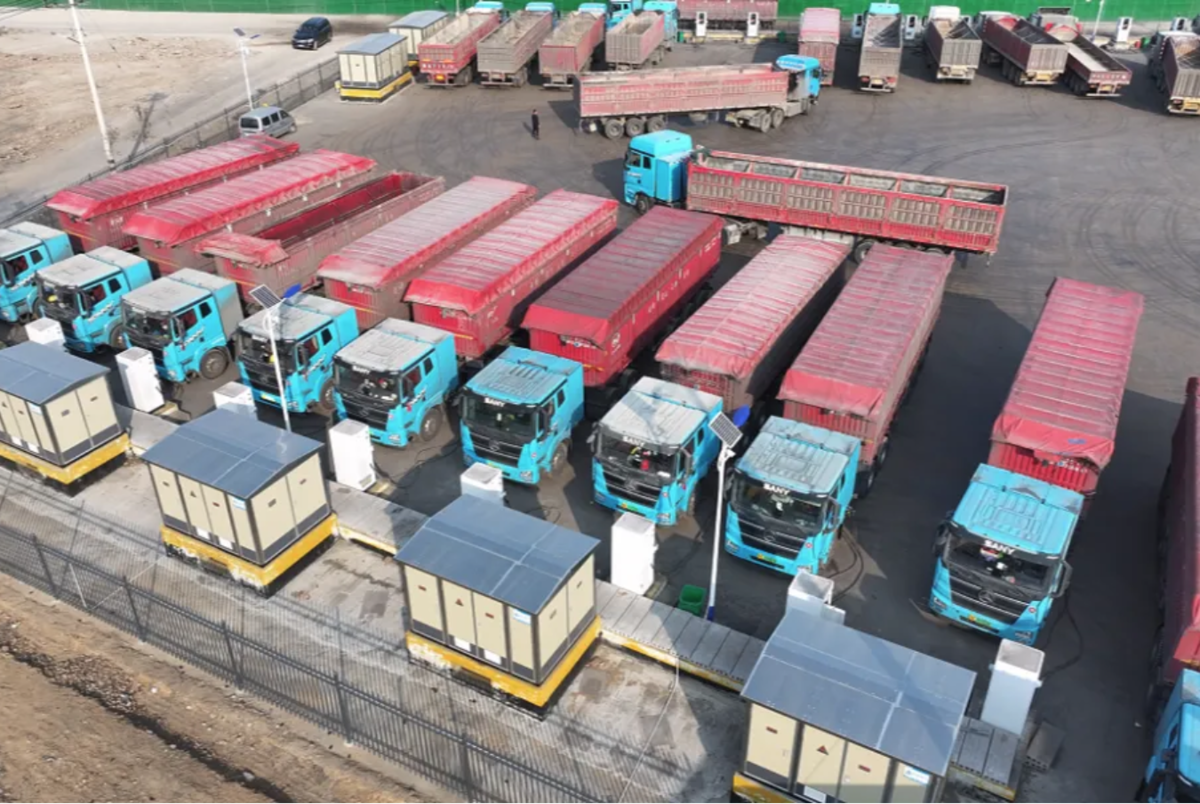
第三梯队将以远程商用车、江淮汽车、宇通重卡以及联合重卡组成,将占据10%-15%份额,即60-90万辆,其中,在专用车以及区域市场中寻得生存空间。
● 新进入者:华为生态能否“后来居上”?
除了上述对于整车企业的市场分析之外,是否会有新的进入者成为搅动行业的鲇鱼?就比如华为?毕竟,未来十年600万辆电动重卡的预测就来源于华为高管。
可以看到,华为目前不造车,但通过“华为电驱+鸿蒙座舱+换电模块”赋能主机厂。截至到现在,已与一汽解放、福田、陕汽等合作开发“华为版电动重卡”,预计2026年起陆续交付。
大但预测一下,华为生态未来十年将间接影响5%-8%市场份额,即30-50万辆,但难以独立成军。
● 一句话总结
预测:“三一、徐工、解放”三强鼎立,重汽、陕汽、福田紧随其后,600万辆电动重卡市场将在未来十年形成“3+3+N”的稳定格局。