8月天然气牵引车:重汽追至49辆之差,乘龙同比增三成
8月天然气牵引车上险6261辆,同比下降61.5%,环比增长12.4%。总量仍处低位,但榜首差距收窄至49辆,乘龙也在多数主要品牌同比下滑时增长31.1%。
8月销量
8月同比
8月环比
1至8月累计
同比 -1.5%
核心洞察
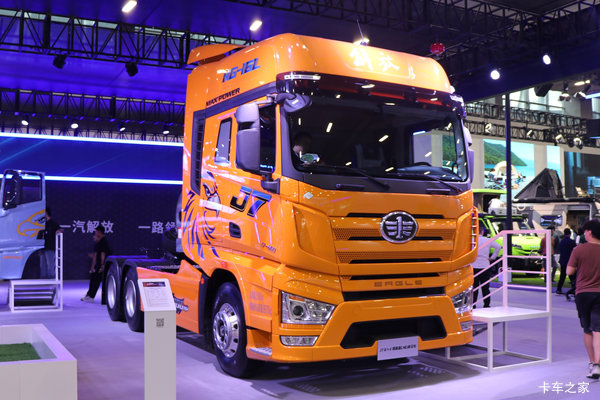
49辆之差,让8月榜首竞争陡然升温解放8月上险1699辆、占27.1%,重汽上险1650辆、占26.4%,两者仅相差49辆。重汽环比增长44.1%,明显高于解放的1.9%,其当月份额也比1至8月累计份额高2.1个百分点。解放仍居单月第一,并以30.3%的累计份额保持领先,但8月的头部竞争已比累计格局更为接近。
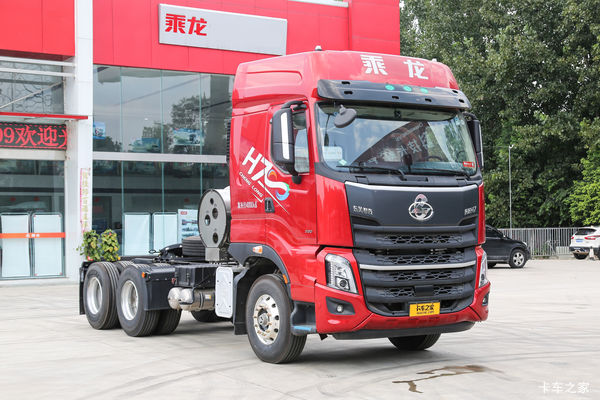
乘龙升至第五,成为主要品牌中的同比亮点乘龙8月上险586辆,同比增长31.1%、环比增长75.4%,排名升至第五,与第四名陕汽仅差9辆。其9.4%的当月份额比累计份额高5.6个百分点,在解放、重汽、欧曼、陕汽和东风单月同比均下降的背景下,这一反向变化格外突出。乘龙1至8月累计仍为4385辆,当前变化主要体现在8月排名和份额的抬升。
环比增加未改同比深降,市场分化比回升幅度更醒目8月同比下降61.5%,累计仅下降1.5%,说明今年前期积累的规模正在承受后续月度收缩。重汽、欧曼降幅小于市场,乘龙逆势增长,品牌之间的增量分配已比大盘方向更分化。
单月榜首差距收窄
2026年8月
解放
1,699辆两者相差
49辆重汽
1,650辆榜首只差49辆,8月追赶与累计领先并存
8月单月:重汽迫近榜首,乘龙与陕汽只差9辆
解放以1699辆、27.1%的份额守住8月第一,同比下降61.5%,降幅与市场一致;重汽以1650辆、26.4%的份额紧随其后,同比下降55.5%,环比增长44.1%。一个月前后的变化没有改写榜首,却将两家的销量差距压缩至49辆,使头部竞争成为8月品牌榜最直接的看点。
欧曼上险1053辆,排名第三,份额为16.8%,同比下降53.8%、环比增长23.6%;其当月份额比累计份额高1.3个百分点。第四至第六名竞争同样紧凑:陕汽595辆、乘龙586辆、东风516辆,其中乘龙仅落后陕汽9辆,并以31.1%的同比增幅成为当月前十中唯一实现两位数同比增长的品牌。
2026年8月品牌销量TOP10
| 排名 | 品牌 | 销量/辆 | 份额 | 环比 | 同比 |
|---|---|---|---|---|---|
| 1 | 解放 | 1,699 | 27.1% | 1.9% | -61.5% |
| 2 | 重汽 | 1,650 | 26.4% | 44.1% | -55.5% |
| 3 | 欧曼 | 1,053 | 16.8% | 23.6% | -53.8% |
| 4 | 陕汽 | 595 | 9.5% | -19.4% | -77.2% |
| 5 | 乘龙 | 586 | 9.4% | 75.4% | 31.1% |
| 6 | 东风 | 516 | 8.2% | -25.8% | -76.2% |
| 7 | 北京 | 114 | 1.8% | 23.9% | -73.9% |
| 8 | 华神 | 43 | 0.7% | 65.4% | -32.8% |
| 9 | 红岩 | 2 | 0.0% | -66.7% | -84.6% |
| 10 | 集瑞联合 | 2 | 0.0% | -66.7% | -95.0% |
1至8月累计:前三格局稳固,品牌走势已经分叉
1至8月天然气牵引车累计上险116547辆,同比下降1.5%。解放累计35306辆、占30.3%,同比增长4.9%;重汽28266辆、占24.3%,同比增长11.8%;欧曼18020辆、占15.5%,同比增长22.2%。三家合计占70.1%,累计排名和市场主体结构尚未因8月的单月变化而改写。
第二梯队的累计表现分化更明显。陕汽累计13937辆、同比下降26.2%,东风12493辆、同比下降30.8%,两家仍列第四、第五,但增速方向与前三不同。乘龙累计4385辆,同比增长28.6%,保持第六;华神累计926辆、同比增长193.0%,增幅突出,不过其销量规模与头部品牌仍有明显距离。
重汽8月仍比解放少49辆,双方累计差距因此扩大至7040辆。月榜已经贴近,解放的年内领先却仍在增加。乘龙则不同:累计增长28.6%,8月同比增长31.1%,月度亮点与年内增长方向一致。
2026年1至8月品牌累计销量TOP10
| 排名 | 品牌 | 销量/辆 | 份额 | 同比 |
|---|---|---|---|---|
| 1 | 解放 | 35,306 | 30.3% | 4.9% |
| 2 | 重汽 | 28,266 | 24.3% | 11.8% |
| 3 | 欧曼 | 18,020 | 15.5% | 22.2% |
| 4 | 陕汽 | 13,937 | 12.0% | -26.2% |
| 5 | 东风 | 12,493 | 10.7% | -30.8% |
| 6 | 乘龙 | 4,385 | 3.8% | 28.6% |
| 7 | 北京 | 2,711 | 2.3% | 9.4% |
| 8 | 华神 | 926 | 0.8% | 193.0% |
| 9 | 集瑞联合 | 186 | 0.2% | -60.7% |
| 10 | 北奔 | 124 | 0.1% | -52.9% |
主要市场冷热不一,广东高增与传统大省承压并现
1至8月,河北以15266辆、13.1%的占比保持省份第一,但同比下降13.7%;山东11061辆,同比微降0.3%;山西9894辆,同比下降3.7%;河南9239辆,同比下降14.2%。四个销量靠前的省份中,山东和山西相对平稳,河北与河南的降幅更为明显。
增长主要出现在部分区域。新疆累计8928辆,同比增长7.6%;宁夏7570辆,同比增长0.9%;广东5089辆,同比增长226.2%,增速在所列省份中最突出,但绝对规模仍低于前五省份。辽宁同比下降6.9%,内蒙古同比下降24.8%,进一步显示主要区域并未形成一致走势。
2026年1至8月省份累计销量TOP10(辆)
| 省份 | 河北 | 山东 | 山西 | 河南 | 新疆 | 四川 | 宁夏 | 广东 | 辽宁 | 内蒙古 |
|---|---|---|---|---|---|---|---|---|---|---|
| 销量 | 15,266 | 11,061 | 9,894 | 9,239 | 8,928 | 7,972 | 7,570 | 5,089 | 4,604 | 4,324 |
| 同比 | -13.7% | -0.3% | -3.7% | -14.2% | 7.6% | -9.4% | 0.9% | 226.2% | -6.9% | -24.8% |
| 占比 | 13.1% | 9.5% | 8.5% | 7.9% | 7.7% | 6.8% | 6.5% | 4.4% | 4.0% | 3.7% |
晋中 · 累计销量
同比 49.8%
吕梁 · 累计销量
同比 3.5%
运城 · 累计销量
同比 -32.9%
山西累计同比下降3.7%,但省内所列三城走出了不同曲线:晋中上险2016辆,同比增长49.8%,销量与增幅均居三城之首;吕梁1355辆,同比增长3.5%,整体保持平稳;运城1248辆,同比下降32.9%。同一省份内部同时出现较快增长、小幅增长和明显下降,省级均值并不能代替具体城市的市场表现。
新能源保持六成占比,天然气8月小幅回升
天然气在牵引车整体中的占比,从3月60.8%降至7月18.6%,8月回升至19.2%;新能源同期占61.8%。春季占据多数销量的天然气车型,如今已退至两成附近,天然气榜单的争位发生在一个明显缩小的月度市场里。
牵引车整体近13个月燃料类型占比(%)
| 月份 | 燃油 | 天然气 | 新能源 |
|---|---|---|---|
| 2025.08 | 23.5% | 41.1% | 35.4% |
| 2025.09 | 17.6% | 45.0% | 37.3% |
| 2025.10 | 15.3% | 48.3% | 36.4% |
| 2025.11 | 12.7% | 40.1% | 47.2% |
| 2025.12 | 9.6% | 23.2% | 67.2% |
| 2026.01 | 15.4% | 42.5% | 42.0% |
| 2026.02 | 16.1% | 54.6% | 29.3% |
| 2026.03 | 12.8% | 60.8% | 26.4% |
| 2026.04 | 10.5% | 54.6% | 34.8% |
| 2026.05 | 15.0% | 31.5% | 53.0% |
| 2026.06 | 17.4% | 24.0% | 58.4% |
| 2026.07 | 19.4% | 18.6% | 62.0% |
| 2026.08 | 19.0% | 19.2% | 61.8% |
8月天然气销量环比回升12.4%,快于牵引车整体8.9%的增幅,份额提高0.6个百分点。但与去年同期相比,销量仍下降61.5%。本月回升缓和了7月低位,尚未填平同比缺口。
49辆与7040辆,概括了天然气牵引车头部竞争的两种距离:重汽月度迫近,解放累计领先仍厚。更具反差的是乘龙,在多数主要品牌同比下滑时增长三成,距陕汽只剩9辆。8月的亮点集中在这些局部争位,总量仍远低于去年同期。
数据口径:国内保险数据 · 2026年8月及1至8月累计