国内终端上险数据显示,2026年10月新能源小卡微卡(总质量小于4.3吨)销售13478辆,同比增长33.4%,环比下降12.6%;1至10月累计123260辆,同比增长17.1%。相较9月少1942辆,市场总量回落,品牌之间的距离却出现了不同方向的变化。
远程3840辆保持单月第一,菱势汽车2355辆第二,奇瑞1962辆第三。榜首与第二名更接近,第二与第三名却拉开了距离。后续品牌中,五菱630辆升至月榜第六,并以88辆优势超过雷驰的累计销量。整体涨跌之外,竞争已具体落到不同品牌之间。
10月销量
10月同比
10月环比
1至10月累计
同比 17.1%
核心洞察
相邻距离,一组缩小、一组扩大。远程与菱势汽车的单月差距从9月3231辆缩至1485辆;菱势与奇瑞的差距则从43辆扩大至393辆。同一张月榜上,不同品牌关系正在沿不同方向变化。
菱势月榜第二,累计仍在前三之外。菱势10月比福田多售891辆,将累计差距从3710辆缩至2819辆。它在本月靠前的位置已有明确销量支撑,但此前积累的距离,使福田仍保有累计第三。
广东依托双城,浙江分布在更多城市。深圳、广州合计占广东76.2%,金华、温州、台州合计占浙江54.4%。省级销量排名之外,两大市场的城市集中方式不同,增长也呈现不同的地域组合。
远程居首,菱势与榜首差距缩至1485辆
2026年10月新能源小卡微卡,总质量小于4.3吨
远程第1
3840辆单月销量差
1485辆菱势汽车第2
2355辆品牌变化:菱势扩大月度领先,五菱改写累计后段排序
10月:远程保持第一,五菱从第十升至第六
远程销售3840辆,份额28.5%,同比增长65.8%、环比下降29.0%。比9月少1570辆,使它与第二名的距离缩小,但仍保持1485辆的单月领先。菱势汽车2355辆,同比增长729.2%、环比增长8.1%;奇瑞1962辆,同比增长32.4%、环比下降8.1%。前三合计占60.5%,依旧掌握本篇市场的大部分销量。
菱势比9月多176辆,奇瑞少174辆,两家的月度差距因此扩大350辆。去年同月菱势只有284辆,今年已多出2071辆,高增速同时对应到较大的实际新增数量。福田1464辆,月榜第四,同比下降10.4%;长安800辆第五,环比只少8辆。远程、福田合计比9月少1864辆,相当于全市场净减量的96.0%;同期其他品牌有增有减,合计再少78辆。大盘回落中的主要减量相对集中,菱势、五菱等品牌增加的数量,又抵消了其中一部分收缩。
五菱从9月218辆增至630辆,多412辆,环比增长189.0%,在完整品牌月榜中由第十升至第六。鑫源296辆、江淮275辆,环比分别增长21.8%、43.2%;鑫源同时同比下降55.2%,两种周期呈现不同方向。比亚迪385辆,去年同月为零,也贡献了本月的同比新增量。市场回落时,五菱等品牌仍在增加数量,后段位置也因此发生变化。
2026年10月品牌销量TOP10(辆)
| 排名 | 品牌 | 销量/辆 | 份额 | 环比 | 同比 |
|---|---|---|---|---|---|
| 1 | 远程 | 3,840 | 28.5% | -29.0% | 65.8% |
| 2 | 菱势汽车 | 2,355 | 17.5% | 8.1% | 729.2% |
| 3 | 奇瑞 | 1,962 | 14.6% | -8.1% | 32.4% |
| 4 | 福田 | 1,464 | 10.9% | -16.7% | -10.4% |
| 5 | 长安 | 800 | 5.9% | -1.0% | 28.2% |
| 6 | 五菱 | 630 | 4.7% | 189.0% | 103.9% |
| 7 | 雷驰 | 416 | 3.1% | -23.9% | 97.2% |
| 8 | 比亚迪 | 385 | 2.9% | -7.2% | 无去年 |
| 9 | 鑫源 | 296 | 2.2% | 21.8% | -55.2% |
| 10 | 江淮 | 275 | 2.0% | 43.2% | 7.8% |

1至10月:菱势距福田2819辆,五菱累计领先雷驰88辆
远程累计34664辆,份额28.1%,同比增长43.6%;奇瑞17725辆、福田15585辆,保持累计第二、第三。远程对奇瑞的领先从9月底15061辆增至16939辆。这组累计比较与远程、菱势的单月距离变化,涉及不同对手:榜首依然拥有较厚的年内积累。
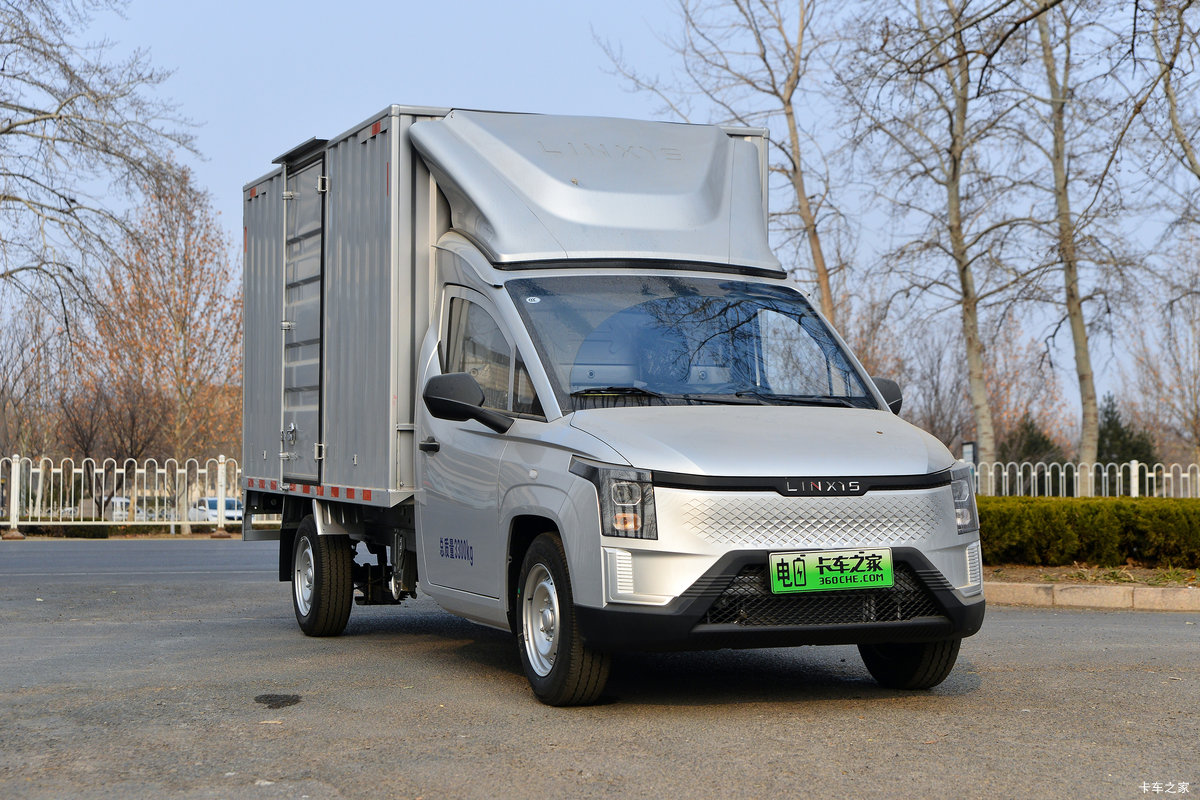
菱势汽车累计12766辆,同比增长324.3%,位列第四。本月2355辆高于福田1464辆,使双方累计距离缩小891辆,至2819辆。奇瑞则领先福田2140辆。在奇瑞、福田、菱势之间,月度排序与累计排序不同,一个月的优势正在改变距离,尚未交换累计前三的名次。
长安7196辆、比亚迪4886辆分列第五、第六。五菱累计4426辆,超过雷驰4338辆88辆,升至第七;9月底五菱还落后126辆,10月单月多售214辆后完成换位。东风3644辆、鑫源3169辆,同比下降58.8%、52.4%,是累计前十中两家同比减少的品牌。年内增长与相邻换位,也并非发生在所有参与者身上。
2026年1至10月品牌累计销量TOP10(辆)
| 排名 | 品牌 | 销量/辆 | 份额 | 同比 |
|---|---|---|---|---|
| 1 | 远程 | 34,664 | 28.1% | 43.6% |
| 2 | 奇瑞 | 17,725 | 14.4% | 14.1% |
| 3 | 福田 | 15,585 | 12.6% | 5.3% |
| 4 | 菱势汽车 | 12,766 | 10.4% | 324.3% |
| 5 | 长安 | 7,196 | 5.8% | 21.2% |
| 6 | 比亚迪 | 4,886 | 4.0% | 12428.2% |
| 7 | 五菱 | 4,426 | 3.6% | 40.7% |
| 8 | 雷驰 | 4,338 | 3.5% | 94.0% |
| 9 | 东风 | 3,644 | 3.0% | -58.8% |
| 10 | 鑫源 | 3,169 | 2.6% | -52.4% |
省份格局:广东规模领先,浙江新增数量更大
广东累计23735辆,占全国19.3%;浙江13389辆、河北9073辆,分列第二、第三。前三省份按实际销量合计占37.5%,前五占49.4%。广东领先浙江10346辆,规模优势依然明显;同比增量则是浙江4507辆、广东2282辆,浙江在较小体量上形成了更多新增数量。两个市场的规模位置与增长分量,各有不同。
累计前十省份中,七个增长、三个下降。山西增长81.6%,福建增长57.0%,浙江增长50.7%;河南下降18.5%,山东下降12.8%,江苏下降4.2%。山西同比增加1960辆,少于浙江的4507辆,较高增长率所对应的新增规模仍需结合原有体量理解。广东增长10.6%,小于全国17.1%。新能源小卡微卡整体保持增长,区域之间却没有统一节奏,销量较大的省份也存在同比减少。
2026年1至10月省份累计销量TOP10(辆)
| 省份 | 广东 | 浙江 | 河北 | 山东 | 江苏 | 河南 | 福建 | 四川 | 山西 | 广西 |
|---|---|---|---|---|---|---|---|---|---|---|
| 销量 | 23,735 | 13,389 | 9,073 | 8,086 | 6,549 | 6,475 | 6,239 | 5,365 | 4,361 | 4,272 |
| 同比 | 10.6% | 50.7% | 27.1% | -12.8% | -4.2% | -18.5% | 57.0% | 27.2% | 81.6% | 43.4% |
| 占比 | 19.3% | 10.9% | 7.4% | 6.6% | 5.3% | 5.3% | 5.1% | 4.4% | 3.5% | 3.5% |
金华市
同比 103.0%
温州市
同比 41.1%
台州市
同比 68.6%
金华累计2708辆,同比增长103.0%;温州2677辆,增长41.1%,两市仅差31辆;台州1900辆,增长68.6%。三市合计7285辆,占浙江54.4%。金华与温州的规模接近,增幅并不相同;台州也提供了相当一部分销量。相比广东深圳、广州占全省76.2%,浙江的销量分布在更多城市。
前三城之外,浙江仍有6104辆,占45.6%。湖州1658辆、增长90.6%,杭州1448辆、增长11.5%;嘉兴976辆、下降6.2%。浙江全省增长50.7%,内部既有较快扩张的城市,也有减少的城市。这里反映的是上险注册分布,多城增长与局部下降共同构成了省级结果。
微卡整体背景:新能源占27.3%,同比扩张与月度波动并存
以下能源走势展示微卡整体,作为市场背景;前文总质量小于4.3吨的新能源小卡微卡采用另一统计范围。10月微卡整体新能源份额27.3%,比去年同月16.5%提高10.8个百分点;燃油仍占67.1%,天然气占5.6%。背景市场的主要规模仍由燃油承担,新能源所占比重已较去年明显提高。
在微卡整体范围内,新能源10月销售12810辆,同比增加3261辆,环比减少2039辆。总质量小于4.3吨的本篇市场,则是13478辆、环比少1942辆。两组观察各自反映对应范围的变化,前者用于理解整体能源结构,后者用于比较本篇品牌和地区规模。
微卡整体背景(非小于4.3吨专篇口径)近13个月燃料类型占比(%)
| 月份 | 燃油 | 天然气 | 新能源 |
|---|---|---|---|
| 2025.10 | 78.1% | 5.4% | 16.5% |
| 2025.11 | 77.6% | 5.1% | 17.3% |
| 2025.12 | 75.4% | 4.3% | 20.3% |
| 2026.01 | 84.1% | 4.6% | 11.4% |
| 2026.02 | 86.8% | 5.0% | 8.2% |
| 2026.03 | 80.3% | 5.9% | 13.8% |
| 2026.04 | 73.1% | 6.2% | 20.6% |
| 2026.05 | 69.4% | 5.7% | 24.9% |
| 2026.06 | 64.7% | 5.5% | 29.8% |
| 2026.07 | 67.8% | 5.0% | 27.1% |
| 2026.08 | 71.4% | 5.3% | 23.3% |
| 2026.09 | 66.9% | 5.0% | 28.0% |
| 2026.10 | 67.1% | 5.6% | 27.3% |
完整13个月背景走势中,新能源份额今年6月曾达29.8%,7月、8月回落,9月回到28.0%,10月又降至27.3%。较去年抬升的结构位置,与最近几个月的起伏同时存在。10月的品牌差距变化,应结合本篇月销量和累计销量理解;上位能源背景补充了行业位置,两者共同保留了市场的层次。
10月新能源小卡微卡的竞争,在不同层次上展开:远程保持规模,菱势扩大对奇瑞的月度领先并追近福田累计销量,五菱则在累计榜上实际超过雷驰。广东与浙江又有不同的城市集中方式。相较一个统一的增长或回落判断,明确哪两家、哪个周期、相差多少,更能呈现这个市场正在发生的变化。
数据来源:国内终端上险数据。统计期间:2026年10月及2026年1至10月累计。