国内终端上险数据显示,2026年10月新能源中重卡销售35689辆,同比增长75.7%、环比增长6.5%;1至10月累计265261辆,同比增长66.7%。中重卡总量比9月减少,新能源却继续扩大规模,市场的增减正在沿不同能源路线展开。
这轮增长也重新排布了月榜。重汽以5553辆居首,解放随后,徐工与三一仅差20辆;陕汽则以2辆优势超过欧曼,成为单月第五。靠近的月销量背后,几家企业的累计距离却并不相同,10月的竞争要放在这两个尺度中看。
10月销量
同比 75.7% 环比 6.5%
1至10月累计
同比 66.7%
新能源占比
中重卡整体
10月同比增量
由公布增幅估算
10月环比增量
由公布增幅估算
核心洞察
重汽向前追近,也向后扩大距离。重汽10月比徐工多570辆,使累计榜首差距缩至3378辆;又比三一多590辆,把累计次席优势扩大至1353辆。同一份月度增量,同时改变了两组相邻竞争关系,累计榜首仍由徐工保持。
增长贡献没有集中在月榜前两名。陕汽较9月增加766辆,三一增加705辆,合计约占全市场环比净增量的67.1%。陕汽与欧曼的两辆之差、三一与徐工的20辆之差,背后都有具体增量支撑,靠近头部的力量不只来自榜首品牌。
新能源扩张与中重卡总盘收缩同时发生。新能源环比增加2192辆,燃油和天然气合计减少6254辆,中重卡整体少4051辆。新能源占比升至57.1%,既反映自身销量增加,也反映其他主要能源缩量,结构变化比单看总量更鲜明。
陕汽与欧曼:两辆改变月榜第五名
2026年10月新能源中重卡终端上险量
10月前两名相差 334辆
重汽
5,553解放
5,2191至10月前两名相差 3,378辆
徐工
41,213重汽
37,835前四首尾相差590辆,陕汽欧曼的月榜位置只差两辆
10月:重汽居首,三四名与五六名都很接近
重汽5553辆、解放5219辆,同比分别增长121.5%、109.6%,两家在5000辆以上规模实现同比翻倍。徐工4983辆、三一4963辆,第三与第四只差20辆。前四品牌合计20718辆,占本月58.1%,但首尾相距仅590辆,较高的头部集中度与接近的品牌销量同时存在。
陕汽2858辆、欧曼2856辆,公布份额都为8.0%,精确销量仍分先后。9月陕汽比欧曼少330辆,10月两家分别增加766辆、434辆,增量差让陕汽转为领先2辆。三一则比9月增加705辆,与徐工的距离由906辆压缩到20辆。月榜的接近,来自各家不同的增减节奏,而非所有品牌按同一速度扩大规模。
第七至第十名远程、乘龙、东风、雷驰分别为1098辆、1027辆、1010辆、986辆,首尾只有112辆。雷驰同比增长222.2%,为月榜前十最高;远程、乘龙虽同比增长,环比仍分别减少10.4%、3.4%。前十品牌全部同比增加,短期走势却有分化。较小规模品牌的高增幅与重汽、解放在大基盘上的增长,各有不同分量。
2026年10月品牌销量TOP10(辆)
| 排名 | 品牌 | 销量/辆 | 份额 | 环比 | 同比 |
|---|---|---|---|---|---|
| 1 | 重汽 | 5,553 | 15.6% | 10.6% | 121.5% |
| 2 | 解放 | 5,219 | 14.6% | 4.8% | 109.6% |
| 3 | 徐工 | 4,983 | 14.0% | -3.5% | 41.6% |
| 4 | 三一 | 4,963 | 13.9% | 16.6% | 63.4% |
| 5 | 陕汽 | 2,858 | 8.0% | 36.6% | 63.3% |
| 6 | 欧曼 | 2,856 | 8.0% | 17.9% | 106.2% |
| 7 | 远程 | 1,098 | 3.1% | -10.4% | 13.2% |
| 8 | 乘龙 | 1,027 | 2.9% | -3.4% | 100.2% |
| 9 | 东风 | 1,010 | 2.8% | 2.1% | 82.6% |
| 10 | 雷驰 | 986 | 2.8% | 27.4% | 222.2% |
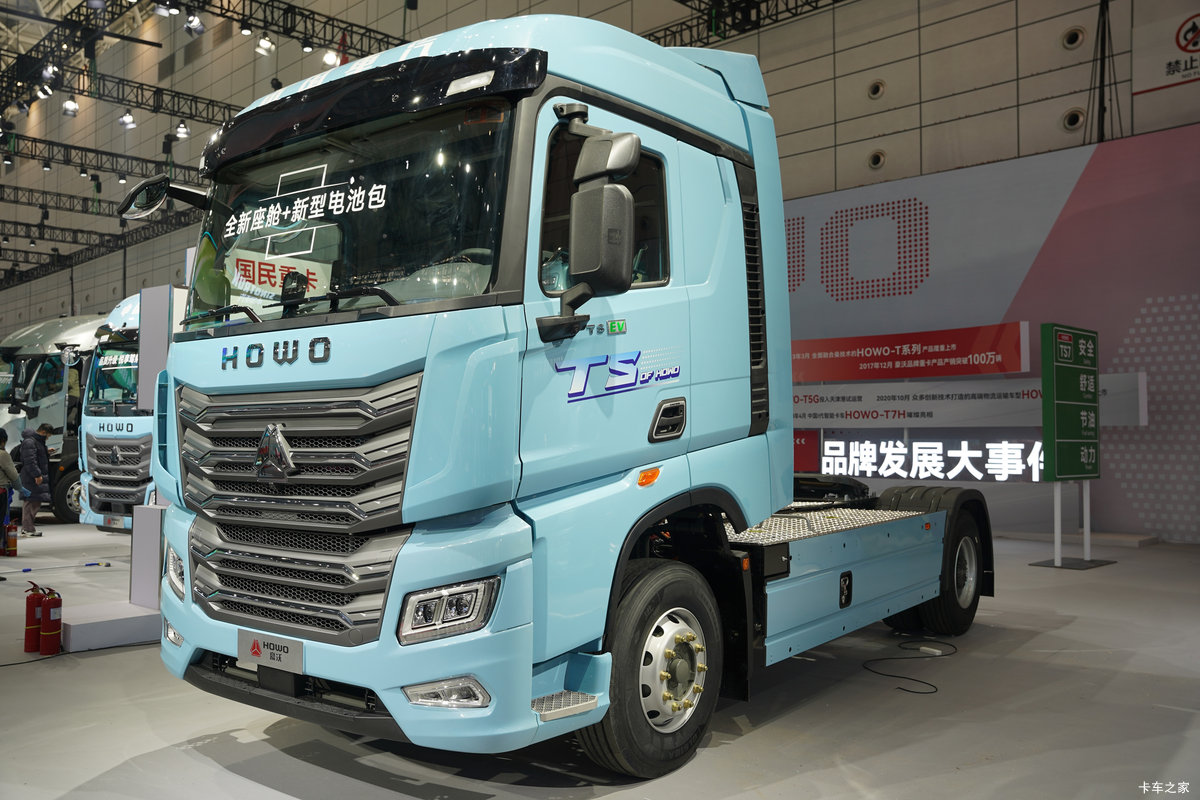
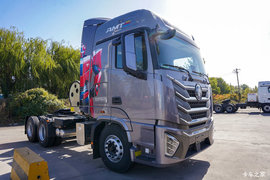
重汽HOWO TS 4×2纯电动牵引车 图源:卡车之家产品库(资料图)
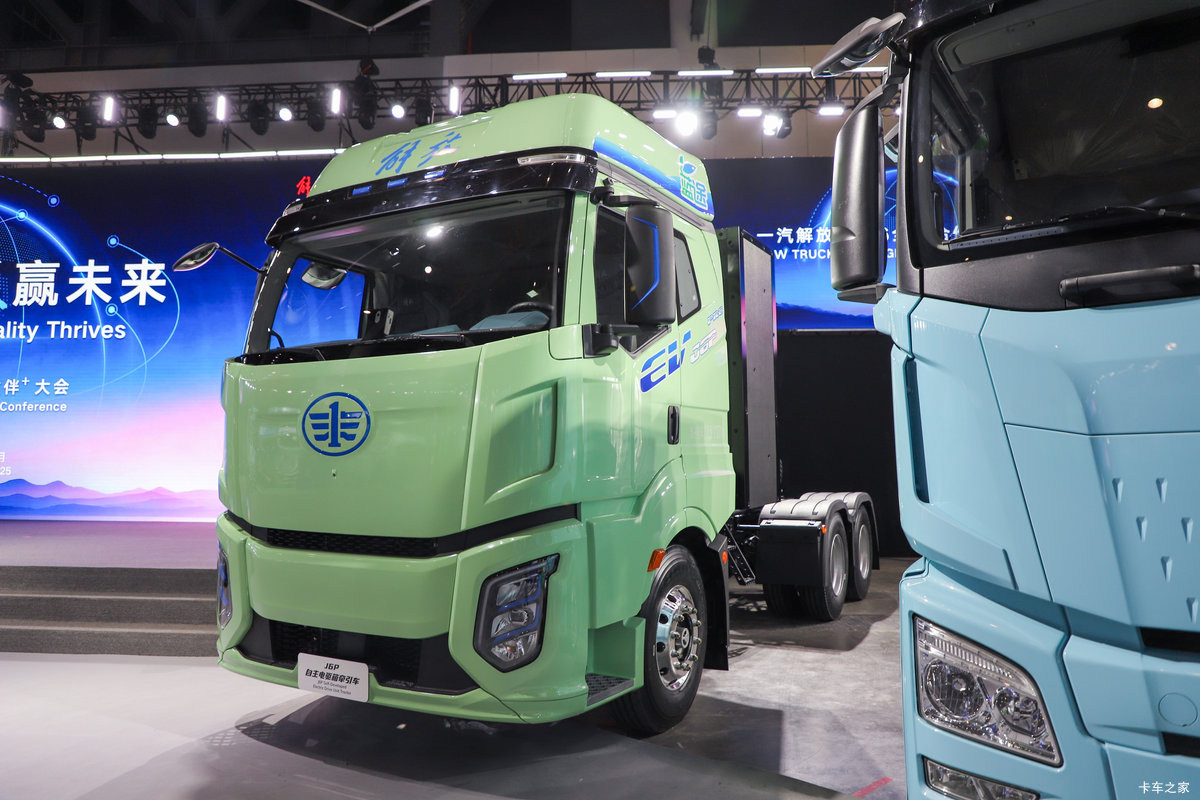
一汽解放J6P PRO 6×4纯电动牵引车 图源:卡车之家产品库(资料图)
1至10月:徐工仍领先3378辆,月榜近距离未改写全部累计次序
徐工累计41213辆,重汽37835辆,仍相差3378辆。重汽用10月的570辆优势,将这一差距从9月底3948辆缩小;同时,它对三一的累计领先从763辆扩大到1353辆。三一累计36482辆,解放32640辆,两家距离也从4098辆缩至3842辆。前四的次序保持不变,相邻品牌之间的缓冲空间却继续调整。
前四之后,解放与第五名欧曼仍有14095辆距离,累计规模存在明显台阶。欧曼18545辆、陕汽16580辆,相差1965辆,比9月底只缩小2辆。陕汽取得单月第五名,改变的是本月位置;欧曼前十个月建立的领先仍在。把月榜胜负与累计差距同时摆出来,才能看清这次变化有多大。
前十后段的接近也值得留意。中联累计8700辆、乘龙8617辆,只差83辆,9月底两家还差396辆;乘龙本月多销313辆,缩小了大部分距离。乘龙累计同比增长136.9%,为累计前十最高,重汽也增长117.8%。增长最快、规模最大和最接近相邻位置,分别落在不同品牌身上,不能只按一项指标判断整张榜单。
2026年1至10月品牌累计销量TOP10(辆)
| 排名 | 品牌 | 销量/辆 | 份额 | 同比 |
|---|---|---|---|---|
| 1 | 徐工 | 41,213 | 15.5% | 58.8% |
| 2 | 重汽 | 37,835 | 14.3% | 117.8% |
| 3 | 三一 | 36,482 | 13.8% | 52.9% |
| 4 | 解放 | 32,640 | 12.3% | 51.5% |
| 5 | 欧曼 | 18,545 | 7.0% | 46.1% |
| 6 | 陕汽 | 16,580 | 6.3% | 13.1% |
| 7 | 远程 | 13,188 | 5.0% | 71.6% |
| 8 | 中联 | 8,700 | 3.3% | 84.1% |
| 9 | 乘龙 | 8,617 | 3.2% | 136.9% |
| 10 | 东风 | 6,948 | 2.6% | 33.8% |
前十省份全部增长,完整区域分布仍有三处减量
1至10月,河北26603辆、广东26039辆、山西23473辆,前三省合计占28.7%;浙江22060辆、山东21246辆,前五省合计占45.0%。河北领先广东564辆,但两省累计同比增幅分别为202.8%、20.9%。接近的当前体量,来自不同的增长速度和原有规模,最大市场与最快增长市场并未重合。
销量前十省份全部同比增长,浙江以366.4%的增幅居其中首位。把范围扩到完整31省,28省增长、3省下降,下降者为上海、新疆和河南。浙江较去年同期增加17330辆,上海减少17930辆,增减规模接近而方向相反;河北则增加17818辆。新增量与减量在不同区域并存,前十表里的普增并不能概括全部省份,也不意味着各地都在承接相同的市场机会。
2026年1至10月省份累计销量TOP10(辆)
| 省份 | 河北 | 广东 | 山西 | 浙江 | 山东 | 四川 | 广西 | 云南 | 陕西 | 湖南 |
|---|---|---|---|---|---|---|---|---|---|---|
| 销量 | 26,603 | 26,039 | 23,473 | 22,060 | 21,246 | 15,680 | 11,048 | 9,830 | 8,363 | 8,285 |
| 同比 | 202.8% | 20.9% | 121.8% | 366.4% | 196.1% | 57.5% | 88.5% | 21.9% | 80.3% | 35.3% |
| 占比 | 10.0% | 9.8% | 8.8% | 8.3% | 8.0% | 5.9% | 4.2% | 3.7% | 3.2% | 3.1% |
唐山市
同比 274.1%
石家庄市
同比 161.7%
邯郸市
同比 199.5%
河北前三城唐山、石家庄、邯郸分别上险7283辆、5745辆、3887辆,合计16915辆,占全省63.6%;同比分别增长274.1%、161.7%、199.5%。三座城市共同形成主要规模,既有唐山这一最大市场,也有石家庄和邯郸支撑,省级增长不是单一城市独立放大的结果。
前三城之外,邢台2669辆、保定2483辆,同比增幅均超过300%;沧州1384辆,仅增长2.4%。同省市场的扩张速度差别很大,大省高增长还需分到具体城市观察。这里反映的是车辆注册分布;实际运输线路、补能条件和客户使用任务,还需结合车辆运营信息判断,不能仅凭注册量把城市归入同一种运输场景。
新能源占比升至57.1%,自身增长与其他能源缩量共同作用
作为整体背景,10月新能源占中重卡全部上险量的57.1%,较9月提高6.8个百分点,较去年10月提高28.4个百分点;燃油和天然气分别占33.1%、9.8%。57.1%为所列2025年10月至2026年10月13个月最高水平,新能源也连续两个月超过半数。这里的新能源包含本项目所列混合动力、燃料电池、氢气及纯电动,并非纯电动单一类别。
中重卡整体近13个月燃料类型占比(%)
| 月份 | 燃油 | 天然气 | 新能源 |
|---|---|---|---|
| 2025.10 | 41.4% | 29.8% | 28.7% |
| 2025.11 | 38.4% | 25.0% | 36.6% |
| 2025.12 | 31.3% | 14.7% | 54.0% |
| 2026.01 | 44.3% | 22.3% | 33.4% |
| 2026.02 | 43.4% | 30.1% | 26.5% |
| 2026.03 | 40.3% | 36.2% | 23.4% |
| 2026.04 | 36.9% | 32.8% | 30.3% |
| 2026.05 | 40.6% | 18.3% | 40.9% |
| 2026.06 | 41.1% | 14.0% | 44.7% |
| 2026.07 | 41.7% | 10.9% | 47.4% |
| 2026.08 | 41.2% | 11.2% | 47.6% |
| 2026.09 | 38.7% | 10.9% | 50.4% |
| 2026.10 | 33.1% | 9.8% | 57.1% |
精确数量更能说明这次占比变化。新能源由9月33497辆增至35689辆,增加2192辆;燃油减少5103辆、天然气减少1151辆,其他增加11辆,最终中重卡整体减少4051辆。一边是新能源继续扩大规模,另一边是传统能源收缩更快,两股力量共同把新能源份额推高。过半份额已经延续,整体市场却没有同步增加。
同比看,新能源增加15382辆,燃油减少8631辆,天然气减少14985辆,其他增加14辆,中重卡整体少8220辆。新能源新增规模抵消了部分减量,仍小于燃油和天然气合计23616辆的缺口。因而,新能源内部品牌的扩张与中重卡总市场的恢复,需要分别观察:前者已有明确新增销量,后者仍取决于不同能源板块的共同变化。
写在最后
10月新能源中重卡的看点,是几组距离朝不同方向变化:重汽追近徐工并扩大对三一的累计优势,陕汽用两辆改写月榜第五名,乘龙则把与中联的累计距离缩到83辆。名次变化、距离变化和累计规模各有分量,放在一起比只看谁居首更能解释竞争。
地区之间同样存在不同方向。多数省份增加销量,少数市场仍有明显减量;新能源继续增长,中重卡总盘却收缩。新能源的市场权重已经提高,增长由哪些品牌和地区承接、能否抵消其他板块的减少,仍是理解这轮结构变化的关键。
数据来源:国内终端上险数据。统计期间:2026年10月及2026年1至10月累计。