
【卡车之家 原创】“我保险都买了,出了事故为什么不报?”
这是很多卡友都会问的一句话。尤其是小剐蹭,修车就两三千块钱,不走保险,钱得自己掏;走保险,好像才算没白交保费。
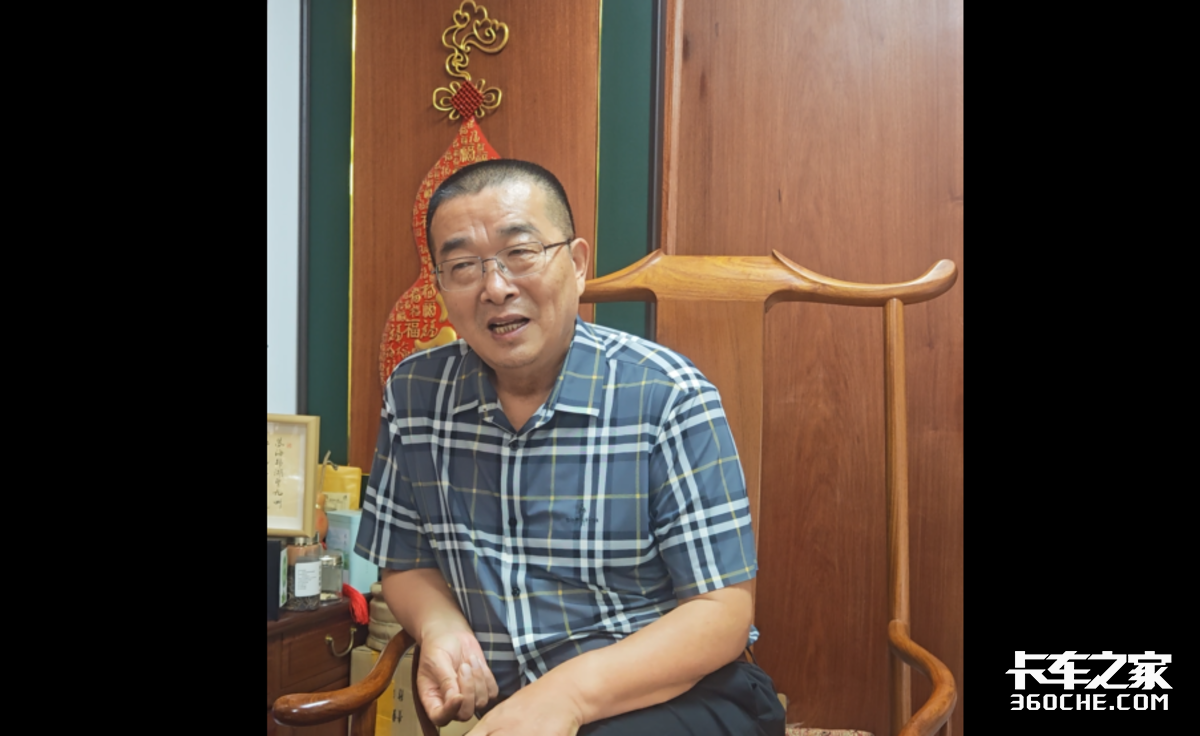
但在苏总看来,这里面不能只看眼前这一笔。
“交通事故在3000块到4000块以下,就你自己调解,尽量不要从保险公司报销。”在接受采访时,苏总反复强调,小额事故最怕的不是这一次赔多少钱,而是理赔记录叠加以后,下一年保险怎么买、多少钱买。
这次赔3000,明年保费可能不止多3000
苏总讲得很直接:“你只要有三千块钱(理赔),明年买保险,就是三千五百到四千块。”
他的意思不是说,所有车辆只要报一次3000元的小事故,次年保费一定上涨到这个数。不同地区、车型、险种和保险公司的核保规则并不一样。但对于营运车辆来说,事故和理赔记录,确实会进入保险公司的风控系统。
“你违章多,或者理赔多,首先要想到,这个抬头黑名单了,怎么办?”苏总说,很多人只知道新能源车保险贵、难买,却没有把平时的违章和小额理赔当回事。
在他看来,一次小事故未必可怕,可怕的是连续叠加。
“你这个一加,再加个违章,再加个三次,好了,你保险做不了。”苏总说得有点狠,但背后的逻辑很现实:保险公司看的是车辆和投保主体的整体风险,不是一笔事故单独看。
保险不是“免费修车卡”
采访中,苏总提到一个很常见的场景:车辆剐蹭,维修费用可能就一两千元,司机觉得“保险买了就该用”,于是直接报险。
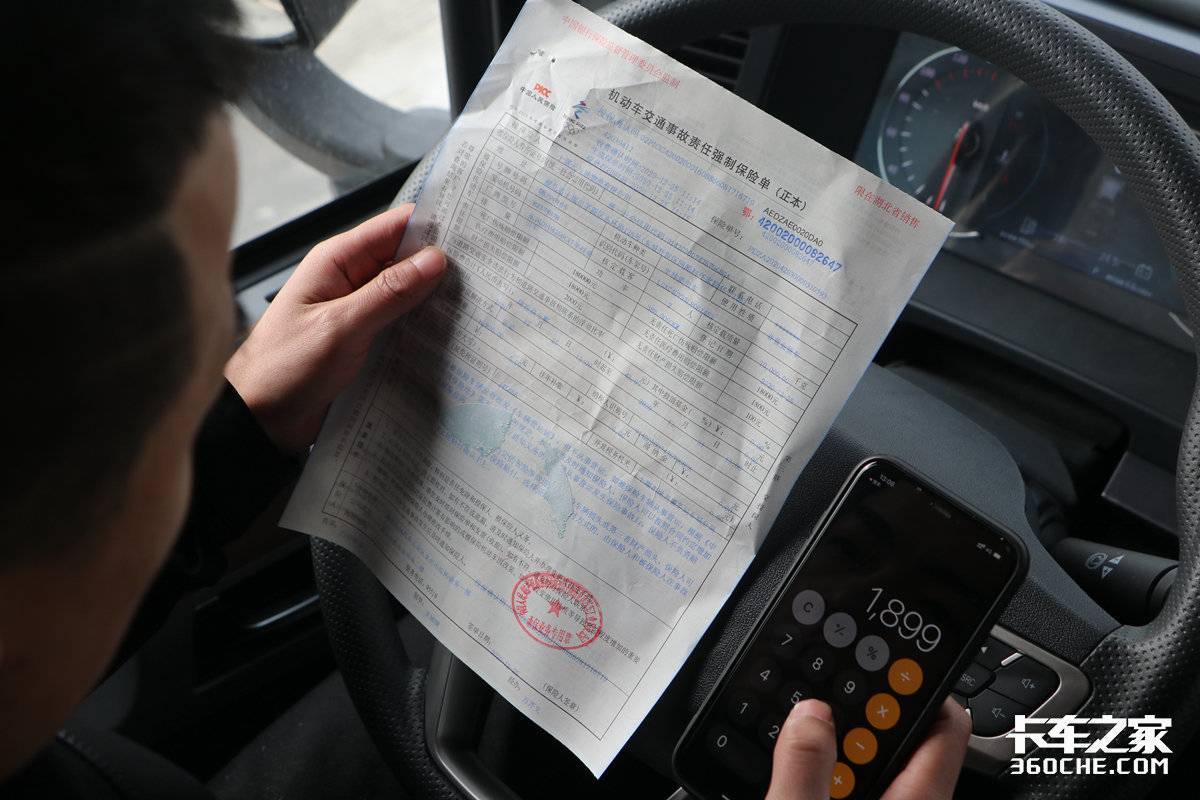
但车队老板更该算一笔账。
如果这次事故自己承担1500元,可能只是当下多花一笔钱;如果走保险留下记录,影响的是下一年续保价格,甚至还会和违章记录、其他理赔记录叠加。
“保险是有奖有罚的。你没交通事故,它有降费;你有交通事故,它就有处罚。”苏总说。
所以,小事故到底报不报,不应该只由司机在事故现场一句话决定。车队最好有自己的判断机制:
事故金额到底多少;
对方责任是否清晰;
有没有人员受伤;
对方是不是豪车、营运车,后续维修会不会失控;
这台车今年已经有几次违章、几次出险;
不报险和下一年保费上涨,到底哪个更划算。
当然,不报险不代表可以私下乱处理。涉及人员受伤、责任争议、损失较大,或者可能产生后续纠纷的事故,该报警、该走正规流程,还是得走。省保费不能省出更大的麻烦。
个人户更怕“记录集中”
苏总特别提到,个人户在保险上往往更被动。
“个人户最大的毛病在这。因为你一个人,还跟公司不一样。个人户假如说有违章两次,好了,他在系统就看到你了。”
原因不难理解。一个大车队有几十台车,保险公司看的是整体风险表现;一辆车、一个主体的个人户,违章和理赔都集中在自己身上,风险标签更明显。
“我买50辆车子,能跟你买一辆车子一样吗?”苏总说,车队和个人户在保险公司眼里的“保险池”不一样,议价能力、风险分散能力也不一样。
这也是为什么,不少个人车主总觉得保险越来越难买、报价越来越高。很多时候,问题不是突然出现的,而是前几年一点点积累下来的。
别等保险到期了,才想起查记录
苏总给出的建议是:保险到期前,最好提前55天左右开始询价。
“你要提早五十五天就要询价,咨询价格。在咨询价格当中出现了任何问题,要想办法。”
对车队来说,这个动作很有必要。提前看报价,不只是为了比价格,更重要的是尽早发现问题:车辆是不是违章太多、理赔记录是不是异常、续保会不会受限。
很多老板到了保险快到期才着急,结果报价高、承保难、选择少,只能被动接受。相比之下,平时把司机违章、小事故和理赔管起来,才是真正的省钱。
说到底,保险不是买完就结束了。
一次3000元的小事故报不报,表面上是在决定“这笔修车钱谁出”,实际上是在决定:这台车未来几年的保险成本,会不会越来越高。(文/高李敏 图/卡车之家)