【卡车之家 原创】新能源重卡的风,已经吹到每位卡友身边了。
国际清洁交通委员会(ICCT)最新发布的《中国零排放中重型车市场:2026年上半年》给出了一个很有分量的数字:2026年上半年,中国零排放中重型商用车销量约25.3万辆,同比增加54%。
这个增速已经不像前两年那样接近翻番,但绝对量又创下了新的里程碑——半年销量已经超过2024年全年,按当前节奏,全年有望超过2025年的纪录。
数字很亮眼,但更值得看的,是这25.3万辆究竟卖给了谁、跑在什么路上。报告把3.5吨以上的中重型车辆纳入统计,零排放包括纯电和燃料电池。
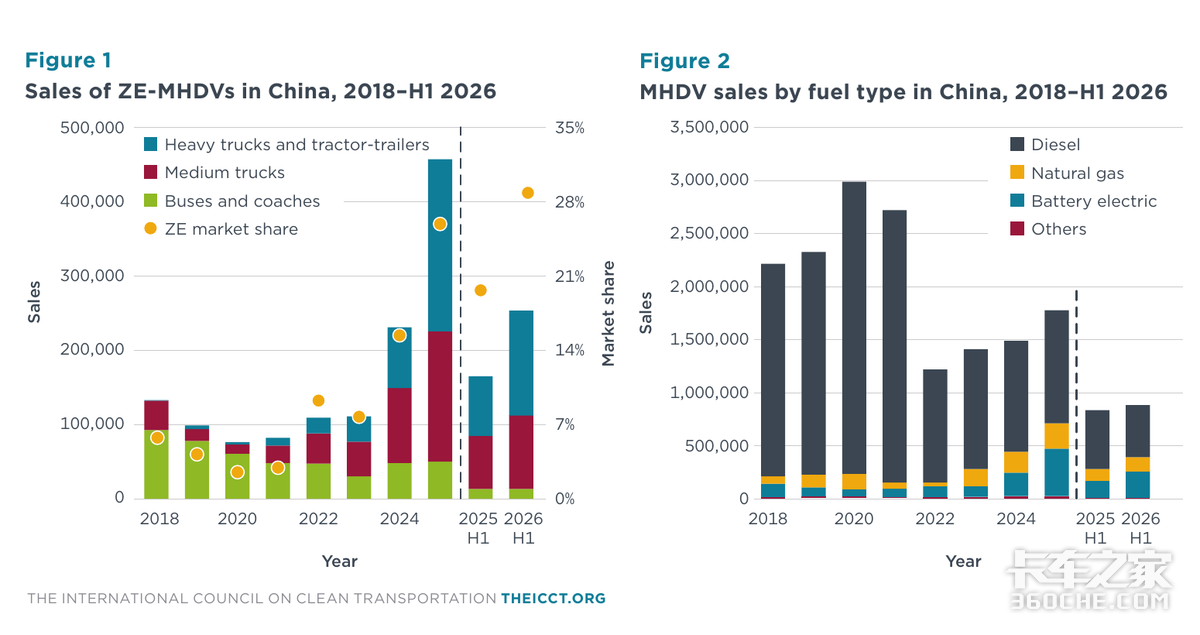
图1:中国零排放中重型商用车销量 2018-2026年上半年
图2:中国中重型商用车销量(按动力类型)2018-2026年上半年
按报告口径,零排放中重卡的增长,已经从“政策展示”进入“场景筛选”:能形成固定线路、高出勤、可控补能的运输场景,先吃到了电动化红利;路线分散、载荷变化大、补能不稳定的活,仍然要面对柴油和天然气的现实竞争。
先看总盘子:电动化已经进入主流
2026年上半年,中国中重型车整体市场里,纯电车型占29%,比2025年的25%提高4个百分点,成为第二大动力类型;柴油占55%,降到数十年来的低位;天然气仍占15%。
这三个数字说明,电动化已经不是边缘市场。
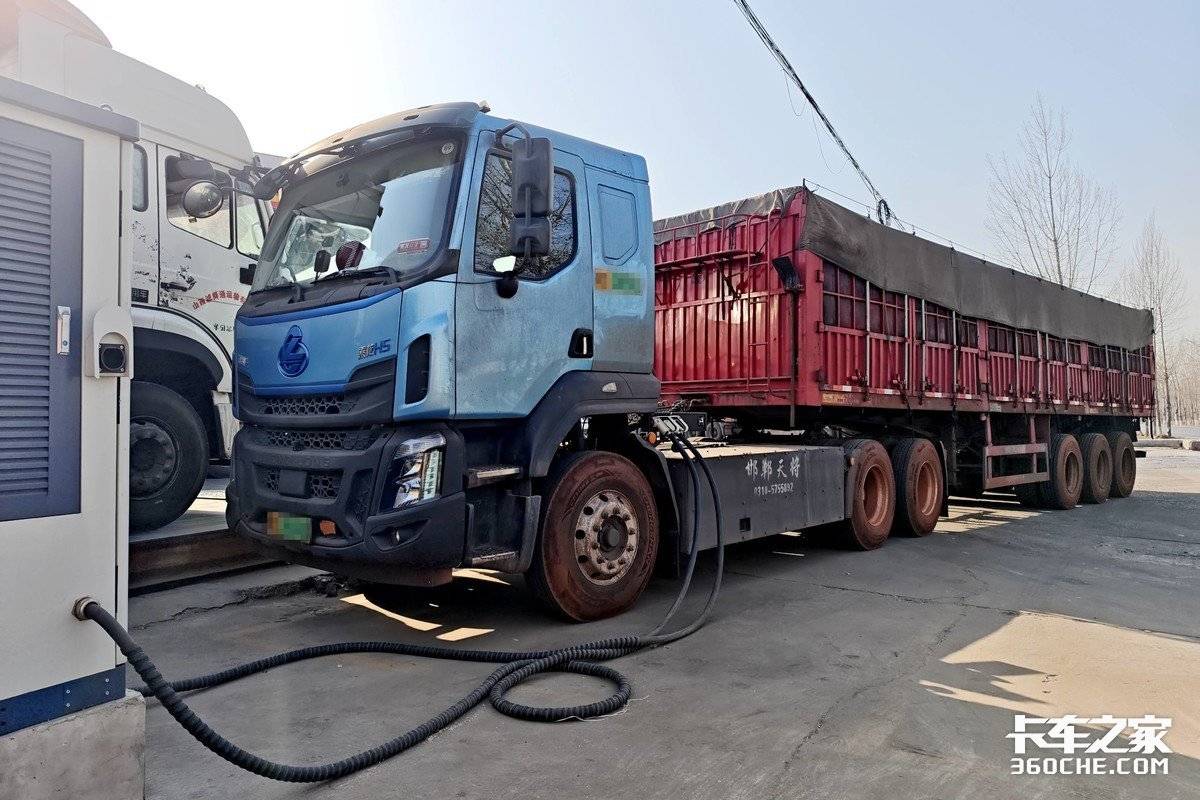
对卡友来说,29%更像一条分水岭:新能源车已经足够大,足以改变二手车、维修、补能和运价的竞争环境;但55%的柴油份额又提醒大家,绝大多数运输需求仍然没有被纯电完全覆盖。
零排放中重型车内部,重卡和牵引车约14万辆,占55%,比2025年的51%继续上升;中卡约9.9万辆,占39%;公交和客车约1.4万辆,仅占6%。
这不是简单的“乘用车电动化逻辑”搬到卡车上,而是货运先跑出来了。尤其是重卡和牵引车,本来被很多人认定为是最难电动化的,现在却成为增量的主力。
但“重卡销量增长”不能乐观理解为“长途干线已经全面电动化”。
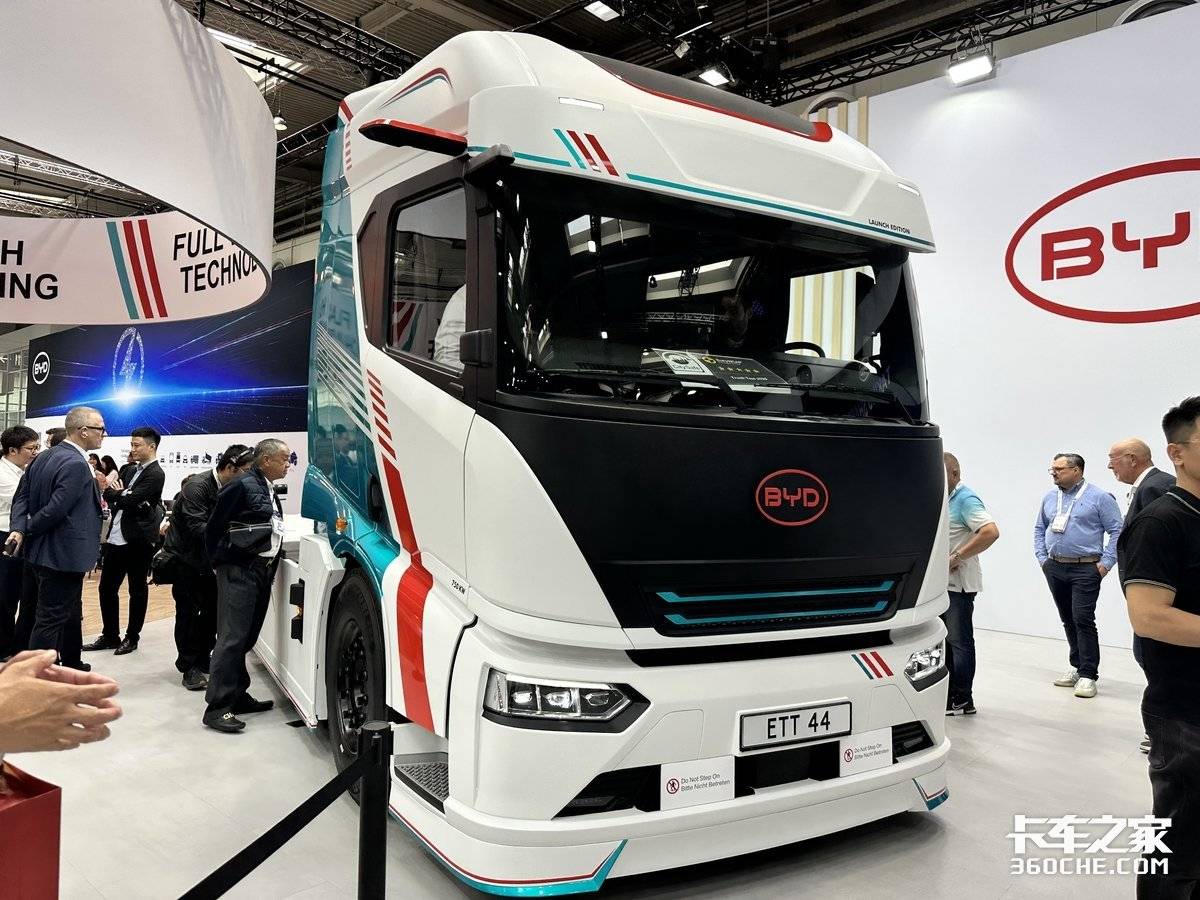
报告显示,重卡电池大多集中在200—600千瓦时,续驶里程多在200—700公里,市场甜蜜点明显偏向区域运输和中短倒。
超过600千瓦时的配置仍然有限。换句话说,今天卖得好的电动重卡,更多是在港口、矿区、钢厂、城市周边和固定线路上把活跑透,对跨省长途的替代仍然乏力。
真正的突破口 不在“能不能跑”
细分数据很能说明问题。H1 2026,牵引车零排放渗透率达到41%,自卸车达到36%,专用车达到28%。
重卡内部,自卸车零排放占比已经达到52%,牵引车41%,专用车17%。中卡则呈现另一种结构:电动专用车占比33%,载货车8%,中型自卸车仅2%。
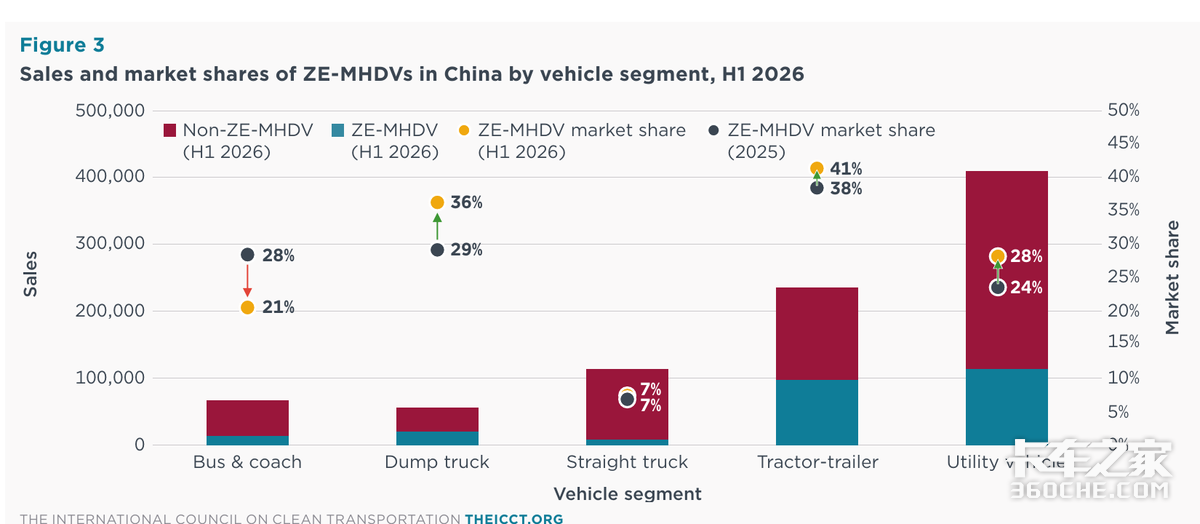
2026年上半年 中国零排放中重型商用车各车型销量与市场份额
为什么同样是卡车,结果差这么多?关键不只是技术,而是运营组织。
自卸车、港口牵引车、钢厂倒运车往往有固定路线、固定场站、固定装卸点,车辆每天跑多少公里、什么时候回场,能被提前安排。
载货车的线路更碎、货源更散,车辆闲置和临时改线的风险更高,电动化自然慢。这也是卡友买新能源车最容易踩的坑:只看标称续航,不看自己每天的任务。
一台车能跑700公里,不等于你每天都能稳定跑700公里;一块电池标称容量很大,也不等于冬季、满载和跑高速时还能按标称数字工作。
真正该算的是:每天有效里程、每趟载重、回场时间、补能窗口、峰谷电价、司机等待时间,以及货源临时变化后有没有退路。
城市排名很亮眼 不代表每个人都适合
报告统计的前20个城市贡献了全国约44%的零排放中重型车销量,前5个城市约占22%。深圳约1.79万辆、广州约1.50万辆,位居前列。
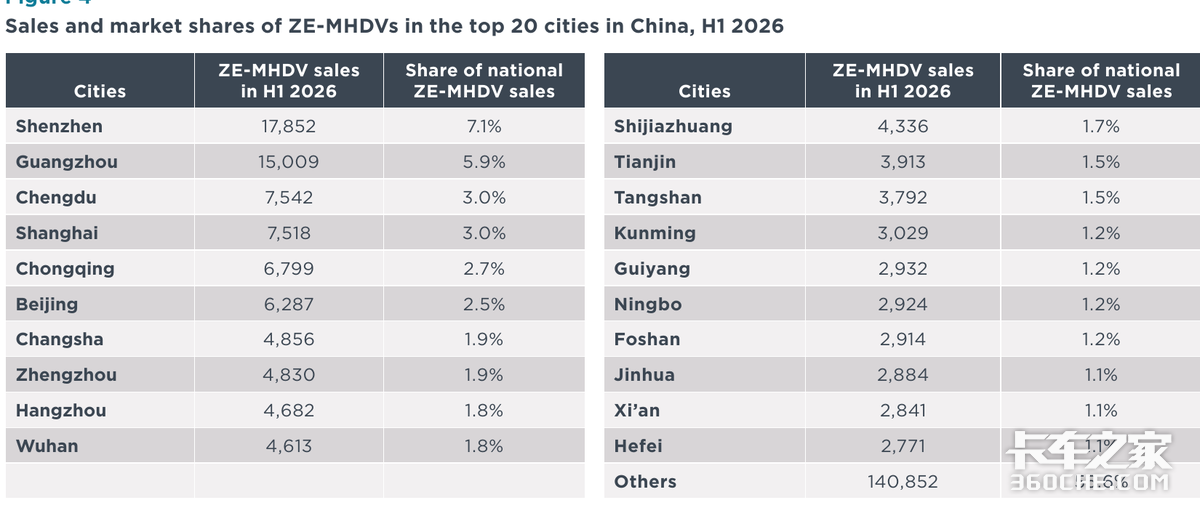
2026年上半年中国零排放中重型商用车销量前20城市
城市公交更是政策驱动型市场:H1 2026,城市公交的零排放占比接近100%,前十城市平均约92%。可一到客车,情况就复杂得多,前十城市平均零排放占比只有25%。
这组反差告诉我们,新能源商用车不是“一个政策、一个答案”。
公交采购可以由财政和公共交通体系集中推动,车辆线路、场站和补能都更容易统一;客运、城配和个体运输则由大量分散经营者组成,谁承担电池衰减、残值波动和换车风险,仍然要落到具体车主身上。
换电正在增长 它更像运营工具而非万能答案
ICCT报告统计,2025年全年12吨以上可换电重卡和牵引车销量约6.8万辆,2026年上半年约3.4万辆,同比增加约36%。
但由于整个电动重卡市场增长更快,可换电车型在零排放重卡中的占比,已从2023年的约43%降到H1 2026的约24%。
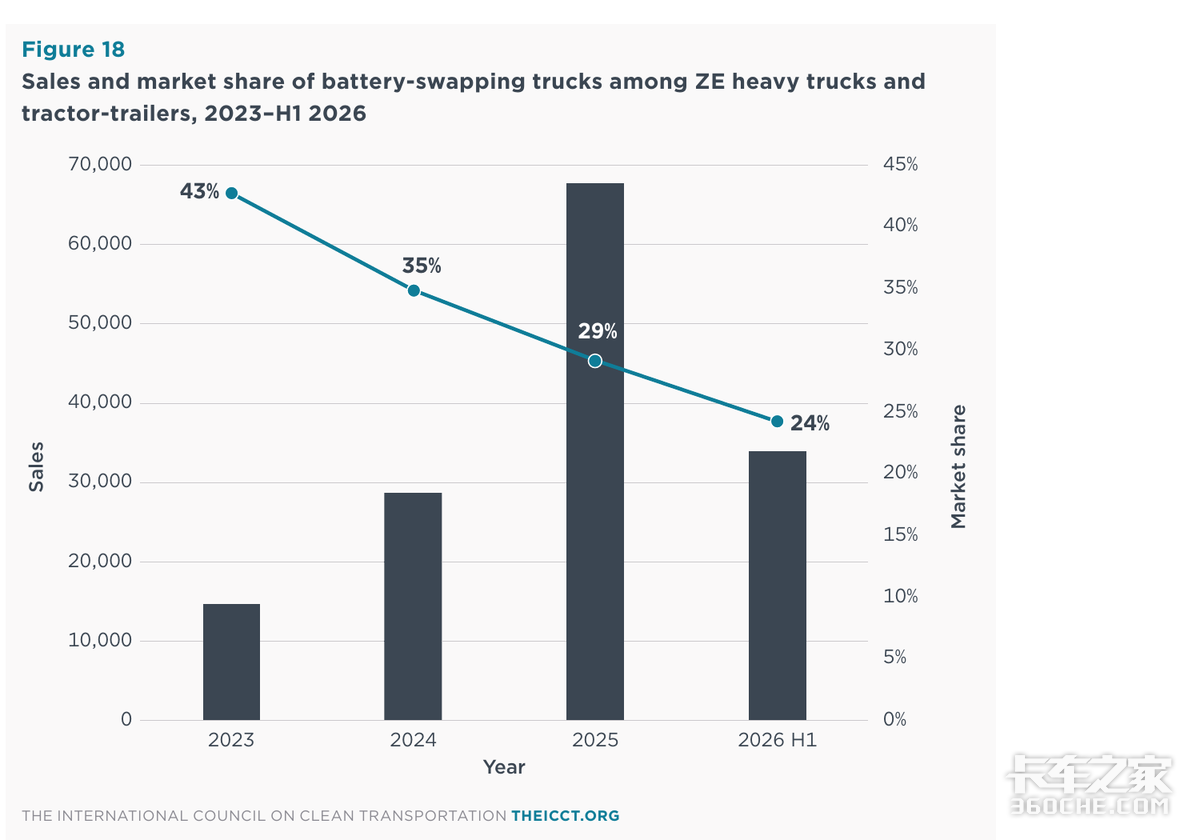
换电重卡与牵引车:销量增长,占比下降
这两个数字放在一起很有意思:换电销量在增长,市场占比却在下降。原因不是换电失去价值,而是充电车型和更多电动应用扩张得更快。
换电最适合高利用率、固定路线、离场站近的场景,比如港口、矿区和钢厂。
它能把“充电等待”变成“换电时间”,还能通过电池租赁降低一次性购车门槛;但前提是换电站真的在你的线路旁边,而且标准、服务和电池资产管理都能长期稳定。
下一阶段的竞争 是谁能把风险接住
ICCT给出的另一个信号是,零排放重卡前五家厂商的市场集中度(CR5)为63%,比2025年提高4个百分点;传统重卡前五家约81%。
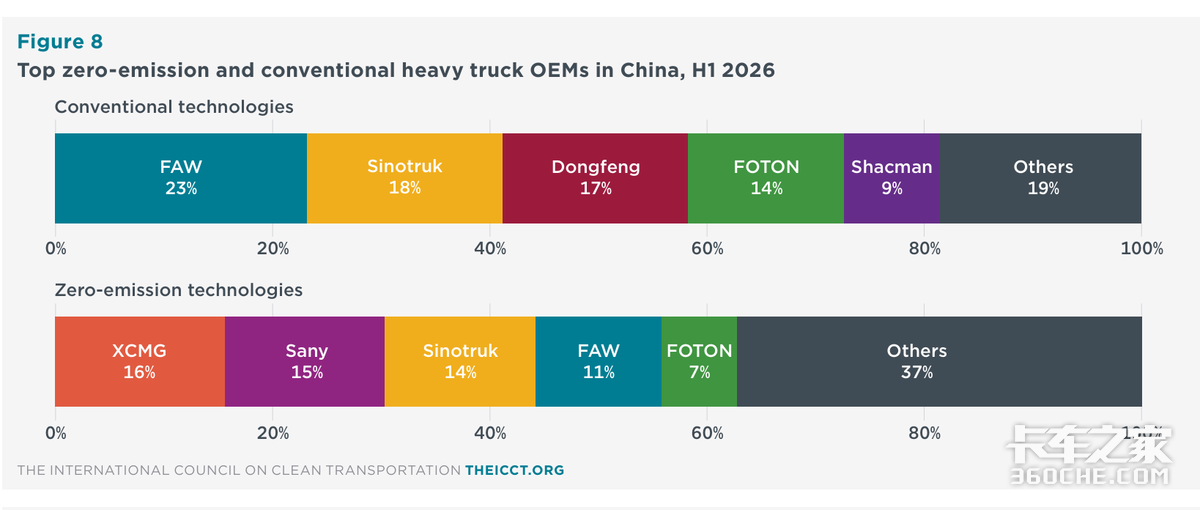
这说明新能源重卡市场正在从“谁都能进来试试”走向更清晰的竞争格局,但距离传统市场的成熟度仍有差距。
品牌、渠道、金融、补能和售后,都会成为车主是否敢买、敢长期跑的决定因素。
因此,新能源重卡下一阶段不该只比电池更大、续航更长、换电更快,还要比谁能让卡友少承担一点不确定性。
货源变化时有没有替代工况,电池衰减后怎么处理,维修等待有没有备车,换电站停运时有没有应急方案,二手车有没有真实交易价格。
这份报告最值得记住的结论,不是“新能源重卡增长了54%”,而是增长已经开始分层。
电动化会继续扩大,但它首先改变的是那些可以被标准化、被排班、被集中管理的运输场景。
结语:
对卡友而言,最稳妥的判断方式也很朴素:别先问“新能源是不是趋势”,先问“我的这条线路,能不能把趋势变成今天的流水”。当答案能被一笔一笔算出来,电动化才真正从新闻里的大数字,变成车轮底下的生意。(文/孔祥祺)
注:本文数据均据ICCT《Zero-emission medium- and heavy-duty vehicle market in China: H1 2026》;
“零排放”按报告定义包括纯电和燃料电池,统计对象为3.5吨以上中重型车辆。