
2026年10月9日,比亚迪第15万台新能源商用车在淮安正式下线。对于一家车企而言,15万台足以构成一个规模节点;但对商用车行业来说,比数字更值得关注的,是站在这一节点上的车型。
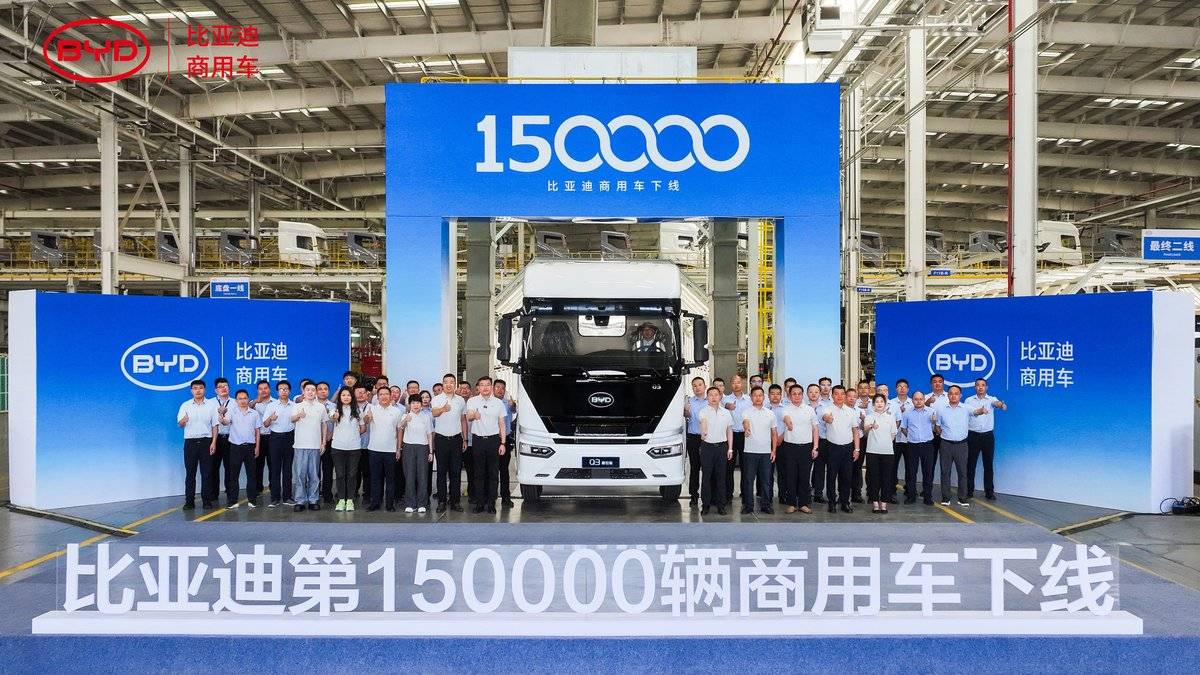
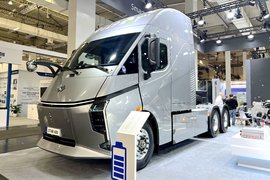
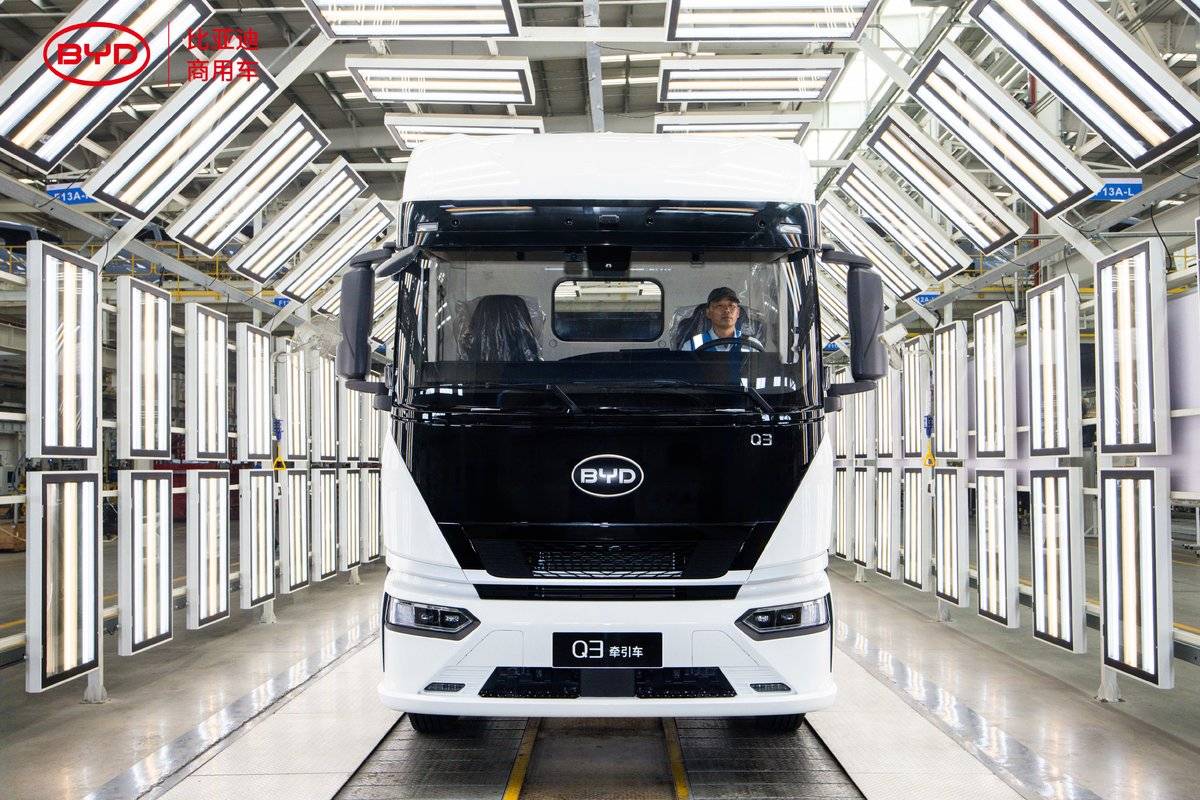
第15万台不是新能源客车,也不是轻型物流车,而是纯电动牵引车Q3。
这个安排释放出的信号相当明确。比亚迪商用车正在把长期积累的三电、制造和供应链能力,进一步向卡车业务倾斜,并开始正面进入运营强度更高、补能条件更复杂、成本核算更严格的干线物流市场。
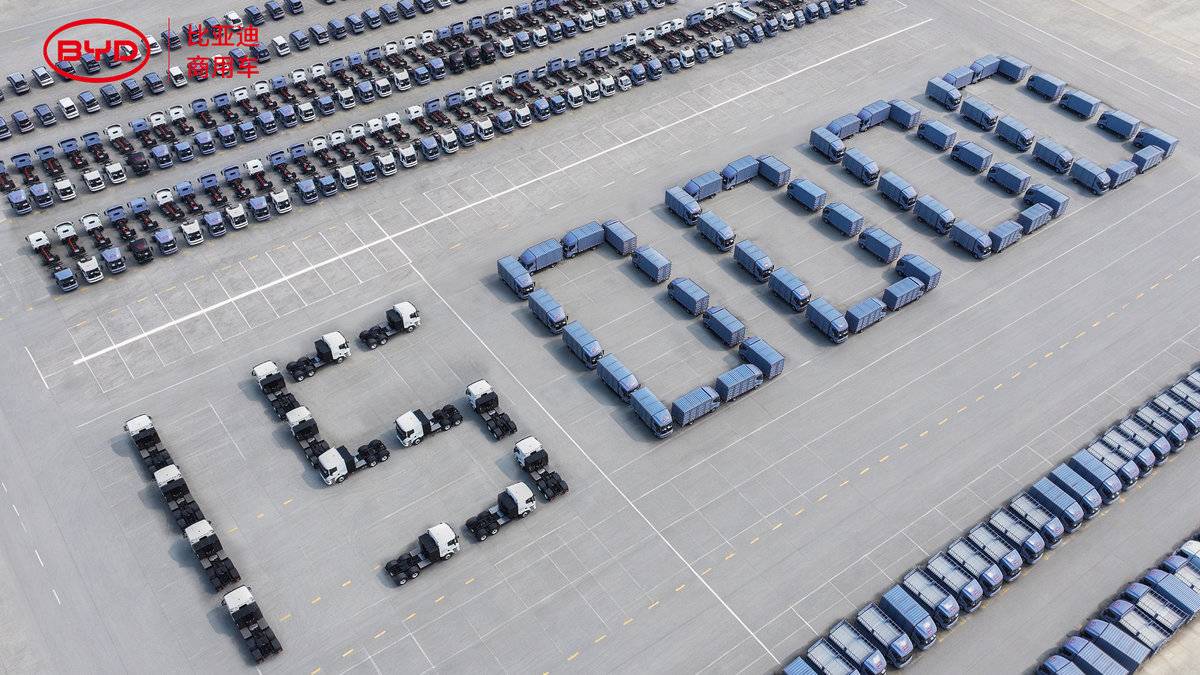
如果说过去18年解决的是新能源商用车能不能进入不同运营场景,那么15万台之后要回答的,就是电动重卡能不能真正跑进干线运输的主流市场。
从公交到干线,比亚迪商用车正在换一道更难的题
比亚迪商用车早期从城市公交切入,2012年启动卡车研发,随后逐步将新能源技术延伸至物流运输。
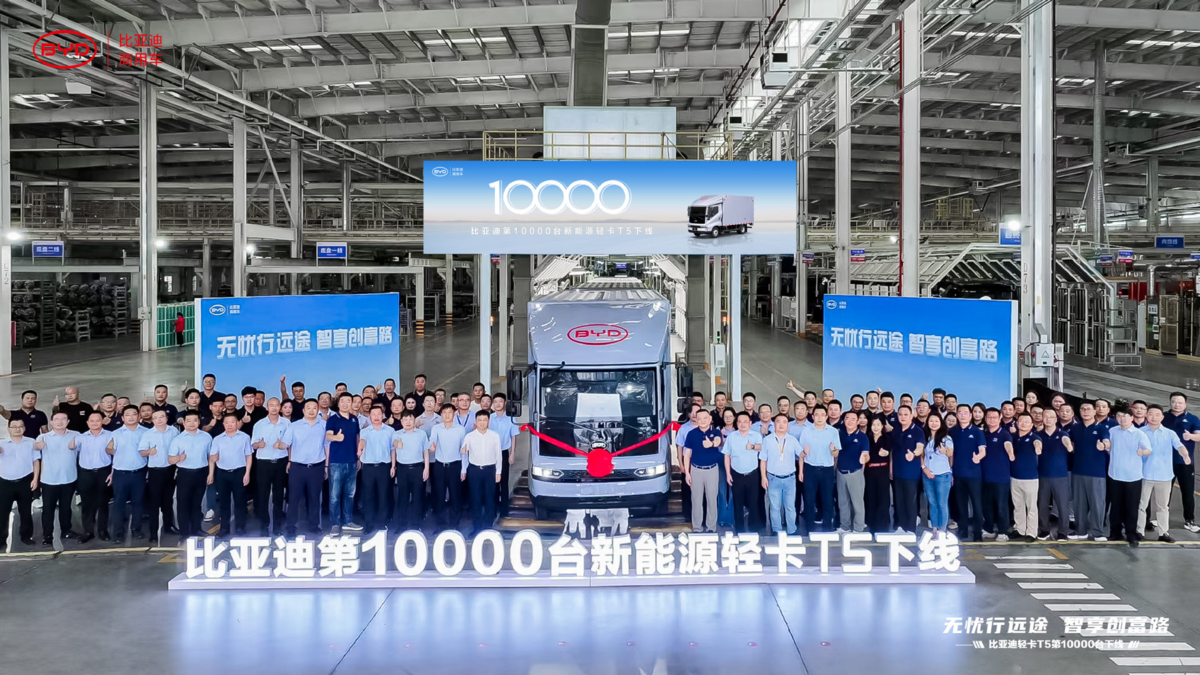
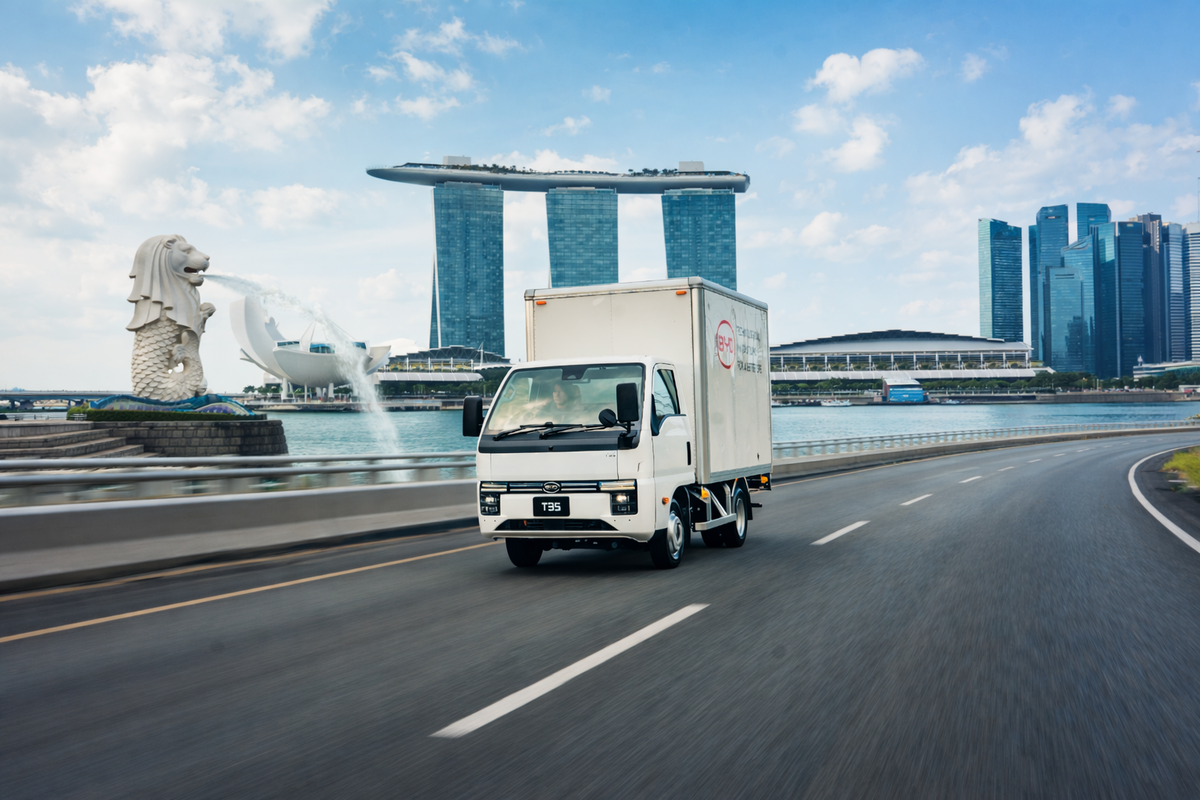
2025年,轻卡T5第1万台下线,轿卡T4全球上市,产品覆盖继续向城配、冷链等细分场景拓展。
这条路径有着清晰的递进关系。城市公交线路固定、运营半径明确,城配和冷链的运输边界也相对可控。
干线电动重卡则完全不同,车辆要面对更长的运营里程、更高的出勤强度,以及沿途并不完全统一的补能和服务条件。
同时也要看到,15万台是比亚迪商用车的累计规模,不能简单等同于卡车销量,更不能直接证明其重卡业务已经完成规模化。
把第15万台放在纯电动牵引车Q3上,表达的是下一阶段的业务方向。至于这一方向能否转化为持续交付、客户复购和市场份额,还要接受真实运营场景的检验。
600kW和双枪快充,只是干线市场的入场券
纯电动牵引车Q3搭载商用车专用刀片电池,电机峰值功率达到600kW,并支持双枪快充。
放在干线运输场景中,600kW对应的是重载工况下的动力储备,双枪快充解决的则是车辆停下来以后,能否尽快完成补能并重新投入运营。
这些配置抓住了纯电重卡的两个关键问题,跑不跑得动,以及停多久才能继续跑。
但参数解决的只是车辆能力,车队最终核算的是经营结果。实际能耗、有效载荷、充电电价、排队时间、维修半径、车辆出勤率和二手车残值,都会进入一辆纯电重卡的全生命周期成本。
对于车队来说,峰值功率再高,如果补能排队时间不可控,车辆依然可能少跑一趟;充电速度再快,如果线路沿途缺少稳定的补能设施,也很难形成可复制的运营方案。
动力和快充是纯电动牵引车Q3进入干线市场的门票,能否持续提供稳定成本与稳定出勤,才决定车队会不会追加采购。
从一辆车到一条线,干线电动化拼的是运营闭环
新能源重卡在固定线路上更容易建立成本优势。车队可以围绕固定货源、固定里程和固定场站配置充电设施,把电价、补能时间和车辆调度控制在相对明确的范围内。
一旦进入跨区域干线运输,问题就会迅速放大。车辆性能、补能网络、车队调度、售后服务和备件供应,只要其中一个环节出现缺口,就可能影响整条运输线路的效率。
因此,干线电动化真正比拼的,已经不是一辆车的单项参数,而是一套完整的运营闭环。
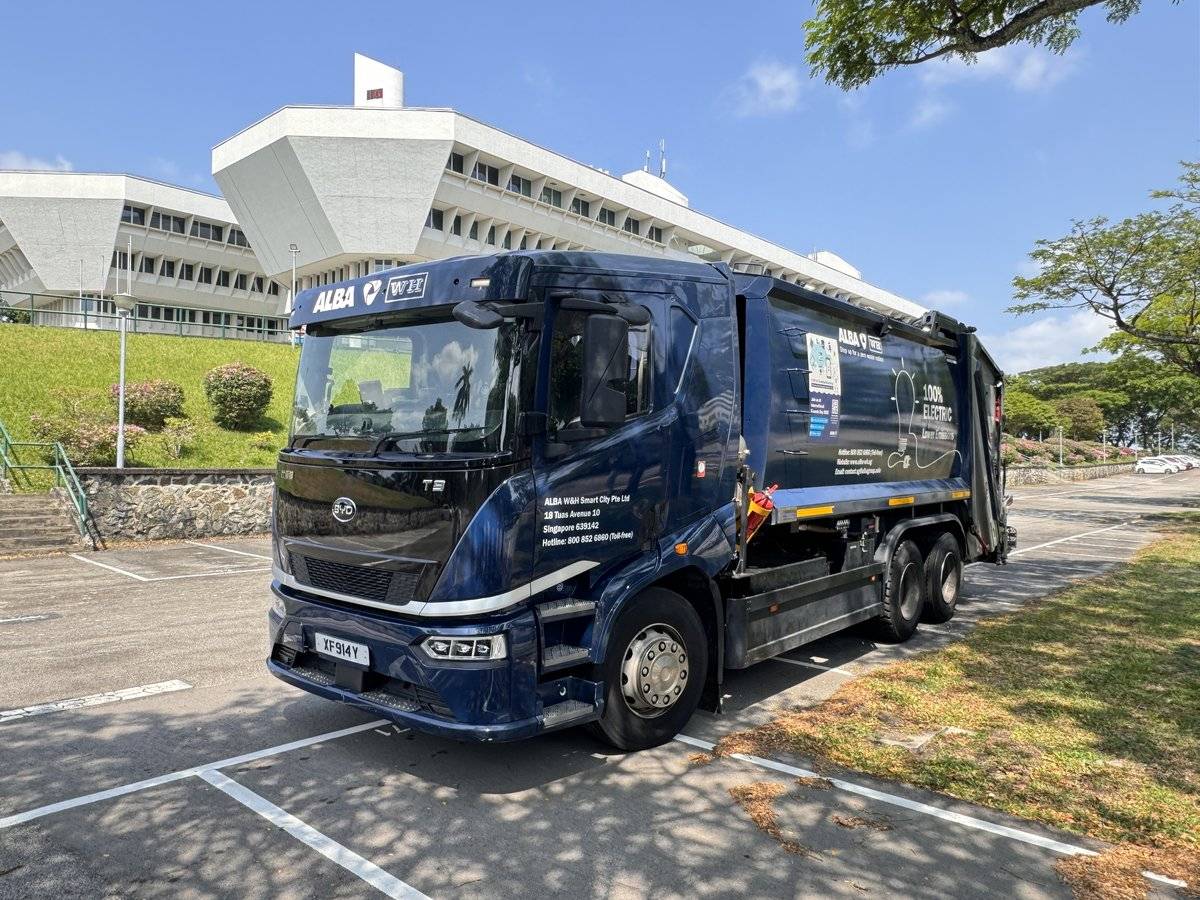
比亚迪商用车在2026年德国汉诺威IAA车展上提出由整车、补能网络、车队智能管理和全周期维保组成的零碳物流方案,方向正是从单一车辆销售转向系统能力交付。
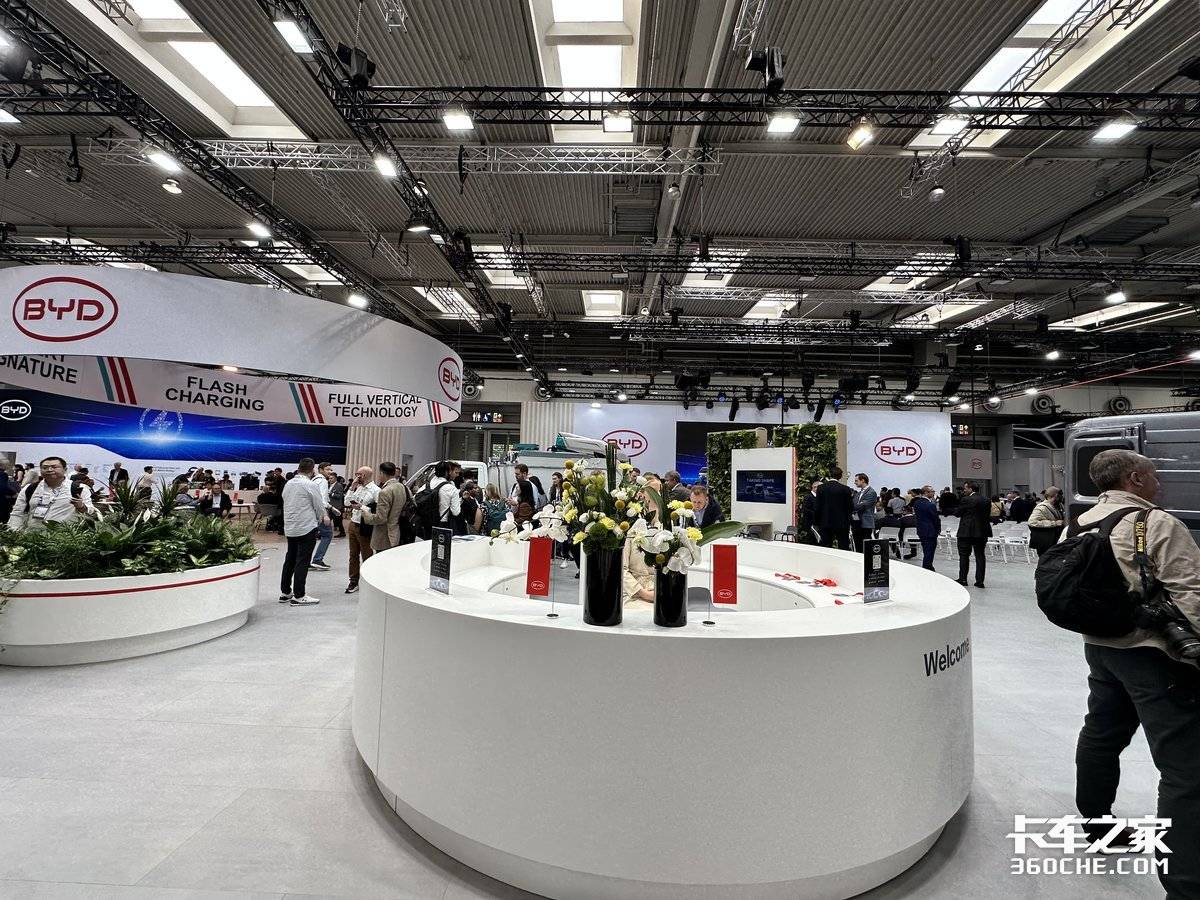
这套方案的关键不在概念是否完整,而在各个环节能否真正落地。补能网络能不能覆盖目标线路,服务体系能不能快速响应,车队管理能不能降低空驶和等待时间,最终都会反映到客户的利润表上。
全球化的下一关,不是出口数量而是服务密度
目前,比亚迪商用车已进入全球70多个国家和地区,新能源客车连续三年获得年度出口冠军。
客车业务积累的海外认证、渠道和服务经验,为卡车出海提供了基础,但客车的成功路径无法直接照搬到重卡市场。
卡车是一种直接参与货运经营的生产资料。车辆停驶一天,带来的不仅是维修成本,还有运输计划被打乱、订单无法完成以及客户关系受损。
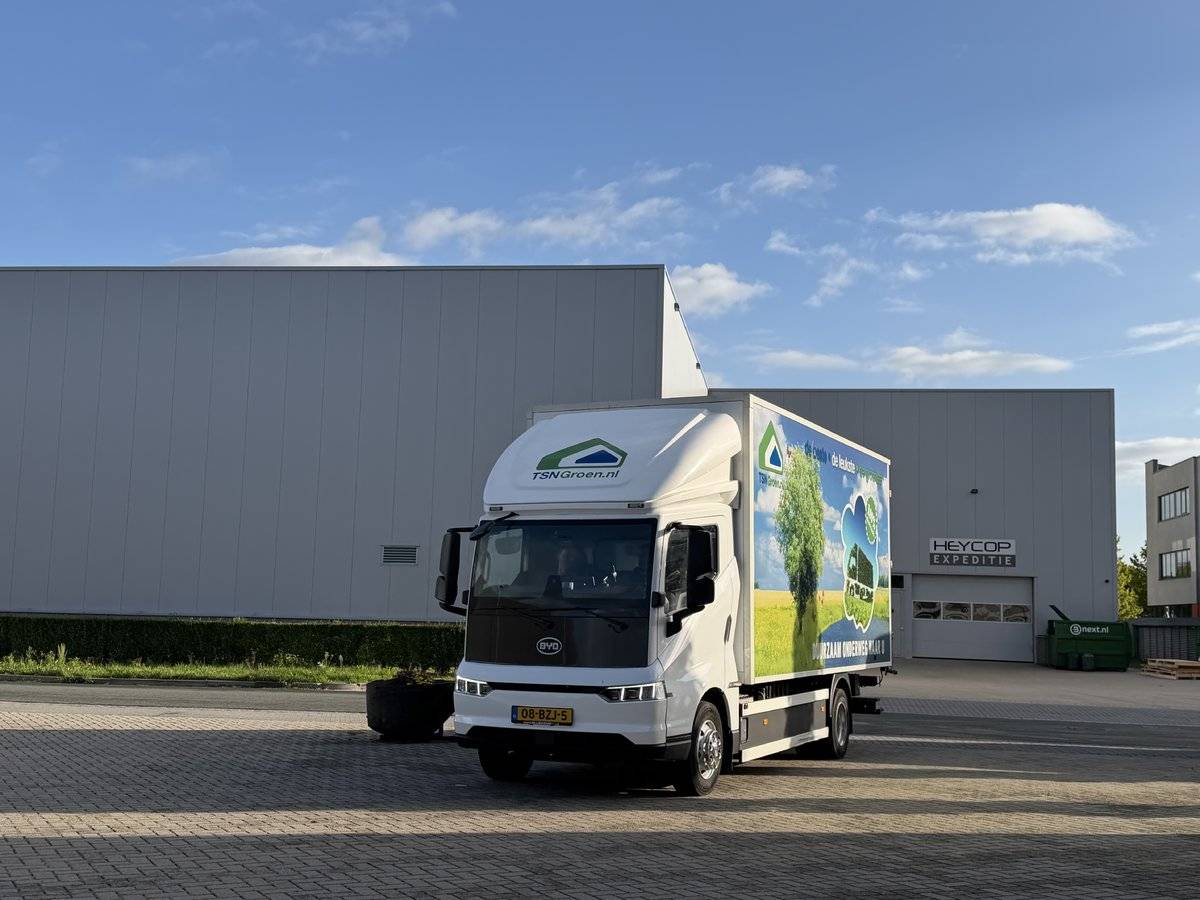
海外市场还要面对不同国家的法规、充电标准、运营习惯和零部件供应条件,对本地化服务能力提出了更高要求。
所以,比亚迪商用车卡车业务能否复制客车的全球化成果,关键不只在于车辆卖到多少个国家,更在于服务网点、备件仓储和补能伙伴能否形成足够密度。
产品走出去只是第一步,让车辆在当地长期稳定运营,才算真正进入市场。
结语
第15万台下线,记录的是比亚迪商用车过去18年的技术积累;纯电动牵引车Q3站上这一节点,则指向新能源商用车竞争的下一阶段。行业比拼正在从“有没有新能源产品”,转向“能不能在真实运输中持续创造收益”。
干线物流是商用车电动化最难突破、也最具价值的市场。只有当车辆、补能、服务与运营真正形成闭环,新能源重卡才能从局部场景走向规模应用。
届时被改变的将不只是一种动力形式,更是整个干线物流的能源结构与运营方式。