2026年9月微卡:五菱居首,远程月销突破5000辆
国内终端上险数据显示,2026年9月微卡销售52979辆,环比增长12.1%,同比下降17.9%;1至9月累计销售504590辆,同比下降14.4%。9月比8月多卖5739辆,市场有所恢复,但尚未回到去年同期规模。
五菱、长安、福田仍列前三,远程则以5279辆位列第四。前三品牌的9月份额合计62.7%,低于累计的68.8%;市场恢复与头部份额分散同时发生,这是本月比排名本身更值得看的变化。
9月销量
9月同比
9月环比
1至9月累计
同比 -14.4%
核心洞察
头部规模优势仍在,月度份额更分散。前三品牌占9月市场62.7%,较累计低6.1个百分点。五菱保持第一,而远程、菱势汽车等品牌同比增长,微卡的竞争增量向头部以外扩展。
远程的单月领先开始改变累计距离。远程9月比东风多1181辆,将两家累计差距从8月底5934辆缩至4753辆。累计第四名仍属东风,但竞争距离已经收窄。
回升中,新能源承担更大增量。新能源占比由23.3%升至28.0%。按总量和公布占比估算,其环比增量约3800辆,占微卡整体增量约三分之二;恢复并非各能源路线平均展开。
五菱稳居首位,增长品牌分布在头部之外
9月:五菱保持领先,远程与菱势汽车扩大规模
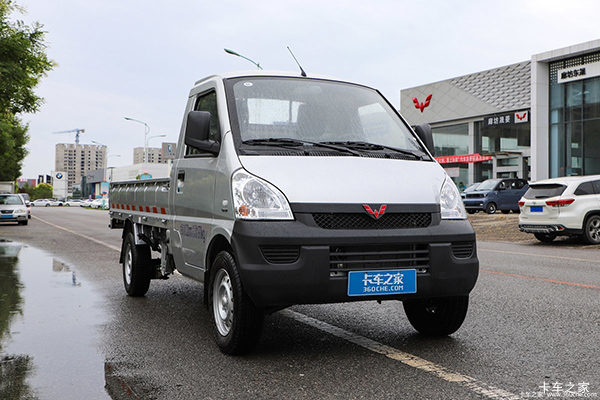
五菱以15141辆、28.6%的份额排名第一,领先长安5506辆;长安和福田分别销售9635辆、8424辆。规模优势仍明显,但三家同比降幅都超过微卡整体,9月合计份额比累计低6.1个百分点。头部排名稳定,并不意味着市场份额也静止不动。
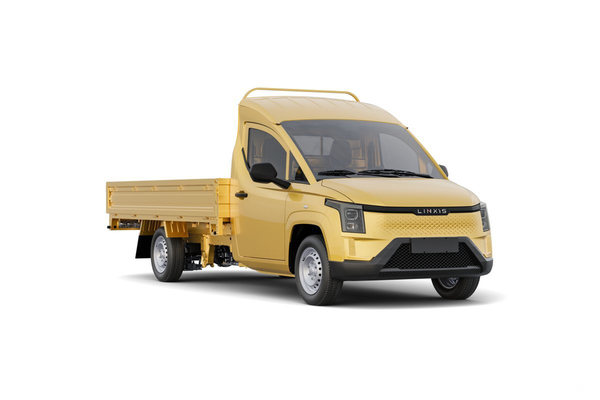
远程销售5279辆,同比增长110.8%,位列第四,比东风多1181辆。菱势汽车以2175辆排第六,同比增长615.5%;奇瑞销售2102辆,增长10.5%。市场总量同比收缩,这些品牌却扩大规模,表明不同品牌面对的增长空间并不一致。
9月前十品牌合计占93.6%,远程、菱势汽车、奇瑞和雷驰四家同比增长。当前竞争更接近高集中度市场内部的重新分配,而非所有品牌随总量同步恢复。
2026年9月品牌销量TOP10(辆)
| 排名 | 品牌 | 销量/辆 | 份额 | 环比 | 同比 |
|---|---|---|---|---|---|
| 1 | 五菱 | 15,141 | 28.6% | -0.2% | -29.5% |
| 2 | 长安 | 9,635 | 18.2% | 8.0% | -27.3% |
| 3 | 福田 | 8,424 | 15.9% | 9.0% | -26.2% |
| 4 | 远程 | 5,279 | 10.0% | 57.5% | 110.8% |
| 5 | 东风 | 4,098 | 7.7% | 22.3% | -19.8% |
| 6 | 菱势汽车 | 2,175 | 4.1% | 25.1% | 615.5% |
| 7 | 奇瑞 | 2,102 | 4.0% | 39.6% | 10.5% |
| 8 | 鑫源 | 1,378 | 2.6% | 7.0% | -48.2% |
| 9 | 太行成功 | 803 | 1.5% | 4.0% | -48.6% |
| 10 | 雷驰 | 547 | 1.0% | 47.8% | 68.8% |
1至9月:东风保有累计第四,远程将差距缩至4753辆
1至9月,五菱累计销售169411辆,份额33.6%;长安累计98272辆,份额19.5%;福田累计79415辆,份额15.7%。三家合计占68.8%。五菱累计同比下降13.2%,降幅小于整体;长安和福田分别下降22.4%和16.7%,前三品牌均未恢复至去年同期规模。
东风累计销售35404辆,继续排名第四;远程累计销售30651辆,位居第五。8月底两者累计相差5934辆,9月远程单月领先1181辆后,差距缩小至4753辆。远程9月的领先已使累计差距收窄,但年内名次仍由东风领先。
远程累计同比增长39.8%,菱势汽车增长281.3%,奇瑞增长6.5%,跃进增长31.4%,是累计前十中的增长品牌;其余六家均下降。雷驰进入9月单月前十但未进入累计前十,跃进则保留累计第十,说明后段品牌的单月增量尚需持续,才能转化为年内位次变化。
2026年1至9月品牌销量TOP10(辆)
| 排名 | 品牌 | 销量/辆 | 份额 | 同比 |
|---|---|---|---|---|
| 1 | 五菱 | 169,411 | 33.6% | -13.2% |
| 2 | 长安 | 98,272 | 19.5% | -22.4% |
| 3 | 福田 | 79,415 | 15.7% | -16.7% |
| 4 | 东风 | 35,404 | 7.0% | -32.0% |
| 5 | 远程 | 30,651 | 6.1% | 39.8% |
| 6 | 鑫源 | 16,315 | 3.2% | -36.5% |
| 7 | 奇瑞 | 15,576 | 3.1% | 6.5% |
| 8 | 菱势汽车 | 10,391 | 2.1% | 281.3% |
| 9 | 太行成功 | 9,261 | 1.8% | -29.7% |
| 10 | 跃进 | 5,658 | 1.1% | 31.4% |
前十省份全部下降,广东跌幅相对较小
1至9月,河北以44487辆位列省份第一,广东和山东分别为38328辆、35814辆,前三省份合计占23.5%;加上云南和河南后,前五省份合计占35.5%。河北同比下降17.4%,山东下降23.3%,云南和河南分别下降17.5%和19.8%。
累计销量前十省份全部同比下降。广东下降5.1%,为前十省份中降幅最小者;浙江下降9.4%,四川下降13.3%,也好于整体14.4%的降幅。山东下降23.3%,为前十省份中降幅最大者,区域市场并非同步收缩。
2026年1至9月省份累计销量TOP10(辆)
| 省份 | 河北 | 广东 | 山东 | 云南 | 河南 | 四川 | 浙江 | 甘肃 | 安徽 | 贵州 |
|---|---|---|---|---|---|---|---|---|---|---|
| 销量 | 44,487 | 38,328 | 35,814 | 31,156 | 29,346 | 28,781 | 28,049 | 23,210 | 19,901 | 19,184 |
| 同比 | -17.4% | -5.1% | -23.3% | -17.5% | -19.8% | -13.3% | -9.4% | -21.9% | -18.0% | -14.3% |
| 占比 | 8.8% | 7.6% | 7.1% | 6.2% | 5.8% | 5.7% | 5.6% | 4.6% | 3.9% | 3.8% |
深圳市 累计
同比 23.7%
广州市 累计
同比 2.8%
佛山市 累计
同比 -17.2%
深圳和广州分别销售10276辆、9262辆,同比增23.7%和2.8%,合计占广东51.0%;佛山2548辆,同比降17.2%。同一省份内,核心城市的增长与其他城市的收缩并存,省级降幅较小,并不代表各地机会均等。
新能源回到28%,燃油占比降至66.9%
9月微卡新能源占比28.0%,比8月提高4.7个百分点,比去年9月提高11.3个百分点。按微卡总量与公布占比估算,新能源环比约增加3800辆,约占全市场增量的三分之二。新能源正在成为微卡月度恢复中更有分量的一部分。
燃油占比从8月71.4%降至66.9%,天然气占比为5.0%,变化较小。不过,新能源占比仍低于今年6月的29.8%,7月、8月也曾连续回落。这条路线的中期抬升和短期波动,正在同时发生。
微卡整体近13个月燃料类型占比(%)
| 月份 | 燃油 | 天然气 | 新能源 |
|---|---|---|---|
| 2025.09 | 77.7% | 5.6% | 16.7% |
| 2025.10 | 78.1% | 5.4% | 16.5% |
| 2025.11 | 77.6% | 5.1% | 17.3% |
| 2025.12 | 75.4% | 4.3% | 20.3% |
| 2026.01 | 84.1% | 4.6% | 11.4% |
| 2026.02 | 86.8% | 5.0% | 8.2% |
| 2026.03 | 80.3% | 5.9% | 13.8% |
| 2026.04 | 73.1% | 6.2% | 20.6% |
| 2026.05 | 69.4% | 5.7% | 24.9% |
| 2026.06 | 64.7% | 5.5% | 29.8% |
| 2026.07 | 67.8% | 5.0% | 27.1% |
| 2026.08 | 71.4% | 5.3% | 23.3% |
| 2026.09 | 66.9% | 5.0% | 28.0% |
对城市短途配送来说,车辆购置投入和日常能源费用共同影响经营账本。微卡整体仍以燃油为主,而新能源已接近三成,产品竞争需要同时回应两类用户的成本诉求。
五菱的规模领先与远程的快速增长,构成9月微卡市场的两面:前三品牌掌握六成以上份额,头部以外的品牌也在扩大自身市场。新能源参与月度恢复、远程缩小累计差距,让这轮回升呈现出比总量更丰富的竞争变化。
数据来源:国内终端上险数据。统计期间:2026年9月及2026年1至9月累计。