2026年9月新能源牵引车:解放月榜领先徐工294辆,徐工累计居首
国内终端上险数据显示,2026年9月新能源中重卡牵引车上险25550辆,同比增长35.3%,环比增长26.6%;1至9月累计上险161632辆,同比增长55.4%。9月市场较8月明显回升,比2025年同期增加约6700辆。
单月与累计市场由不同品牌领跑。解放9月上险4607辆,以294辆优势领先徐工;徐工前9个月累计上险27538辆,仍领先解放3512辆。更值得关注的是,9月结果已将两者累计差距由前8个月的3806辆缩小至3512辆,而累计第二至第四名之间也形成近距离竞争。
9月销量
9月同比
9月环比
1至9月累计
同比 55.4%
新能源占比
牵引车整体
核心洞察
解放单月领先,累计差距缩小294辆。解放9月比徐工多上险294辆,这一优势等额压缩了徐工的累计领先幅度,但尚未改变前9个月排序。
累计第二至第四名仅差2823辆。解放、重汽和三一累计销量依次为24026辆、23011辆和21203辆;三一与第五名欧曼则相差8017辆,前四与后续品牌之间已有明显断层。
新能源占比在8月回落后再度上升。新能源在牵引车整体中的占比由7月62.0%降至8月61.8%,9月回升至64.4%,连续三个月保持在六成以上。
9月新能源牵引车品牌前三
2026年9月 单位:辆
解放
4,607徐工
4,313重汽
3,675品牌格局:解放压缩累计差距,前四集团与后续品牌拉开距离
9月:解放领先294辆,前三品牌合占49.3%
解放9月上险4607辆、占18.0%,徐工上险4313辆、占16.9%,两家仅差294辆。重汽以3675辆位列第三,三一3186辆、欧曼2023辆分列其后。前四品牌合计占61.8%,解放与徐工之间的短距离竞争,是这个头部格局中最直接的看点。
重汽同比增长89.4%,在月榜前五中增幅最高;乘龙887辆、雷驰774辆,同比分别增长108.2%和99.0%。前者是在较大规模上加速,后两者则在扩充自身市场。陕汽和远程同比下降15.0%和9.8%,也说明行业增长并未平均落到每个品牌。
9月,西南地区一家砂石运输客户在试用2辆徐工新能源牵引车后,将订单扩大至100辆,首批车辆已交付。由小规模试用转向车队采购,展示了新能源牵引车在具体运输线路上的拓展路径:车辆能否适应装载、周转和补能节奏,影响客户后续投入。
2026年9月品牌销量TOP10(辆)
| 排名 | 品牌 | 销量/辆 | 份额 | 环比 | 同比 |
|---|---|---|---|---|---|
| 1 | 解放 | 4,607 | 18.0% | 41.2% | 30.6% |
| 2 | 徐工 | 4,313 | 16.9% | 40.1% | 51.0% |
| 3 | 重汽 | 3,675 | 14.4% | 10.5% | 89.4% |
| 4 | 三一 | 3,186 | 12.5% | 37.7% | 37.7% |
| 5 | 欧曼 | 2,023 | 7.9% | 14.0% | 20.0% |
| 6 | 陕汽 | 1,705 | 6.7% | 32.7% | -15.0% |
| 7 | 远程 | 894 | 3.5% | 11.5% | -9.8% |
| 8 | 乘龙 | 887 | 3.5% | -8.2% | 108.2% |
| 9 | 东风 | 815 | 3.2% | 17.6% | 41.0% |
| 10 | 雷驰 | 774 | 3.0% | 60.9% | 99.0% |
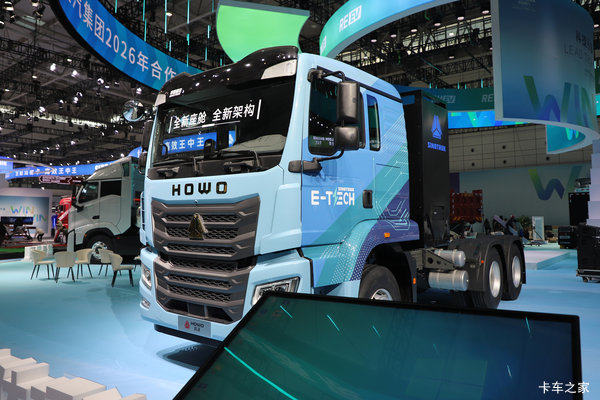
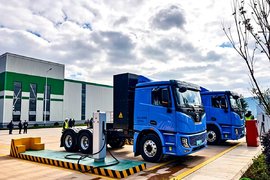
中国重汽豪沃重卡 HOWO TX EV纯电动牵引车 卡车之家产品库资料图
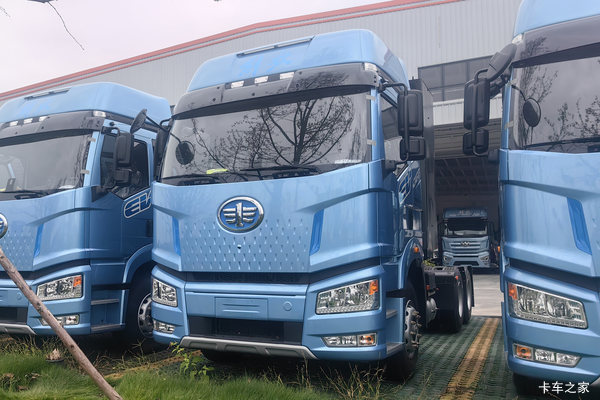
一汽解放 J6P 纯电动牵引车 卡车之家产品库资料图
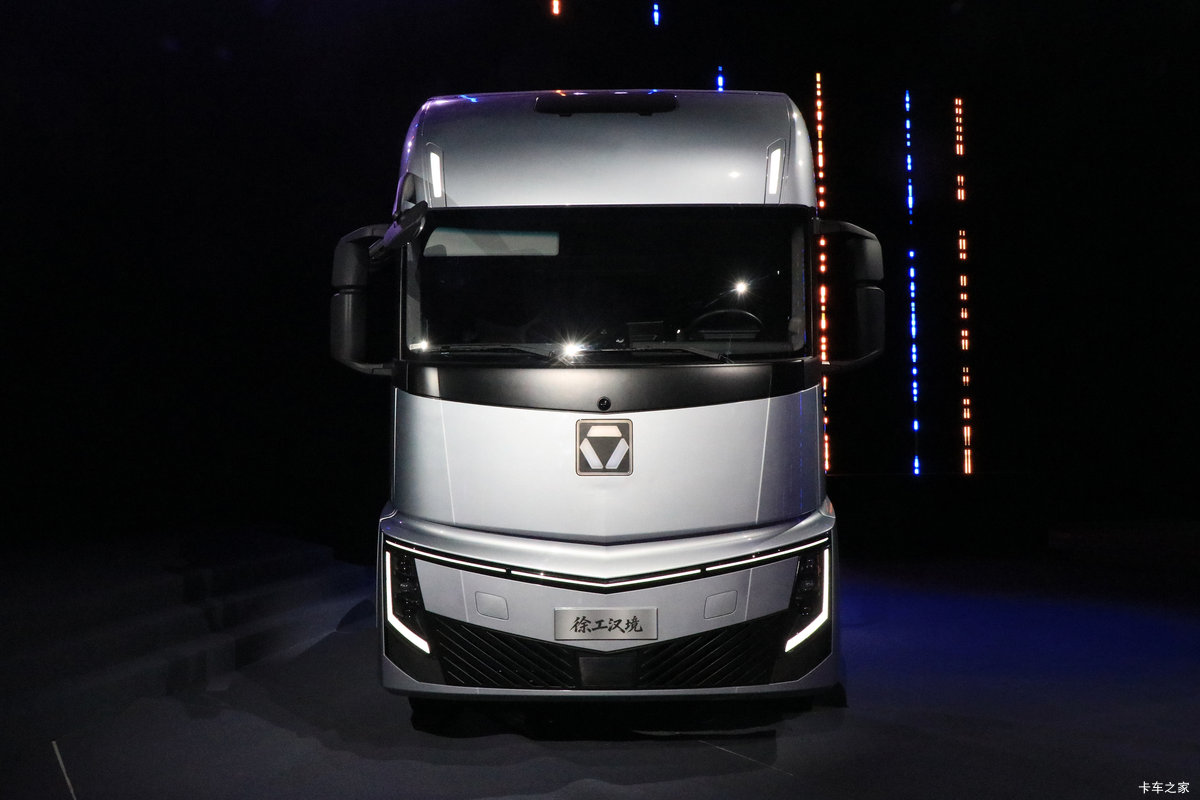
徐工汉境6X4纯电动牵引车 卡车之家产品库资料图
1至9月:徐工守住累计首位,解放扩大对重汽的次席优势
1至9月,徐工累计上险27538辆、占17.0%,解放累计24026辆、占14.9%。解放凭借9月的单月领先,将徐工的累计优势由前8个月的3806辆压缩至3512辆。单月胜负已经开始影响累计差距,但以当前规模看,尚不足以改变累计榜首。
累计第二名解放领先重汽1015辆。前8个月两者实际只差83辆,9月解放比重汽多上险932辆,使次席优势明显扩大。重汽累计23011辆,又领先三一1808辆;三一累计21203辆,与解放相差2823辆。相比之下,三一与第五名欧曼的差距达到8017辆,累计竞争主要集中在前四内部。
重汽累计同比增长107.4%,是前五品牌中增幅最高者;徐工、三一和解放分别增长65.3%、53.8%和37.1%。后续品牌中,乘龙累计6250辆、增长130.2%,集瑞联合累计5124辆、增长175.8%。雷驰进入9月前十但未进入累计前十,集瑞联合则位列累计第九却未进入9月前十,反映单月放量与长期销量基础并不相同。
2026年1至9月品牌销量TOP10(辆)
| 排名 | 品牌 | 销量/辆 | 份额 | 同比 |
|---|---|---|---|---|
| 1 | 徐工 | 27,538 | 17.0% | 65.3% |
| 2 | 解放 | 24,026 | 14.9% | 37.1% |
| 3 | 重汽 | 23,011 | 14.2% | 107.4% |
| 4 | 三一 | 21,203 | 13.1% | 53.8% |
| 5 | 欧曼 | 13,186 | 8.2% | 34.7% |
| 6 | 陕汽 | 11,228 | 6.9% | 2.1% |
| 7 | 远程 | 8,051 | 5.0% | 49.2% |
| 8 | 乘龙 | 6,250 | 3.9% | 130.2% |
| 9 | 集瑞联合 | 5,124 | 3.2% | 175.8% |
| 10 | 东风 | 4,397 | 2.7% | 10.8% |
区域格局:山西规模居首,河北等四省贡献主要增量
1至9月,山西累计上险17124辆、占10.6%,广东以15719辆居次,河北和山东分别为14598辆、14546辆。前三省合计占29.3%,加入山东和浙江后,前五省份合计占45.6%。区域规模分布较广,尚未形成由单一省份主导的格局。
前十省份全部同比增长,但新增规模主要来自高增速省份。按现有销量和同比增幅估算,河北较上年同期增加约1.06万辆,山西增加约9900辆,山东和浙江各增加约9500辆;广东虽然规模位居第二,但同比仅增长4.8%,增量约700辆。既有大市场能否继续扩张,与高增长省份能否沉淀为稳定需求,是区域竞争的两个不同命题。
2026年1至9月省份累计销量TOP10(辆)
| 省份 | 山西 | 广东 | 河北 | 山东 | 浙江 | 四川 | 广西 | 陕西 | 内蒙古 | 福建 |
|---|---|---|---|---|---|---|---|---|---|---|
| 销量 | 17,124 | 15,719 | 14,598 | 14,546 | 11,750 | 8,974 | 7,694 | 5,751 | 5,222 | 5,213 |
| 同比 | 136.0% | 4.8% | 268.7% | 190.5% | 424.8% | 76.9% | 73.6% | 91.4% | 127.0% | 69.7% |
| 占比 | 10.6% | 9.7% | 9.0% | 9.0% | 7.3% | 5.6% | 4.8% | 3.6% | 3.2% | 3.2% |
太原市 累计
同比 223.2%
晋中市 累计
同比 1686.5%
临汾市 累计
同比 6.3%
山西的太原、晋中和临汾累计上险2728辆、2376辆和1727辆,合计占全省39.9%。太原同比增长223.2%,晋中增长1686.5%,临汾增长6.3%;增速悬殊,意味着同省不同城市的扩张节奏并不一致。前三城之外仍有六成销量,区域布局也需要兼顾吕梁、大同等市场。
能源走势:新能源占比回升至64.4%,燃油与天然气基本持平
9月中重卡牵引车整体上险39649辆,其中新能源25550辆,占64.4%;燃油和天然气分别占17.8%和17.7%。新能源占比较8月提高2.6个百分点,较去年9月提高27.1个百分点,已经成为牵引车当期销量中占比最大的能源板块。
13个月走势也显示,这一变化有波动:今年3月新能源占比为26.4%,4月至7月连续提高,8月小幅回落,9月再度上升。近三个月均超过六成,但仍低于去年12月的67.2%。观察重点已从某个月能否放量,转向高占比能否在不同月份和运输场景中维持。
牵引车整体近13个月燃料类型占比(%)
| 月份 | 燃油 | 天然气 | 新能源 |
|---|---|---|---|
| 2025.09 | 17.6% | 45.0% | 37.3% |
| 2025.10 | 15.3% | 48.3% | 36.4% |
| 2025.11 | 12.7% | 40.1% | 47.2% |
| 2025.12 | 9.6% | 23.2% | 67.2% |
| 2026.01 | 15.4% | 42.5% | 42.0% |
| 2026.02 | 16.1% | 54.6% | 29.3% |
| 2026.03 | 12.8% | 60.8% | 26.4% |
| 2026.04 | 10.5% | 54.6% | 34.8% |
| 2026.05 | 15.0% | 31.5% | 53.0% |
| 2026.06 | 17.4% | 24.0% | 58.4% |
| 2026.07 | 19.4% | 18.6% | 62.0% |
| 2026.08 | 19.0% | 19.2% | 61.8% |
| 2026.09 | 17.8% | 17.7% | 64.4% |
能源份额变化意味着牵引车竞争已不能只看整车销量。对固定线路、砂石运输等高频运营场景,补能条件、续航匹配、出勤效率和全生命周期成本共同决定新能源车型的适用性。9月新能源份额扩大说明其市场权重进一步提高,但不同线路和运营组织方式仍会影响具体技术路线的选择。
写在最后
9月解放取得294辆的单月优势,不仅形成月榜领先,也将其与徐工的累计差距压缩至3512辆;与此同时,解放对重汽的累计优势从前8个月的83辆扩大到1015辆。头部竞争因此呈现两条主线:榜首差距收窄,累计次席的缓冲空间扩大。
区域增量更多来自河北、山西、山东和浙江等高增长市场,能源结构则在8月小幅回落后重新向新能源倾斜。接下来判断竞争强弱,既要观察单月领先能否持续转化为累计份额,也要看订单和场景拓展能否沉淀为终端上险。
数据来源:国内终端上险数据。统计期间:2026年9月及2026年1至9月累计。