2026年9月新能源小卡微卡:远程上险5410辆,菱势领先奇瑞43辆
国内终端上险数据显示,2026年9月,新能源小卡微卡(总质量小于4.3吨)上险15420辆,同比增长33.9%、环比增长35.8%;1至9月累计上险109782辆,同比增长15.4%。9月较8月约增加4065辆,恢复幅度较大。
增长并未平均分布。远程以5410辆占35.1%,领先第二名3231辆;菱势汽车与奇瑞分别上险2179辆、2136辆,相差仅43辆。榜首的规模优势与第二、第三名的接近竞争,构成本月两条不同的看点。
9月销量
9月同比
9月环比
1至9月累计
同比 15.4%
核心洞察
远程贡献约一半月度增量。按环比增速估算,远程9月较8月增加约1986辆,约占市场净增量的49%,其单月份额比累计份额高7个百分点。
月榜贴近,累计格局仍有距离。菱势汽车单月领先奇瑞43辆,但累计仍落后奇瑞5352辆;其与累计第三名福田的距离则缩小至3710辆。
浙江前三城形成多点支撑。金华、温州、台州合计6418辆,占浙江累计规模约53.6%,金华与温州之间仅相差29辆,省内没有单一城市占据绝对主导。
菱势与奇瑞只差43辆
2026年9月国内终端上险量对比
菱势汽车
2179辆单月差距
43辆奇瑞
2136辆远程拉大累计优势,第二梯队仍在重排压力中
9月:头部吸收主要增量,43辆划开二三名
远程9月上险5410辆,同比增长117.4%、环比增长58.0%,两项增速均高于市场。按公布环比估算,其较8月增加约1986辆,约占全市场月度净增量的一半;单月份额也高于累计份额7个百分点。9月市场的恢复,远程承担了相当一部分增量。
菱势汽车2179辆,同比增长616.8%;奇瑞2136辆,同比增长12.5%,两者仅差43辆。福田1758辆,同比下降16.7%,与菱势相差421辆。第二、第三名接近的月度规模,与福田同比收缩同时出现,头部以外的竞争已形成不同的增长节奏。
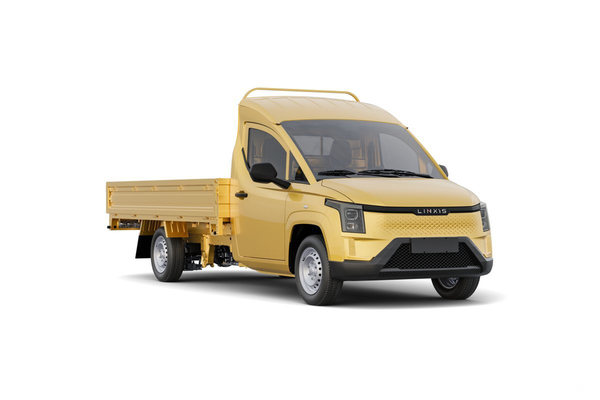
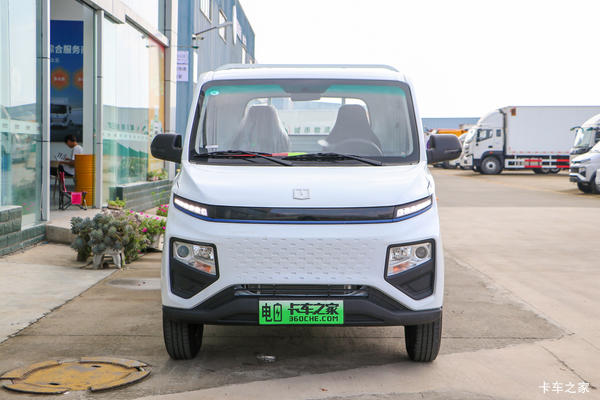
远程星享F1E、菱势黄金小卡均有纯电动微卡产品。城市短途配送中的日均里程、载重与补能条件,会影响车辆日常成本能否转化为经营收益。微卡的产品竞争,需要把这些具体运营条件与购车投入放在同一本账上。
2026年9月品牌销量TOP10(辆)
| 排名 | 品牌 | 销量/辆 | 份额 | 环比 | 同比 |
|---|---|---|---|---|---|
| 1 | 远程 | 5,410 | 35.1% | 58.0% | 117.4% |
| 2 | 菱势汽车 | 2,179 | 14.1% | 25.2% | 616.8% |
| 3 | 奇瑞 | 2,136 | 13.9% | 38.4% | 12.5% |
| 4 | 福田 | 1,758 | 11.4% | 18.2% | -16.7% |
| 5 | 长安 | 808 | 5.2% | 22.2% | 17.3% |
| 6 | 雷驰 | 547 | 3.5% | 47.8% | 67.3% |
| 7 | 东风 | 426 | 2.8% | 20.3% | -47.5% |
| 8 | 比亚迪 | 415 | 2.7% | 1.7% | 41400.0% |
| 9 | 鑫源 | 243 | 1.6% | 15.7% | -68.2% |
| 10 | 五菱 | 218 | 1.4% | -3.1% | -46.2% |
1至9月:远程扩大领先,菱势缩短与累计前三的距离
1至9月,远程累计上险30824辆,同比增长41.3%,占比28.1%,领先奇瑞15061辆。8月底两者差距为11787辆,9月扩大3274辆。远程的月度优势已经继续累积,累计领先超过1.5万辆。
奇瑞累计15763辆,同比增长12.1%;福田14121辆,同比增长7.3%,两者相差1642辆,较8月底扩大378辆。菱势累计10411辆,同比增长282.1%,9月比福田多421辆,使两家累计距离从4131辆缩至3710辆。奇瑞扩大对福田的领先,菱势则在缩短距离,中间梯队的竞争方向并不一致。
长安累计6396辆,同比增长20.4%。比亚迪、雷驰和五菱累计4501辆、3922辆、3796辆,最大差距705辆,是前十中的另一组接近区间;东风和鑫源累计分别下降58.0%、52.0%,仍承受较大的规模收缩压力。
2026年1至9月品牌销量TOP10(辆)
| 排名 | 品牌 | 销量/辆 | 份额 | 同比 |
|---|---|---|---|---|
| 1 | 远程 | 30,824 | 28.1% | 41.3% |
| 2 | 奇瑞 | 15,763 | 14.4% | 12.1% |
| 3 | 福田 | 14,121 | 12.9% | 7.3% |
| 4 | 菱势汽车 | 10,411 | 9.5% | 282.1% |
| 5 | 长安 | 6,396 | 5.8% | 20.4% |
| 6 | 比亚迪 | 4,501 | 4.1% | 11441.0% |
| 7 | 雷驰 | 3,922 | 3.6% | 93.7% |
| 8 | 五菱 | 3,796 | 3.5% | 33.9% |
| 9 | 东风 | 3,430 | 3.1% | -58.0% |
| 10 | 鑫源 | 2,873 | 2.6% | -52.0% |
广东守住规模中心,浙江呈现分散增长
1至9月,广东上险21551辆,占19.6%;浙江以11970辆位列第二,同比增长51.4%;河北为7960辆,同比增长24.3%。广东领先浙江9581辆,省级规模优势依然明显。前三省合计占37.8%,前五省合计占49.5%,市场接近一半分布在前五省,但尚未集中于少数单一地区。
省份TOP10中有7个同比增长、3个下降。山西增长79.3%,福建增长55.7%,浙江增长51.4%;河南下降21.2%,山东下降15.1%,江苏下降6.4%。广东内部的深圳、广州合计16327辆,约占全省75.8%,规模高度集中于两座核心城市;浙江则由多座城市共同支撑,区域结构并不相同。
2026年1至9月省份累计销量TOP10(辆)
| 省份 | 广东 | 浙江 | 河北 | 山东 | 江苏 | 河南 | 福建 | 四川 | 广西 | 山西 |
|---|---|---|---|---|---|---|---|---|---|---|
| 销量 | 21,551 | 11,970 | 7,960 | 7,164 | 5,763 | 5,582 | 5,524 | 4,815 | 3,805 | 3,784 |
| 同比 | 11.0% | 51.4% | 24.3% | -15.1% | -6.4% | -21.2% | 55.7% | 26.8% | 40.9% | 79.3% |
| 占比 | 19.6% | 10.9% | 7.3% | 6.5% | 5.2% | 5.1% | 5.0% | 4.4% | 3.5% | 3.4% |
金华市 累计
同比 108.4%
温州市 累计
同比 43.1%
台州市 累计
同比 62.9%
浙江前三城规模十分接近。金华累计上险2397辆,同比增长108.4%;温州2368辆,同比增长43.1%,与金华仅差29辆;台州1653辆,同比增长62.9%。三市合计6418辆,约占浙江总量的53.6%。
金华与温州分别由高增长和较大基盘支撑,台州也保持两位数以上增幅。前三城合计刚过全省一半,意味着浙江市场并未过度依赖单一中心城市,多点分布有利于形成更广的渠道覆盖,但也要求品牌分别适配不同城市的配送半径、补能条件和运营需求。
微卡整体新能源占比结束两个月回落
从微卡整体能源结构看,9月新能源占28.0%,较8月提高4.7个百分点,较去年9月提高11.3个百分点。这里覆盖微卡整体,不限于前文总质量小于4.3吨的新能源小卡微卡。
今年6月微卡整体新能源占比为29.8%,7月、8月连续回落,9月重新升至28.0%。其市场地位较去年同期明显提高,但最近几个月仍有起伏,月度恢复与长期结构变化需要结合观察。
微卡整体背景(非小于4.3吨专篇口径)近13个月燃料类型占比(%)
| 月份 | 燃油 | 天然气 | 新能源 |
|---|---|---|---|
| 2025.09 | 77.7% | 5.6% | 16.7% |
| 2025.10 | 78.1% | 5.4% | 16.5% |
| 2025.11 | 77.6% | 5.1% | 17.3% |
| 2025.12 | 75.4% | 4.3% | 20.3% |
| 2026.01 | 84.1% | 4.6% | 11.4% |
| 2026.02 | 86.8% | 5.0% | 8.2% |
| 2026.03 | 80.3% | 5.9% | 13.8% |
| 2026.04 | 73.1% | 6.2% | 20.6% |
| 2026.05 | 69.4% | 5.7% | 24.9% |
| 2026.06 | 64.7% | 5.5% | 29.8% |
| 2026.07 | 67.8% | 5.0% | 27.1% |
| 2026.08 | 71.4% | 5.3% | 23.3% |
| 2026.09 | 66.9% | 5.0% | 28.0% |
同期燃油占比由去年9月的77.7%降至66.9%,天然气由5.6%变为5.0%。新能源正在微卡整体收缩的市场中提高比重,而燃油仍占三分之二左右,两条路线的竞争都离不开用户实际经营条件。
远程吸收约一半环比净增量,并将对奇瑞的累计领先扩大至15061辆;菱势单月仅比奇瑞多43辆,同时缩小与福田的累计距离。9月新能源小卡微卡的扩张,已经表现为具体品牌之间不同方向的距离变化。
广东继续承担最大规模,浙江由金华、温州、台州等多座城市共同支撑。市场增长既需要头部产品扩大应用,也需要渠道适应分散的城市运营条件,续航、装载、补能和购置成本仍是车辆选择中的实际考量。
数据来源:国内终端上险数据。统计期间:2026年9月及2026年1至9月累计。