2026年9月牵引车销量:徐工单月超陕汽981辆,新能源占比升至64.4%
国内终端上险数据显示,2026年9月中重卡牵引车销量为39649辆,同比下降21.8%,环比增长21.4%;1至9月累计销量337816辆,同比增长6.4%。9月较8月回升,但总量仍低于上年同期,市场的增量并未均匀落在各品牌。
品牌端的主要变化发生在中间梯队:解放、重汽、欧曼仍居单月前三,徐工以4313辆位列第四,较陕汽多981辆;能源端则继续向新能源集中,新能源牵引车占比升至64.4%,燃油与天然气分别为17.8%和17.7%。
9月销量
9月同比
9月环比
1至9月累计
同比 6.4%
核心洞察
三一9月销量改变了累计名次。三一9月比东风多售1211辆,消化8月底836辆的累计差距后,转为领先375辆。月度表现已经转化为年内竞争位置的变化。
徐工向前接近,两个尺度各有变化。徐工9月距欧曼仅253辆,同时将与陕汽的累计差距从5221辆压缩到4240辆。它既在接近单月前三,也在缩短累计第四名附近的距离。
月度恢复主要由新能源带动。按总量与公布占比估算,新能源环比增量约5357辆,占牵引车整体增量约四分之三。9月市场恢复的同时,能源结构继续向新能源集中。
徐工单月领先,陕汽累计在前
2026年9月及1至9月中重卡牵引车终端上险
徐工9月
4313辆徐工单月领先
981辆陕汽9月
3332辆徐工接近单月前三,三一累计超过东风
9月:前三同比收缩,徐工三一扩大规模
解放以8640辆、21.8%的份额保持第一,领先重汽1704辆;重汽、欧曼分别为6936辆、4566辆。三家占9月市场50.8%,但同比分别下降26.8%、24.4%、36.7%,降幅均大于市场整体。规模优势仍在,份额却更多流向前三之外。
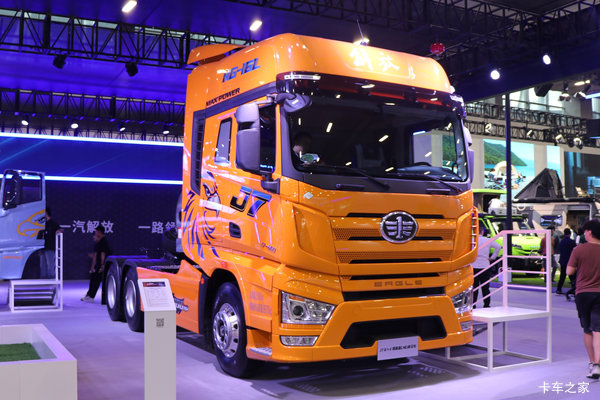
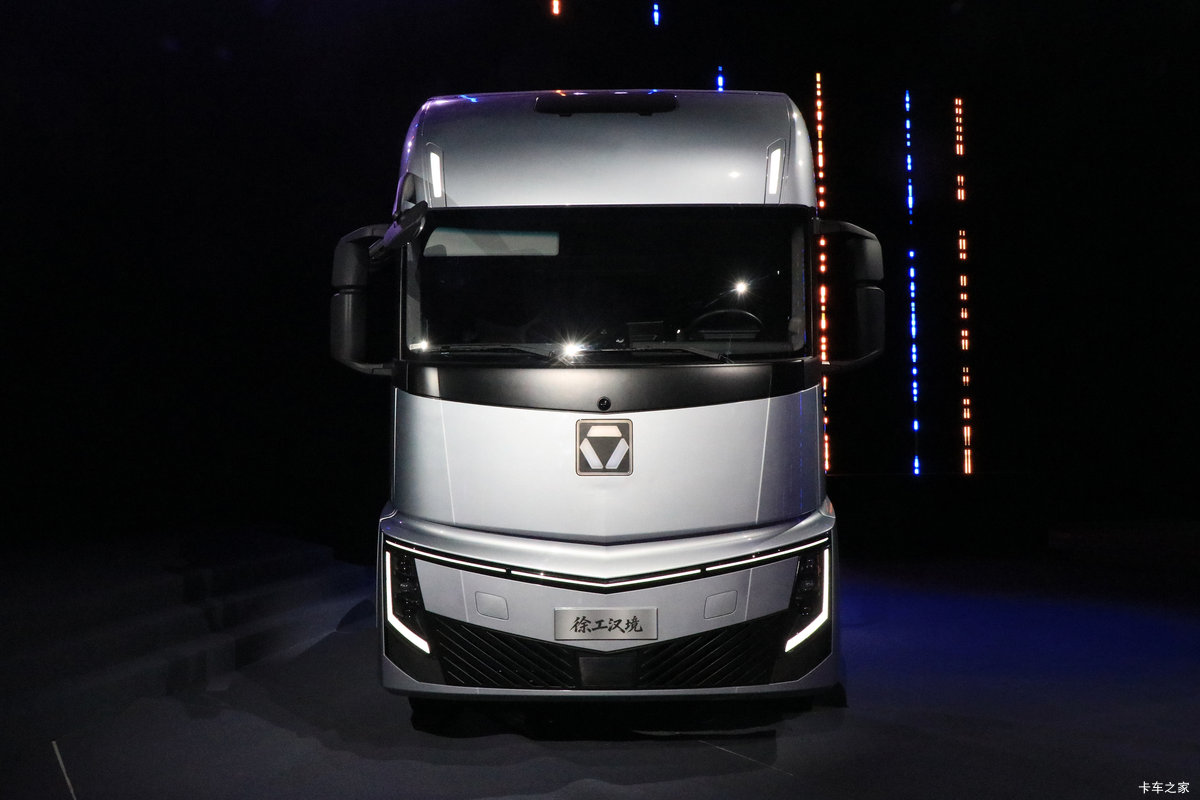
徐工以4313辆位列第四,同比增长50.6%,距欧曼仅253辆,并领先陕汽981辆。三一销售3186辆,同比增长37.7%,距陕汽仅146辆。前六品牌中,徐工和三一逆势增长,使第四至第六名成为当月竞争最紧凑的一段。
雷驰销售774辆,同比增长99.0%,进入当月前十;东风同比下降54.9%。前十合计占90.8%,品牌之间的增减差异远大于总量变化,竞争正在高集中度市场内部展开。
2026年9月品牌销量TOP10(辆)
| 排名 | 品牌 | 销量/辆 | 份额 | 环比 | 同比 |
|---|---|---|---|---|---|
| 1 | 解放 | 8,640 | 21.8% | 32.9% | -26.8% |
| 2 | 重汽 | 6,936 | 17.5% | 10.8% | -24.4% |
| 3 | 欧曼 | 4,566 | 11.5% | 1.8% | -36.7% |
| 4 | 徐工 | 4,313 | 10.9% | 40.1% | 50.6% |
| 5 | 陕汽 | 3,332 | 8.4% | 40.9% | -49.1% |
| 6 | 三一 | 3,186 | 8.0% | 37.7% | 37.7% |
| 7 | 东风 | 1,975 | 5.0% | 28.9% | -54.9% |
| 8 | 乘龙 | 1,356 | 3.4% | -19.5% | -7.7% |
| 9 | 远程 | 895 | 2.3% | 11.3% | -12.9% |
| 10 | 雷驰 | 774 | 2.0% | 60.9% | 99.0% |
1至9月:三一升至第六,徐工缩小与陕汽的距离
解放累计75661辆,领先重汽11303辆;重汽累计增长10.3%,快于市场整体的6.4%,欧曼累计增长3.2%。前三品牌累计合计占54.4%,高于9月的50.8%,年内规模优势与当月竞争变化呈现出不同节奏。
徐工累计27626辆,同比增长64.3%,是累计前十中增速最高的品牌。陕汽仍以31866辆保持累计第四,但9月一个月就让双方差距减少981辆,约消化8月底差距的19%。徐工的增长已经具体体现为累计距离缩短。
三一累计21208辆,超过东风375辆,升至第六。用累计减去9月销量,8月底三一尚落后836辆;9月双方销量相差1211辆,恰好完成由落后到领先的转换。相比单月名次,这一变化更能体现三一累计增长53.1%的竞争分量。
2026年1至9月品牌销量TOP10(辆)
| 排名 | 品牌 | 销量/辆 | 份额 | 同比 |
|---|---|---|---|---|
| 1 | 解放 | 75,661 | 22.4% | -0.3% |
| 2 | 重汽 | 64,358 | 19.1% | 10.3% |
| 3 | 欧曼 | 43,726 | 12.9% | 3.2% |
| 4 | 陕汽 | 31,866 | 9.4% | -22.9% |
| 5 | 徐工 | 27,626 | 8.2% | 64.3% |
| 6 | 三一 | 21,208 | 6.3% | 53.1% |
| 7 | 东风 | 20,833 | 6.2% | -31.8% |
| 8 | 乘龙 | 12,233 | 3.6% | 17.2% |
| 9 | 远程 | 8,396 | 2.5% | 36.2% |
| 10 | 北京 | 6,234 | 1.8% | 3.4% |
山东河北规模接近,山西浙江增长突出
1至9月,山东35918辆、河北35013辆,两省仅差905辆;山西27685辆,位列第三。三省合计占全国29.2%。山东和河北规模接近,而山西同比增长42.8%,比前两省更快,传统大省内部也有不同的增长节奏。
浙江累计16416辆,同比增长114.6%,在省份前十中增速最高;广东累计27017辆,同比下降11.0%,河南下降21.0%。全国累计增长6.4%的背后,区域需求并未同步扩张。对品牌而言,沿用原有区域规模分配投入,可能错过增长更快的市场。
2026年1至9月省份累计销量TOP10(辆)
| 省份 | 山东 | 河北 | 山西 | 广东 | 四川 | 浙江 | 河南 | 新疆 | 江苏 | 安徽 |
|---|---|---|---|---|---|---|---|---|---|---|
| 销量 | 35,918 | 35,013 | 27,685 | 27,017 | 17,928 | 16,416 | 15,675 | 14,911 | 11,819 | 11,256 |
| 同比 | 23.9% | 21.6% | 42.8% | -11.0% | 10.4% | 114.6% | -21.0% | -3.2% | 18.2% | 13.3% |
| 占比 | 10.6% | 10.4% | 8.2% | 8.0% | 5.3% | 4.9% | 4.6% | 4.4% | 3.5% | 3.3% |
晋中市 累计
同比 177.4%
太原市 累计
同比 75.3%
吕梁市 累计
同比 63.0%
山西的增长也有清晰的城市差异。晋中4544辆,同比增长177.4%;太原3959辆,增长75.3%;吕梁3056辆,增长63.0%。三市合计占全省41.8%,增速均高于山西整体;其中晋中规模最大、增长也最快,是省内值得重点关注的市场。
新能源占比升至64.4%,气油占比接近
9月新能源占牵引车销量64.4%,比8月提高2.6个百分点;燃油和天然气分别占17.8%、17.7%。按各月总量与公布占比估算,新能源销量环比约增加5357辆,占整体7001辆增量的约76.5%。月度回升的主要推动力,落在新能源这一侧。
同比变化更能体现结构转换:新能源占比较去年9月提高27.1个百分点,天然气下降27.3个百分点,燃油仅提高0.2个百分点。份额调整主要发生在新能源与天然气之间。不过,新能源仍低于去年12月67.2%的高点,当前变化更适合理解为高占比基础上的继续抬升。
牵引车整体近13个月燃料类型占比(%)
| 月份 | 燃油 | 天然气 | 新能源 |
|---|---|---|---|
| 2025.09 | 17.6% | 45.0% | 37.3% |
| 2025.10 | 15.3% | 48.3% | 36.4% |
| 2025.11 | 12.7% | 40.1% | 47.2% |
| 2025.12 | 9.6% | 23.2% | 67.2% |
| 2026.01 | 15.4% | 42.5% | 42.0% |
| 2026.02 | 16.1% | 54.6% | 29.3% |
| 2026.03 | 12.8% | 60.8% | 26.4% |
| 2026.04 | 10.5% | 54.6% | 34.8% |
| 2026.05 | 15.0% | 31.5% | 53.0% |
| 2026.06 | 17.4% | 24.0% | 58.4% |
| 2026.07 | 19.4% | 18.6% | 62.0% |
| 2026.08 | 19.0% | 19.2% | 61.8% |
| 2026.09 | 17.8% | 17.7% | 64.4% |
能源竞争也在改变企业的产品投入。9月21日,北汽福田与潍柴动力签署专项战略合作协议,合作涉及核心零部件协同、新能源联合研发与智能网联。新能源已占牵引车市场六成以上,传统动力仍有不同运输场景的需求,企业需要同时处理动力成本优化与新能源产品升级两项任务。
9月牵引车的环比恢复,并非所有品牌、能源路线同步增长。徐工接近单月前三,三一完成累计名次上移,说明前三之外的品牌增长已经开始改变竞争距离与位置。
新能源承担了月度恢复中的大部分增量,区域增长又明显不均。品牌的竞争力,越来越需要放在具体的能源产品和区域市场中观察;仅看全国总量或延续年初排名,都容易忽略这两层变化。
数据来源:国内终端上险数据。统计期间:2026年9月及2026年1至9月累计。