2026年9月天然气牵引车:解放领先重汽368辆,欧曼陕汽仅差25辆
国内终端上险数据显示,2026年9月,中重卡天然气牵引车销售7030辆,同比下降69.2%,环比增长12.3%;1至9月累计销售123577辆,同比下降12.5%。
9月销量较8月回升,但竞争格局并未随市场增量明显松动。解放当月领先重汽368辆,并将累计优势扩大至7408辆;欧曼仅领先陕汽25辆,却仍保持4108辆的累计优势。与此同时,天然气在牵引车整体市场中的份额降至17.7%,销量增长与份额下降同时出现。
9月销量
9月同比
9月环比
1至9月累计
同比 -12.5%
核心洞察
解放扩大累计领先优势。解放9月比重汽多368辆,使两者累计差距由8月底的7040辆扩大至7408辆,单月领先进一步巩固头部位置。
欧曼与陕汽月度接近但累计格局未变。欧曼以973辆守住第三,陕汽以948辆紧随其后;25辆的月度差距仍使欧曼累计优势由4083辆小幅扩大至4108辆。
天然气增长慢于牵引车整体。9月牵引车整体销量环比增长约21.4%,高于天然气牵引车的12.3%,天然气份额因此较8月下降1.5个百分点。
欧曼与陕汽仅相差25辆
2026年9月国内终端上险销量
欧曼
973辆欧曼领先
25辆陕汽
948辆解放扩大领先,欧曼陕汽月度接近
9月:解放巩固领先,陕汽贴近欧曼
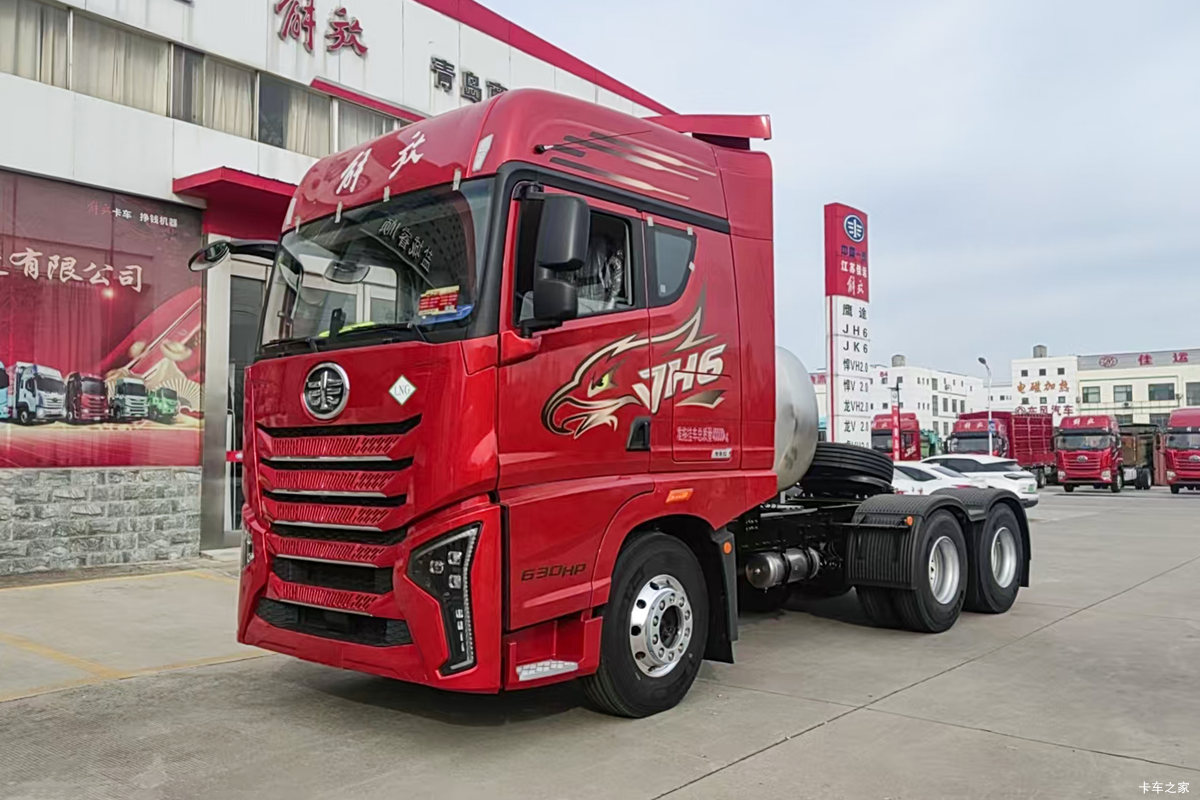
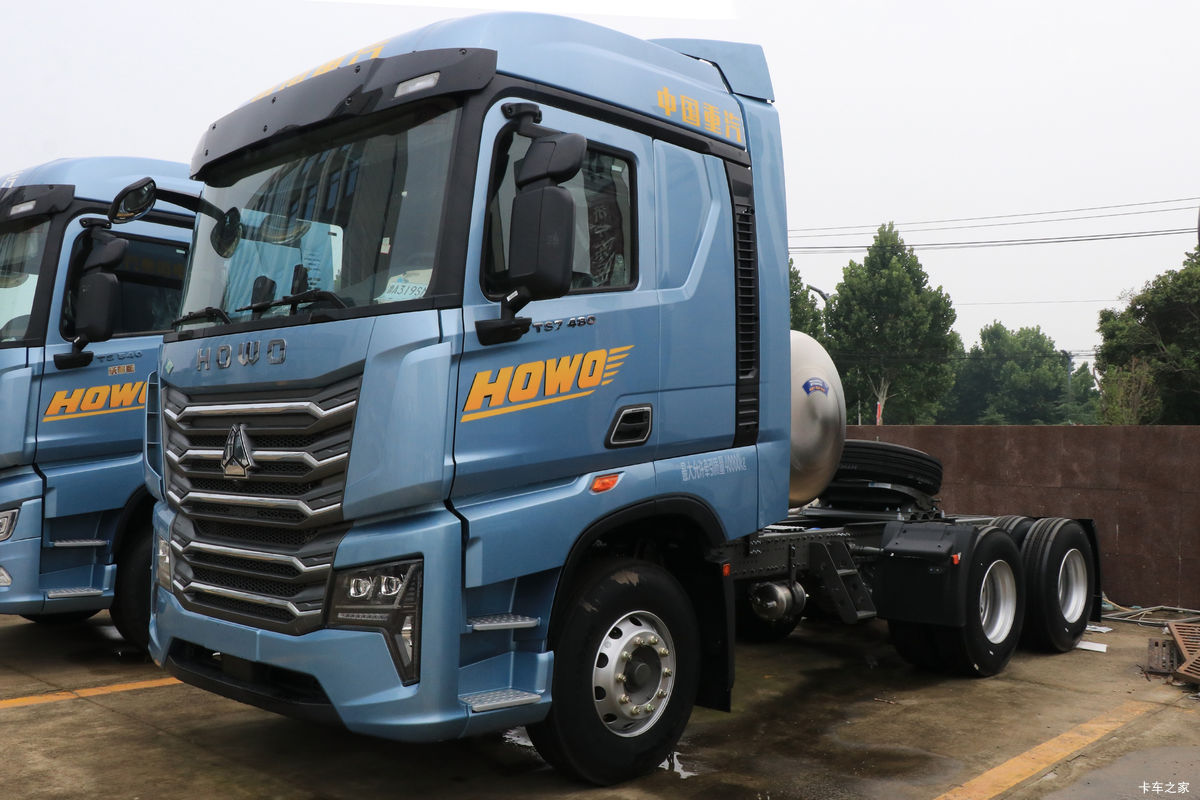
解放9月销售2093辆、占比29.8%,重汽1725辆、占比24.5%,两者合占54.3%。解放环比增长23.2%,快于重汽的4.5%;两家同比分别下降65.6%和65.8%,降幅均小于大盘的69.2%,市场收缩中头部位置保持稳定。
第三、第四名的竞争更为紧密。欧曼上险973辆,占比13.8%,环比下降7.6%;陕汽上险948辆,占比13.5%,环比增长59.3%。一降一增将两者月度差距压缩至25辆。欧曼当月份额比其累计份额低1.6个百分点,陕汽则高出累计份额1.5个百分点,显示陕汽9月表现明显强于其前九个月平均水平,但尚未改变累计座次。
东风以745辆位列第五,环比增长44.4%;乘龙以350辆位列第六,环比下降40.3%。前五品牌合计占比92.2%,竞争仍集中在头部,但各品牌的月度恢复并不同步。9月3日,陕汽向四川大客户交付X5000天然气牵引车,体现出天然气产品在具体客户项目中的持续落地。
2026年9月品牌销量TOP10(辆)
| 排名 | 品牌 | 销量/辆 | 份额 | 环比 | 同比 |
|---|---|---|---|---|---|
| 1 | 解放 | 2,093 | 29.8% | 23.2% | -65.6% |
| 2 | 重汽 | 1,725 | 24.5% | 4.5% | -65.8% |
| 3 | 欧曼 | 973 | 13.8% | -7.6% | -70.5% |
| 4 | 陕汽 | 948 | 13.5% | 59.3% | -73.8% |
| 5 | 东风 | 745 | 10.6% | 44.4% | -76.6% |
| 6 | 乘龙 | 350 | 5.0% | -40.3% | -54.2% |
| 7 | 北京 | 124 | 1.8% | 8.8% | -80.4% |
| 8 | 华神 | 62 | 0.9% | 44.2% | -42.6% |
| 9 | 红岩 | 5 | 0.1% | 150.0% | -16.7% |
| 10 | 集瑞联合 | 3 | 0.0% | 50.0% | -93.2% |
1至9月:解放扩大优势,欧曼保持累计第三
1至9月,解放累计上险37399辆,占比30.3%;重汽累计上险29991辆,占比24.3%。解放在8月底领先7040辆,9月再增加368辆优势,累计差距扩大至7408辆。重汽与累计第三名欧曼之间则相差10998辆,前两名与第二梯队之间仍有清晰距离。
欧曼累计上险18993辆,同比增长5.3%;陕汽累计上险14885辆,同比下降33.8%。虽然两者9月只差25辆,但欧曼仍是当月领先者,因此累计优势由8月底的4083辆增至4108辆。月榜竞争进入近距离状态,并不意味着累计第三的位置已经发生实质动摇。
累计前十中,欧曼、乘龙和华神同比增长5.3%、13.4%和133.0%,其中华神规模为988辆。解放、重汽分别下降5.9%和1.1%,降幅小于大盘的12.5%,两强份额也因此得到巩固。
2026年1至9月品牌销量TOP10(辆)
| 排名 | 品牌 | 销量/辆 | 份额 | 同比 |
|---|---|---|---|---|
| 1 | 解放 | 37,399 | 30.3% | -5.9% |
| 2 | 重汽 | 29,991 | 24.3% | -1.1% |
| 3 | 欧曼 | 18,993 | 15.4% | 5.3% |
| 4 | 陕汽 | 14,885 | 12.0% | -33.8% |
| 5 | 东风 | 13,238 | 10.7% | -37.7% |
| 6 | 乘龙 | 4,735 | 3.8% | 13.4% |
| 7 | 北京 | 2,835 | 2.3% | -8.8% |
| 8 | 华神 | 988 | 0.8% | 133.0% |
| 9 | 集瑞联合 | 189 | 0.2% | -63.4% |
| 10 | 北奔 | 126 | 0.1% | -55.3% |
河北规模领先,广东增量突出
1至9月,河北累计上险16273辆,占比13.2%,继续位列省份第一;山东和山西分别为11684辆、10419辆。前三省合计占比31.1%,前五省合计占比47.0%,天然气牵引车需求仍集中于少数重点区域,但尚未形成单一省份主导的格局。
省份前十中只有广东和新疆实现同比增长。广东上险5471辆,同比增长120.2%;按同比增幅估算,较上年同期增加约3000辆。新疆上险10076辆,同比增长4.9%,增加约470辆。两地构成前十省份中明确的新增来源,其中广东贡献了两地合计增量的约86%。其余八省均下降,河北下降24.3%,内蒙古下降30.1%,增长区域尚不足以抵消主要存量市场的收缩。
2026年1至9月省份累计销量TOP10(辆)
| 省份 | 河北 | 山东 | 山西 | 新疆 | 河南 | 四川 | 宁夏 | 广东 | 辽宁 | 内蒙古 |
|---|---|---|---|---|---|---|---|---|---|---|
| 销量 | 16,273 | 11,684 | 10,419 | 10,076 | 9,554 | 8,279 | 7,931 | 5,471 | 4,886 | 4,627 |
| 同比 | -24.3% | -15.2% | -13.0% | 4.9% | -24.0% | -17.1% | -9.0% | 120.2% | -16.4% | -30.1% |
| 占比 | 13.2% | 9.5% | 8.4% | 8.2% | 7.7% | 6.7% | 6.4% | 4.4% | 4.0% | 3.7% |
石家庄市 累计
同比 18.5%
唐山市 累计
同比 -22.4%
邢台市 累计
同比 -58.8%
河北前三城合计上险9618辆,约占全省的59.1%。石家庄以4936辆位列第一,同比增长18.5%,约占河北总量的30.3%;唐山以2569辆位列第二,同比下降22.4%。
邢台以2113辆位列第三,同比下降58.8%。石家庄的增长与唐山、邢台的下降并存,尤其邢台降幅较大,因此省会市场增长未能扭转河北整体下降24.3%的局面。
销量环比回升但天然气份额降至17.7%
能源结构统计对象为牵引车整体市场。9月牵引车整体上险39649辆,其中天然气牵引车7030辆,占比17.7%;燃油和新能源占比分别为17.8%和64.4%。天然气份额不仅低于新能源,也比燃油低0.1个百分点。
8月牵引车整体上险32648辆,9月增至39649辆,环比增长约21.4%;同期天然气牵引车环比增长12.3%。天然气销量虽然回升,但增速落后整体市场9.1个百分点,份额由19.2%降至17.7%。因此,7030辆代表绝对规模改善,17.7%则说明其未能同步分享牵引车市场扩张。
牵引车整体近13个月燃料类型占比(%)
| 月份 | 燃油 | 天然气 | 新能源 |
|---|---|---|---|
| 2025.09 | 17.6% | 45.0% | 37.3% |
| 2025.10 | 15.3% | 48.3% | 36.4% |
| 2025.11 | 12.7% | 40.1% | 47.2% |
| 2025.12 | 9.6% | 23.2% | 67.2% |
| 2026.01 | 15.4% | 42.5% | 42.0% |
| 2026.02 | 16.1% | 54.6% | 29.3% |
| 2026.03 | 12.8% | 60.8% | 26.4% |
| 2026.04 | 10.5% | 54.6% | 34.8% |
| 2026.05 | 15.0% | 31.5% | 53.0% |
| 2026.06 | 17.4% | 24.0% | 58.4% |
| 2026.07 | 19.4% | 18.6% | 62.0% |
| 2026.08 | 19.0% | 19.2% | 61.8% |
| 2026.09 | 17.8% | 17.7% | 64.4% |
同比看,牵引车整体销量由2025年9月的50685辆降至39649辆,下降约21.8%;天然气牵引车同期下降69.2%,降幅明显更大,其份额由45.0%减少至17.7%,下降27.3个百分点。天然气份额从2026年3月的60.8%连续降至7月的18.6%,8月回升至19.2%,9月再降至17.7%;最近三个月平均为18.5%,处于低位波动区间。
解放扩大领先,欧曼陕汽单月接近:前者正在巩固累计优势,后者的月度变化尚未改变前九个月的座次。天然气销量环比恢复,却未跟上牵引车整体的增长速度。对品牌而言,既要应对天然气市场内部的竞争,也要面对这一能源路线在牵引车总盘中占比下移的变化。
数据来源:国内终端上险数据。统计期间:2026年9月及2026年1至9月累计。