2026年9月新能源VAN车:远程月销突破1.2万辆,江铃单月同比增长240.7%
2026年9月国内终端上险数据显示,新能源VAN车销量达到47513辆,同比增长37.1%、环比增长22.0%;1至9月累计销售297862辆,同比增长47.4%。9月市场规模较8月明显回升,增量同时改变了头部差距和中段品牌的累计竞争位置。
远程单月超过1.2万辆,领先上汽五菱4793辆,并将两者累计差距由8月底的5441辆扩大至10234辆。另一条更接近的竞争线出现在大通与江铃之间:江铃9月多销954辆,使其累计落后幅度由1479辆缩小到525辆。单月表现正在对累计格局产生实质影响。
9月销量
9月同比
9月环比
1至9月累计
同比 47.4%
核心洞察
头部增量集中,远程扩大累计领先。远程9月比上汽五菱多销4793辆,占双方当前累计差距的46.8%。一个月的表现已使累计领先接近翻倍,头部增量分配明显不均。
中段的单月优势正在收紧累计排位。江铃9月比大通多销954辆,累计差距由1479辆缩至525辆。相较头部扩大的距离,这组相邻品牌的累计位置更接近。
新能源成为主体,竞争更看场景适配。新能源占VAN车整体83.8%,较去年9月提高14.4个百分点。品牌竞争已更多发生在新能源内部,货运、通勤与专用运输需要不同的产品组合。
头部优势扩大,中段竞争收紧
9月:远程领跑,江铃与长安跨越相差695辆
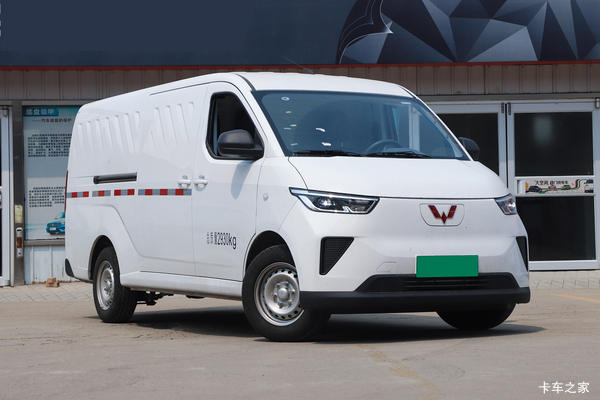
远程9月销售12186辆,同比增长53.2%、环比增长64.9%,占新能源VAN车销量的25.6%;上汽五菱销售7393辆,同比增长11.3%、环比下降7.2%,份额为15.6%。远程单月领先4793辆,意味着头部差距不只是份额上的扩大,也足以明显改写前九个月的累计领先幅度。
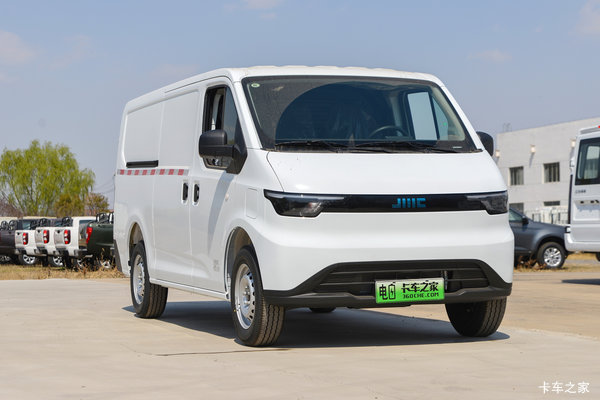
长安跨越以6218辆排名第三,同比增长154.8%、环比增长8.7%;江铃销售5523辆,同比增长240.7%、环比增长37.4%,与长安跨越相差695辆。大通销售4569辆,同比增长74.7%、环比增长22.7%。第三至第五名首尾相差1649辆,但江铃当月既接近第三名,又高于累计排名第四的大通,是中段格局变化的关键变量。
福田销售2897辆,同比增长44.3%;东风股份和长安凯程分别为2170辆、2167辆,仅相差3辆,但同比一增一降,分别为55.2%和-2.3%。瑞驰销售1751辆,同比下降32.0%;奇瑞销售602辆,同比下降23.6%。前十品牌并未同步增长,增量更多集中于头部和部分中段品牌。远程披露的超级VAN产品用途已覆盖货运、客运和通勤,并延伸至冷藏、烟草运输、押运等定制场景,头部竞争因而也涉及不同运营任务下的产品组合与适配能力。
2026年9月品牌销量TOP10(辆)
| 排名 | 品牌 | 销量/辆 | 份额 | 环比 | 同比 |
|---|---|---|---|---|---|
| 1 | 远程 | 12,186 | 25.6% | 64.9% | 53.2% |
| 2 | 上汽五菱 | 7,393 | 15.6% | -7.2% | 11.3% |
| 3 | 长安跨越 | 6,218 | 13.1% | 8.7% | 154.8% |
| 4 | 江铃 | 5,523 | 11.6% | 37.4% | 240.7% |
| 5 | 大通 | 4,569 | 9.6% | 22.7% | 74.7% |
| 6 | 福田 | 2,897 | 6.1% | 18.7% | 44.3% |
| 7 | 东风股份 | 2,170 | 4.6% | 24.2% | 55.2% |
| 8 | 长安凯程 | 2,167 | 4.6% | 6.6% | -2.3% |
| 9 | 瑞驰 | 1,751 | 3.7% | 17.0% | -32.0% |
| 10 | 奇瑞 | 602 | 1.3% | 1.3% | -23.6% |

1至9月:远程领先超万辆,第四第五名只差525辆
1至9月,远程累计销售63447辆,同比增长60.6%,份额21.3%;上汽五菱累计53213辆,同比增长18.3%,份额17.9%。两者8月底累计相差5441辆,9月底扩大至10234辆。远程9月形成的优势,占当前累计差距约46.8%,单月增长对年内位置的影响已相当明显。
长安跨越累计39969辆,同比增长291.5%,领先第四名大通9064辆。更接近的竞争在大通与江铃之间:两家累计分别为30905辆和30380辆,同比分别增长109.3%和301.6%。9月江铃多销954辆,使其累计差距缩至525辆,接下来的单月表现对这组排位更为敏感。
累计第六至第十名依次为长安凯程、福田、瑞驰、东风股份和予风。瑞驰累计12725辆,同比下降28.7%,是累计前十中唯一同比减少的品牌。在新能源VAN整体扩大近五成的背景下,品牌间的机会分配仍高度分化,能源赛道增长并未让所有参与者同步受益。
2026年1至9月品牌销量TOP10(辆)
| 排名 | 品牌 | 销量/辆 | 份额 | 同比 |
|---|---|---|---|---|
| 1 | 远程 | 63,447 | 21.3% | 60.6% |
| 2 | 上汽五菱 | 53,213 | 17.9% | 18.3% |
| 3 | 长安跨越 | 39,969 | 13.4% | 291.5% |
| 4 | 大通 | 30,905 | 10.4% | 109.3% |
| 5 | 江铃 | 30,380 | 10.2% | 301.6% |
| 6 | 长安凯程 | 18,142 | 6.1% | 15.6% |
| 7 | 福田 | 15,753 | 5.3% | 16.8% |
| 8 | 瑞驰 | 12,725 | 4.3% | -28.7% |
| 9 | 东风股份 | 10,228 | 3.4% | 92.1% |
| 10 | 予风 | 4,159 | 1.4% | 21.0% |
广东规模领先,河北增长速度突出
1至9月,广东新能源VAN车累计销售49930辆,占全国的16.8%;江苏销售30031辆,占10.1%;浙江销售26408辆,占8.9%。前三省合计占35.8%,前五省合计占49.5%,市场并未高度集中于单一省份。山东和河南分别销售22984辆、17736辆,与江苏、浙江共同构成广东之外的多个万辆级市场。
省份前十全部同比增长,但扩张速度明显分化。河北销售16717辆,同比增长126.9%,是前十省份中增幅最高者;四川销售9409辆,同比增长82.7%,湖北销售12941辆,同比增长66.2%,江苏增长55.5%。广东同比增长34.9%,其重要性主要来自接近5万辆的市场基盘,而非前十省份中最高的增长速度。
2026年1至9月省份累计销量TOP10(辆)
| 省份 | 广东 | 江苏 | 浙江 | 山东 | 河南 | 河北 | 安徽 | 湖北 | 四川 | 广西 |
|---|---|---|---|---|---|---|---|---|---|---|
| 销量 | 49,930 | 30,031 | 26,408 | 22,984 | 17,736 | 16,717 | 14,036 | 12,941 | 9,409 | 8,164 |
| 同比 | 34.9% | 55.5% | 38.8% | 43.8% | 42.3% | 126.9% | 30.8% | 66.2% | 82.7% | 50.4% |
| 占比 | 16.8% | 10.1% | 8.9% | 7.7% | 6.0% | 5.6% | 4.7% | 4.3% | 3.2% | 2.7% |
广州市 累计
同比 39.4%
深圳市 累计
同比 -11.2%
佛山市 累计
同比 176.1%
广东省内前三城合计销售34852辆,占全省销量约69.8%。广州以14015辆居首,同比增长39.4%;深圳销售12637辆,同比下降11.2%;佛山销售8200辆,同比增长176.1%。广州与深圳规模接近,但增长方向相反,佛山则以更快增幅缩小与两座核心城市的距离。三城差异表明,广东的省级增长来自不同城市表现的叠加,而不是所有主要市场同步扩张。
新能源占比连续五个月上升至83.8%
9月VAN车整体上险量为56705辆,其中新能源VAN车47513辆,占83.8%;燃油车型占16.0%,天然气车型占0.2%。VAN车整体规模较8月增长约17.6%,新能源VAN车增长22.0%,后者增速更高,使新能源占比较8月提高3个百分点。
在2025年9月至2026年9月的观察序列中,新能源占比由69.4%升至83.8%,同比提高14.4个百分点。2026年1月占比为50.7%,2月升至53.4%,3月回升至72.7%,4月略降至72.5%;此后从5月的74.0%依次升至6月75.3%、7月77.9%、8月80.8%和9月83.8%,连续五个月上升。
VAN车整体近13个月燃料类型占比(%)
| 月份 | 燃油 | 天然气 | 新能源 |
|---|---|---|---|
| 2025.09 | 30.1% | 0.5% | 69.4% |
| 2025.10 | 29.5% | 0.5% | 70.0% |
| 2025.11 | 29.0% | 0.4% | 70.6% |
| 2025.12 | 23.9% | 0.4% | 75.7% |
| 2026.01 | 48.8% | 0.5% | 50.7% |
| 2026.02 | 46.1% | 0.5% | 53.4% |
| 2026.03 | 27.0% | 0.3% | 72.7% |
| 2026.04 | 27.1% | 0.3% | 72.5% |
| 2026.05 | 25.7% | 0.3% | 74.0% |
| 2026.06 | 24.2% | 0.4% | 75.3% |
| 2026.07 | 21.8% | 0.3% | 77.9% |
| 2026.08 | 19.0% | 0.3% | 80.8% |
| 2026.09 | 16.0% | 0.2% | 83.8% |
新能源VAN车包括纯电动、所列混合动力、燃料电池及氢气车型。其在VAN车整体中的占比已超过八成,品牌更需要回答的是车辆能否适配用户的装载、补能、通勤和专用运输任务。能源路线的普及,正在把竞争推向更细的产品与运营环节。
9月新能源VAN车市场形成两条不同的竞争线。头部方面,远程一个月将对上汽五菱的累计领先扩大4793辆,使累计差距超过万辆;中段方面,江铃将与大通的差距压缩到525辆,同时其单月距离第三名长安跨越也只有695辆。前者强化既有领先,后者提高相邻位置的竞争强度。
能源结构则继续向新能源集中,占VAN车整体的比重升至83.8%。当新能源已占据市场主体,品牌增长不能只依赖能源形式本身,覆盖城配、通勤、冷藏及定制运输等不同任务的产品组合,以及与运营效率相匹配的车辆方案,将成为观察后续竞争更有价值的维度。
数据来源:国内终端上险数据。统计期间:2026年9月及2026年1至9月累计。