2026年9月VAN车销量5.67万辆,远程单月领先3838辆,反超江铃登顶累计榜
2026年9月,国内VAN车终端上险56705辆,同比增长13.5%、环比增长17.6%;1至9月累计上险401227辆,同比增长21.5%。今年6月至9月单月总量依次为48249辆、46098辆、48208辆和56705辆,9月在7月回落、8月回升后进一步走高,市场增量与品牌竞争同步放大。
总量回升之外,累计榜首也在9月易主。远程当月上险12186辆,较江铃多3838辆。远程1至8月累计51261辆,江铃为52076辆,原本落后815辆;截至1至9月,远程以63447辆反超江铃3023辆,单月差额足以改写累计排序。
9月销量
9月同比
9月环比
1至9月累计
同比 21.5%
核心洞察
3838辆差距改变累计排名。远程9月领先江铃3838辆,覆盖此前815辆的累计差距,并以63447辆升至1至9月榜首。
新能源占比升至83.8%。以VAN车整体为分母,9月新能源占比较2025年同期提高14.4个百分点,达到所列13个月最高值;结构变化发生在市场总量回升之中。
省级普增不代表城市同步。累计省份TOP10同比全部增长,但深圳、无锡、台州等重点城市仍出现两位数下降,区域扩张并非所有核心城市同步放大。
远程凭九月销量差完成累计反超
2026年9月远程与江铃国内VAN车终端上险对比
远程/9月
12186辆9月销量差距
3838辆江铃/9月
8348辆远程改写累计榜首,前五品牌占据九月七成销量
9月:远程优势扩大至3838辆,第三至第五名相差1129辆
远程以12186辆、21.5%的份额位居9月第一,同比增长53.2%;江铃上险8348辆,同比增长28.9%,份额为14.7%。两者单月相差3838辆、6.8个百分点,这一差距直接推动累计榜首转换,也使远程当月份额较其累计份额高5.7个百分点。
上汽五菱、大通和长安跨越分别上险7393辆、6617辆和6264辆,第三至第五名最大差距只有1129辆,第二梯队竞争明显收紧。长安跨越同比增长145.3%,为月度TOP10最高;上汽五菱同比增长11.3%,但环比下降7.2%,是前五中唯一环比减少的品牌。
前五品牌销量合计40808辆,占9月总量72.0%;月度TOP10合计51339辆,占90.5%。榜内走势并不同步:瑞驰同比下降32.0%,依维柯下降44.6%,东风股份同比增长43.1%,升至月榜第七。远程超级VAN覆盖货运、客运和通勤,并延伸至冷藏、烟草运输、押运等定制场景,VAN产品竞争仍对应多元化运营需求。
2026年9月品牌销量TOP10(辆)
| 排名 | 品牌 | 销量/辆 | 份额 | 环比 | 同比 |
|---|---|---|---|---|---|
| 1 | 远程 | 12,186 | 21.5% | 64.9% | 53.2% |
| 2 | 江铃 | 8,348 | 14.7% | 21.2% | 28.9% |
| 3 | 上汽五菱 | 7,393 | 13.0% | -7.2% | 11.3% |
| 4 | 大通 | 6,617 | 11.7% | 13.2% | 1.7% |
| 5 | 长安跨越 | 6,264 | 11.0% | 8.7% | 145.3% |
| 6 | 福田 | 3,613 | 6.4% | 12.8% | 8.2% |
| 7 | 东风股份 | 2,262 | 4.0% | 21.1% | 43.1% |
| 8 | 长安凯程 | 2,225 | 3.9% | 6.0% | -5.0% |
| 9 | 瑞驰 | 1,751 | 3.1% | 17.0% | -32.0% |
| 10 | 依维柯 | 680 | 1.2% | -14.8% | -44.6% |

1至9月:前四份额仅差2.5个百分点,榜首转换发生在紧密竞争区间
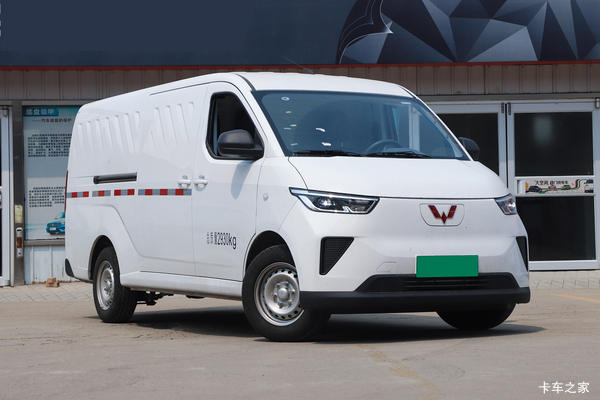
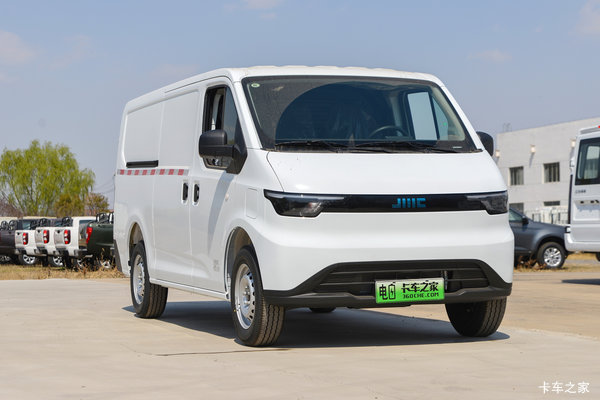
1至9月,远程累计63447辆,以15.8%的份额位居第一;江铃60424辆、份额15.1%,落后3023辆。大通和上汽五菱分别为56607辆、53213辆,前四品牌份额集中在13.3%至15.8%,最高与最低仅差2.5个百分点,累计榜首并未形成明显断层。
远程累计同比增长60.6%,9月的高位表现使其完成排名转换。长安跨越累计40467辆、同比增长260.4%,稳居第五;东风股份累计同比增长53.4%,且9月排名高于其累计排名,显示月度增量正在改善其年内位置。福田累计同比下降11.1%,但9月同比增长8.2%,单月走势与年内累计表现出现差异。
累计TOP10销量合计348266辆,占1至9月总量86.8%。瑞驰和依维柯单月、累计同比均为下降;远程、江铃、大通和上汽五菱累计销量则全部增长。头部竞争是在整体扩张中重新排序,而不是单一品牌独立扩大优势。
2026年1至9月品牌销量TOP10(辆)
| 排名 | 品牌 | 销量/辆 | 份额 | 同比 |
|---|---|---|---|---|
| 1 | 远程 | 63,447 | 15.8% | 60.6% |
| 2 | 江铃 | 60,424 | 15.1% | 28.0% |
| 3 | 大通 | 56,607 | 14.1% | 24.1% |
| 4 | 上汽五菱 | 53,213 | 13.3% | 18.3% |
| 5 | 长安跨越 | 40,467 | 10.1% | 260.4% |
| 6 | 福田 | 23,576 | 5.9% | -11.1% |
| 7 | 长安凯程 | 18,826 | 4.7% | 10.9% |
| 8 | 瑞驰 | 12,725 | 3.2% | -28.7% |
| 9 | 东风股份 | 11,421 | 2.8% | 53.4% |
| 10 | 依维柯 | 7,560 | 1.9% | -29.7% |
广东保持最大体量,河北与新疆呈现更快增幅
1至9月,广东、江苏、浙江分别上险53336辆、41516辆和33182辆,合计128034辆,占全国累计销量31.9%。广东份额为13.3%,是唯一占比超过一成的省级市场;山东和河南分别以30274辆、24158辆位列第四、第五,市场体量仍集中在东部主要省份。
省份TOP10同比全部增长,但体量与增速分布并不一致。广东、江苏、浙江分别增长29.4%、18.6%和12.5%;河北增长57.0%,新疆增长71.4%,湖北增长37.1%,这些省份以更快增幅扩充累计规模。高增长省份正在提供新的增量,但暂未改变前三省份的体量格局。
2026年1至9月省份累计销量TOP10(辆)
| 省份 | 广东 | 江苏 | 浙江 | 山东 | 河南 | 河北 | 安徽 | 湖北 | 四川 | 新疆 |
|---|---|---|---|---|---|---|---|---|---|---|
| 销量 | 53,336 | 41,516 | 33,182 | 30,274 | 24,158 | 22,285 | 18,624 | 18,277 | 13,840 | 12,538 |
| 同比 | 29.4% | 18.6% | 12.5% | 14.3% | 11.3% | 57.0% | 11.9% | 37.1% | 25.6% | 71.4% |
| 占比 | 13.3% | 10.3% | 8.3% | 7.5% | 6.0% | 5.6% | 4.6% | 4.6% | 3.4% | 3.1% |
广州市 累计
同比 31.9%
深圳市 累计
同比 -11.4%
佛山市 累计
同比 151.7%
广东前三城市广州、深圳、佛山分别上险15146辆、13392辆和8489辆,合计37027辆,占全省累计销量69.4%。广州同比增长31.9%,佛山增长151.7%,深圳下降11.4%,广州和佛山的增长与深圳的回落形成鲜明对比,最大城市群内部仍存在明显分化。
新能源占比升至83.8%,九月增量同时来自占比和总量
以VAN车整体为分母,2026年9月新能源占比为83.8%,较2025年9月的69.4%提高14.4个百分点;燃油占比同期由30.1%降至16.0%,天然气由0.5%降至0.2%。83.8%为所列13个月中的最高水平,燃油与天然气占比则同步走低。
今年3月新能源占比为72.7%,4月小幅降至72.5%,此后从5月的74.0%逐月升至9月的83.8%。7月至9月平均占比为80.8%,9月高出这一均值3.0个百分点,说明新能源在VAN车整体中的渗透仍在加深。
VAN车整体近13个月燃料类型占比(%)
| 月份 | 燃油 | 天然气 | 新能源 |
|---|---|---|---|
| 2025.09 | 30.1% | 0.5% | 69.4% |
| 2025.10 | 29.5% | 0.5% | 70.0% |
| 2025.11 | 29.0% | 0.4% | 70.6% |
| 2025.12 | 23.9% | 0.4% | 75.7% |
| 2026.01 | 48.8% | 0.5% | 50.7% |
| 2026.02 | 46.1% | 0.5% | 53.4% |
| 2026.03 | 27.0% | 0.3% | 72.7% |
| 2026.04 | 27.1% | 0.3% | 72.5% |
| 2026.05 | 25.7% | 0.3% | 74.0% |
| 2026.06 | 24.2% | 0.4% | 75.3% |
| 2026.07 | 21.8% | 0.3% | 77.9% |
| 2026.08 | 19.0% | 0.3% | 80.8% |
| 2026.09 | 16.0% | 0.2% | 83.8% |
按已发布占比估算,8月新能源规模约38952辆,9月约47509辆,环比增加约8557辆。9月新能源占比提高与VAN车总量回升同时发生,因此新能源增量既来自结构占比上升,也来自整体市场规模扩大;由于能源占比按一位小数发布,规模为约数。
9月VAN车市场的核心变化,是总量回升与品牌榜首转换同时发生。远程用3838辆的单月优势覆盖此前差距,从1至8月落后江铃815辆,转为1至9月领先3023辆;与此同时,前四品牌累计份额仍集中在13.3%至15.8%,竞争并未拉开。
新能源占比升至83.8%的同时,区域增长仍呈现鲜明的城市差异。品牌排名、能源构成和区域增量并非沿同一节奏变化,市场扩容、竞争重排与城市分化共同构成2026年9月VAN车市场的主要特征。
数据来源:国内终端上险数据。统计期间:2026年9月及2026年1至9月累计。