更大的商用车产业观察
2026年9月中重卡:解放重汽差1950辆,徐工三一同比双增
国内终端上险数据显示,2026年9月中重卡销售66,527辆,环比增长16.3%,同比下降20.8%;1至9月累计600,721辆,同比增长4.6%。走出暑期低位后,月销回到6万辆以上。
比总量回升更值得拆解的是:解放与重汽的单月差距扩大,徐工、三一保持同比增长,新能源占比则在今年首次超过一半。
9月销量
66,527辆
环比
+16.3%
同比
-20.8%
1至9月累计
600,721辆
累计同比
+4.6%
解放与重汽:单月差距扩大至1,950辆
解放9月比8月增加2,536辆,重汽增加880辆。新能源与非新能源两部分增量,共同改变了当月差距。
9月销量差距
1,950辆1至9月累计相差14,369辆。
核心洞察
解放扩大领先,两类能源同时发力新能源销量上,重汽仍比解放多42辆;非新能源销量上,解放多1,992辆。总榜领先来自多能源组合,新能源榜次序并不直接决定整体排名。
徐工三一的增长,已由新能源撑起两家整体销量同比分别增长34.9%、26.6%,新能源占自身销量均超过九成,且新能源同比增量均超过各自整体增量。电动化正在改变总榜的增长来源。
新能源过半,市场仍面临传统能源缺口新能源贡献了环比净增量的67.4%;但同比增加的9,127辆,仍少于燃油、天然气合计减少的26,606辆。结构加速转变与总量同比承压同时存在。
品牌格局:解放扩大单月领先,徐工三一保持同比增长
9月:解放的领先,来自新能源与传统能源共同增量
解放12,569辆、重汽10,619辆、欧曼6,874辆,位居单月前三,合计占45.2%。解放与重汽的差距从8月的294辆扩大至1,950辆,但两家在新能源市场仍十分接近:重汽5,022辆,解放4,980辆。决定总榜差距的另一部分,是解放7,589辆、重汽5,597辆的非新能源销量。
两家的环比增长也有不同构成。解放新增2,536辆,其中新能源增加1,375辆,非新能源增加1,161辆;重汽新增880辆,两部分分别增加596辆、284辆。解放此次扩大领先,两类能源都提供了支撑。对于全能源布局的品牌,传统能源销量仍能显著影响总榜位置。
徐工以5,649辆排第四,同比增长34.9%;三一4,577辆,同比增长26.6%。新能源分别占两家自身销量的91.4%、93.0%。徐工新能源同比增加1,509辆,超过整体增加的1,461辆;三一新能源增加1,064辆,也超过整体增加的963辆。两家整体增长,已经实实在在地由新能源拉动。
这种扩张也能看到具体的运输任务。9月10日,徐工披露,面向西南砂石客户的百台新能源牵引车订单完成首批交付,客户先试用两辆,再扩大采购。从试用到批量选择,车辆对坡道、装载任务和服务保障的适配,是新能源走进具体业务场景的关键。
2026年9月中重卡品牌销量TOP10(辆)
| 排名 | 品牌 | 销量/辆 | 份额 | 环比 | 同比 |
|---|---|---|---|---|---|
| 1 | 解放 | 12,569 | 18.9% | 25.3% | -29.0% |
| 2 | 重汽 | 10,619 | 16.0% | 9.0% | -16.6% |
| 3 | 欧曼 | 6,874 | 10.3% | 8.2% | -31.0% |
| 4 | 徐工 | 5,649 | 8.5% | 34.2% | 34.9% |
| 5 | 东风 | 5,001 | 7.5% | 21.1% | -45.8% |
| 6 | 三一 | 4,577 | 6.9% | 26.8% | 26.6% |
| 7 | 陕汽 | 4,575 | 6.9% | 17.9% | -45.4% |
| 8 | 乘龙 | 2,577 | 3.9% | -4.6% | -30.8% |
| 9 | 中联 | 1,528 | 2.3% | 9.2% | -5.1% |
| 10 | 远程 | 1,228 | 1.8% | -1.8% | -9.2% |

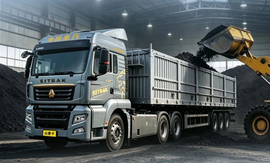
一汽解放J7精英版 LNG牵引车
图源:卡车之家产品库(资料图)
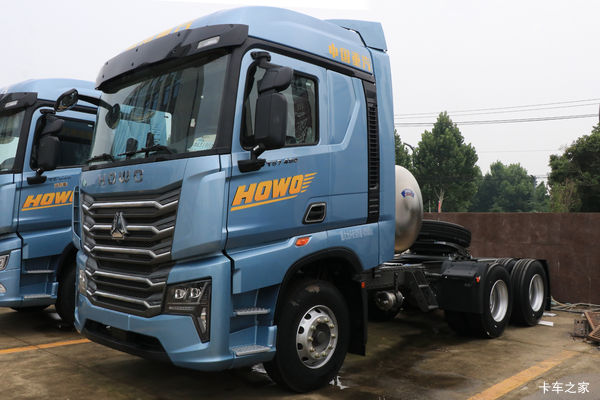
重汽豪沃TS7 LNG牵引车
图源:卡车之家产品库(资料图)
1至9月:解放保持规模优势,重汽增长快于大盘
累计榜上,解放112,328辆、重汽97,959辆,相差14,369辆。解放同比下降3.4%,重汽增长13.7%,高于行业4.6%的增速。9月单月领先扩大,与重汽累计增长较快,是两个不同时间窗口下的事实。欧曼累计63,614辆、增长8.3%,稳居第三。
东风、陕汽累计仍居第四、第五,徐工、三一分列第六、第七;但后两家分别增长49.0%、43.5%,与前两家的同比下降形成分化。徐工9月已排第四,说明累计规模与当月节奏正在呈现不同次序。新能源销量的扩张,正逐步影响整体品牌竞争。
传统头部企业的技术布局也在同步展开。9月21日,北汽福田与潍柴动力签署专项战略合作协议,覆盖核心零部件供应、新能源联合研发和智能网联。市场同时容纳多种能源路线,产品、动力和供应链合作也需要覆盖不同运输任务。
2026年1至9月中重卡品牌累计销量TOP10(辆)
| 排名 | 品牌 | 销量/辆 | 份额 | 同比 |
|---|---|---|---|---|
| 1 | 解放 | 112,328 | 18.7% | -3.4% |
| 2 | 重汽 | 97,959 | 16.3% | 13.7% |
| 3 | 欧曼 | 63,614 | 10.6% | 8.3% |
| 4 | 东风 | 48,622 | 8.1% | -27.4% |
| 5 | 陕汽 | 45,445 | 7.6% | -20.6% |
| 6 | 徐工 | 41,434 | 6.9% | 49.0% |
| 7 | 三一 | 36,846 | 6.1% | 43.5% |
| 8 | 乘龙 | 25,708 | 4.3% | 4.8% |
| 9 | 中联 | 15,193 | 2.5% | 37.2% |
| 10 | 远程 | 12,452 | 2.1% | 66.1% |
区域格局:河北微幅领先广东,省内增长方向各有不同
1至9月,河北55,234辆、广东55,073辆、山东53,968辆,前三合计占27.4%。河北比广东仅多161辆,两省体量接近,增长方向却不同:河北增长21.9%,广东下降1.1%。前十省份中,浙江增长58.5%、山西增长30.5%,区域机会也分布在排名更靠后的市场。
2026年1至9月省份累计销量TOP10(辆)
| 省份 | 河北 | 广东 | 山东 | 山西 | 四川 | 浙江 | 江苏 | 河南 | 湖北 | 新疆 |
|---|---|---|---|---|---|---|---|---|---|---|
| 销量 | 55,234 | 55,073 | 53,968 | 33,288 | 32,409 | 29,845 | 29,135 | 27,557 | 25,362 | 22,071 |
| 同比 | 21.9% | -1.1% | 12.8% | 30.5% | 4.1% | 58.5% | 2.7% | -12.5% | 4.5% | -4.0% |
| 占比 | 9.2% | 9.2% | 9.0% | 5.5% | 5.4% | 5.0% | 4.9% | 4.6% | 4.2% | 3.7% |
广东的变化,集中体现为大市场与增长较快城市的分化。深圳23,365辆、下降22.2%;广州12,665辆、增长3.3%,佛山5,384辆、增长77.7%。深圳仍是省内最大市场,但增长更多出现在其他城市。对渠道而言,存量客户维护与新增客户拓展,需要按城市分别部署。
河北同样存在内部差异:石家庄、唐山分别增长59.6%、57.2%,邢台、沧州则下降20.9%、22.3%。全省增长较快,并不意味着各地同步回升。上险反映车辆注册地,具体业务布局还需结合车辆实际运营区域。
能源走势:新能源年内首次过半,回升主要来自电动化增量
9月新能源中重卡销售33,497辆,同比增长37.5%、环比增长23.1%,占比升至50.4%,是2026年内首次过半。2025年12月曾达54.0%,因此此次变化的意义在于年内能源结构再度跨过半数,而非刷新历史纪录。
中重卡近13个月燃料类型占比(%)
| 月份 | 燃油 | 天然气 | 新能源 |
|---|---|---|---|
| 2025.09 | 43.1% | 27.9% | 29.0% |
| 2025.10 | 41.4% | 29.8% | 28.7% |
| 2025.11 | 38.4% | 25.0% | 36.6% |
| 2025.12 | 31.3% | 14.7% | 54.0% |
| 2026.01 | 44.3% | 22.3% | 33.4% |
| 2026.02 | 43.4% | 30.1% | 26.5% |
| 2026.03 | 40.3% | 36.2% | 23.4% |
| 2026.04 | 36.9% | 32.8% | 30.3% |
| 2026.05 | 40.6% | 18.3% | 40.9% |
| 2026.06 | 41.1% | 14.0% | 44.7% |
| 2026.07 | 41.7% | 10.9% | 47.4% |
| 2026.08 | 41.2% | 11.2% | 47.6% |
| 2026.09 | 38.7% | 10.9% | 50.4% |
环比增加的9,318辆中,新能源增加6,278辆,占净增量67.4%;燃油增加2,210辆,天然气增加835辆,其他减少5辆。三类主要能源均比8月回升,新能源贡献最大,推动其占比从47.6%升至50.4%。天然气销量虽增加,占比却从11.2%降至10.9%,源于增速低于整体市场。
与去年9月相比,新能源增加9,127辆,燃油减少10,421辆,天然气减少16,185辆,其他减少34辆,最终市场少了17,513辆。新能源增长仍未填平传统能源缺口。判断旺季回升的力度,既要看新能源能增加多少,也要看燃油和天然气的同比降幅能否收窄。
写在最后
9月的竞争变化有两条线:解放以新能源和传统能源的共同增量扩大单月领先,徐工、三一则凭借新能源增长,在总榜中形成更强的月度表现。新能源占比过半之后,传统能源仍决定着相当一部分品牌的规模和全市场的同比缺口。月度回升已经出现,能否转为更广泛的增长,还要看两部分市场能否共同改善。
数据范围:全国中卡、重卡终端上险销量,剔除皮卡;当月为2026年9月,累计为2026年1至9月。品牌按清洗后统一口径汇总。