2026年9月新能源轻卡:远程领跑,奇瑞月销同比增近160%
远程9月领先福田1593辆
国内终端上险数据显示,2026年9月新能源轻卡(总质量4.3-4.5吨)销售25814辆,同比增长62.5%,环比增长35.6%;1至9月累计160505辆,同比增长39.7%。夏季过后销量回升,品牌之间的增长速度却拉开了距离。
远程以4936辆居首,领先福田1593辆;奇瑞以1707辆位列第五,同比增长159.8%。头部仍有明显规模优势,而高增长品牌正在扩大选择空间,这让新能源轻卡的竞争不只发生在前两名之间。
9月销量
9月同比
9月环比
1至9月累计
同比 39.7%
核心洞察
远程把本月领先转为年内优势。远程9月比福田多1593辆,将两家累计差距从8月底2395辆扩大到3988辆。本月的领先,已实质改变年内的竞争距离。
中间梯队更接近,增长也更快。江淮、重汽、跃进累计首尾只差634辆;三家累计增速均超过新能源轻卡整体。市场扩张正在培育更多万辆级品牌,竞争密度随之增加。
最大市场与最快增长市场各有特点。广东累计贡献25.9%的销量,但深圳下降、广州增长;浙江同比增106.3%,杭州、金华、温州同步增长。渠道布局既要看省级规模,也要看城市内部分化。
远程扩大年内优势,万辆级品牌更密集
9月:远程环比增69%,奇瑞升至1707辆
远程销售4936辆,环比增长69.0%,明显快于市场整体;福田销售3343辆,环比增长13.5%。两家合计占32.1%,远程单家接近两成。9月市场快速回升,头部品牌对这轮增量的吸收并不均衡。
奇瑞销售1707辆,同比增长159.8%,份额达到6.6%。重汽、江淮分别销售2118辆、1852辆,增幅均超过六成;跃进销售1593辆,同比增长572.2%。新能源轻卡的放量已有多家品牌参与,万辆级竞争梯队之外,新的规模力量也在形成。
产品和客户拓展仍在推进。9月3日,远程星智H8E Pro在西安上市并签约367辆;9月9日,远程与南羽集团签约500辆星智系列产品,首批交付120辆星智T轻卡。从新品投放到客户批量用车,品牌较量也延伸至产品适配和运营服务。
2026年9月品牌销量TOP10(辆)
| 排名 | 品牌 | 销量/辆 | 份额 | 环比 | 同比 |
|---|---|---|---|---|---|
| 1 | 远程 | 4,936 | 19.1% | 69.0% | 55.7% |
| 2 | 福田 | 3,343 | 13.0% | 13.5% | 15.7% |
| 3 | 重汽 | 2,118 | 8.2% | 58.3% | 67.0% |
| 4 | 江淮 | 1,852 | 7.2% | 25.8% | 72.6% |
| 5 | 奇瑞 | 1,707 | 6.6% | 20.7% | 159.8% |
| 6 | 跃进 | 1,593 | 6.2% | 37.1% | 572.2% |
| 7 | 比亚迪 | 1,358 | 5.3% | 37.2% | 28.5% |
| 8 | 解放 | 1,330 | 5.2% | 54.1% | 176.5% |
| 9 | 蓝擎 | 1,279 | 5.0% | 12.1% | 44.2% |
| 10 | 飞碟 | 940 | 3.6% | 43.3% | 164.8% |
1至9月:远程领先福田3988辆,江淮重汽跃进首尾差634辆
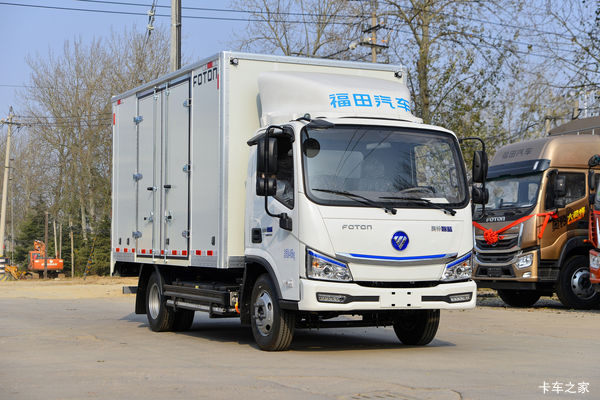
远程累计26201辆、福田22213辆,分别同比增长5.6%和12.7%。两家规模仍领先,但增速均低于市场的39.7%,说明更快的增长分布在其他品牌。远程凭借9月领先,将对福田的累计优势由2395辆扩大至3988辆。
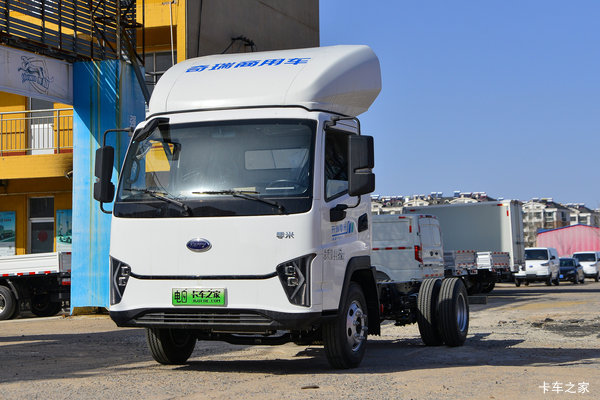
江淮13209辆、重汽12779辆、跃进12575辆,构成紧凑的万辆级梯队。重汽9月比江淮多266辆,令累计差距从696辆缩至430辆;重汽与跃进则只差204辆。这一梯队的年内位置,仍会明显受到后续月度表现影响。
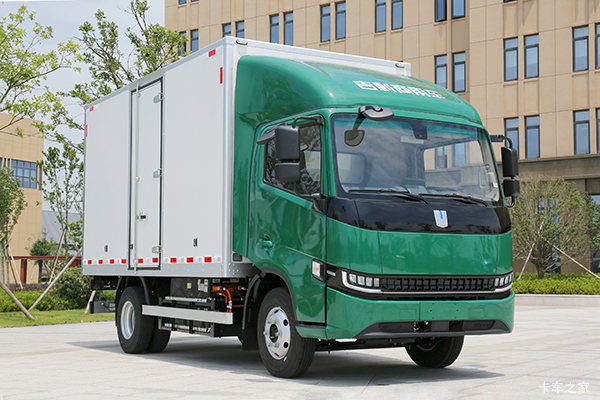
奇瑞累计7799辆,同比增长157.1%,与蓝擎的7815辆仅差16辆,比比亚迪的7699辆多100辆。高增速已转化为相近的累计规模,接下来竞争的重点会更具体:谁能在相近体量上持续扩大市场覆盖。
2026年1至9月品牌销量TOP10(辆)
| 排名 | 品牌 | 销量/辆 | 份额 | 同比 |
|---|---|---|---|---|
| 1 | 远程 | 26,201 | 16.3% | 5.6% |
| 2 | 福田 | 22,213 | 13.8% | 12.7% |
| 3 | 江淮 | 13,209 | 8.2% | 56.5% |
| 4 | 重汽 | 12,779 | 8.0% | 108.2% |
| 5 | 跃进 | 12,575 | 7.8% | 92.2% |
| 6 | 蓝擎 | 7,815 | 4.9% | 72.0% |
| 7 | 奇瑞 | 7,799 | 4.9% | 157.1% |
| 8 | 比亚迪 | 7,699 | 4.8% | 54.6% |
| 9 | 解放 | 7,098 | 4.4% | 120.7% |
| 10 | 江铃 | 5,865 | 3.7% | 52.5% |
广东贡献四分之一销量,浙江领跑前十省份增幅
1至9月,广东累计上险41646辆,占25.9%;浙江13480辆、占8.4%,江苏10938辆、占6.8%。前三省份合计占41.1%,前五省份合计占52.6%,重点区域仍承担超过一半的细分市场销量。
前十省份全部同比增长,但新增量来源正在扩展。广东同比增长11.6%,按同比规模估算增加约4300辆;浙江增长106.3%,估算增加约6900辆,增量已超过广东。江苏、山东和湖北分别增长88.9%、91.7%和89.7%,四川与重庆分别增长58.2%和76.8%。这意味着广东仍决定市场基本盘,而浙江及多个高增长省份正提供更强的新增规模。
2026年1至9月省份累计销量TOP10(辆)
| 省份 | 广东 | 浙江 | 江苏 | 河南 | 四川 | 河北 | 山东 | 湖北 | 北京 | 重庆 |
|---|---|---|---|---|---|---|---|---|---|---|
| 销量 | 41,646 | 13,480 | 10,938 | 9,860 | 8,606 | 7,336 | 7,291 | 6,912 | 6,491 | 5,656 |
| 同比 | 11.6% | 106.3% | 88.9% | 37.0% | 58.2% | 28.5% | 91.7% | 89.7% | 36.0% | 76.8% |
| 占比 | 25.9% | 8.4% | 6.8% | 6.1% | 5.4% | 4.6% | 4.5% | 4.3% | 4.0% | 3.5% |
深圳市 累计
同比 -13.1%
广州市 累计
同比 26.0%
佛山市 累计
同比 0.7%
广东前三城仍高度集中。深圳累计17268辆,同比下降13.1%;广州14195辆,同比增长26.0%;佛山1980辆,同比增长0.7%。三城合计33443辆,约占广东八成。按各自同比估算,三城合计增量仅约340辆,明显低于广东全省约4300辆的估算增量,省内增长已不只依赖深圳、广州和佛山三个最大城市。
轻卡整体新能源占比单月上升6.2个百分点
把视野放到轻卡整体,9月新能源占比达到42.9%,较8月提高6.2个百分点,较去年9月提高16.6个百分点,也是所列13个月中的最高值。能源结构变化已成为品牌竞争的重要背景。此处覆盖轻卡整体,与本文总质量4.3-4.5吨的新能源轻卡统计范围不同。
轻卡整体新能源占比6月为36.7%,7月回落至35.6%,8月回到36.7%,9月再向上突破。同期轻卡总量从8月54129辆增至62649辆,燃油占比降至51.8%。市场恢复时,各能源路线分得的增量出现明显差异。
轻卡整体背景(非4.3-4.5吨专篇口径)近13个月燃料类型占比(%)
| 月份 | 燃油 | 天然气 | 新能源 |
|---|---|---|---|
| 2025.09 | 67.7% | 6.0% | 26.3% |
| 2025.10 | 67.3% | 5.6% | 27.1% |
| 2025.11 | 66.5% | 4.9% | 28.6% |
| 2025.12 | 56.2% | 3.8% | 40.0% |
| 2026.01 | 72.4% | 5.1% | 22.5% |
| 2026.02 | 71.6% | 6.3% | 22.1% |
| 2026.03 | 69.9% | 5.9% | 24.2% |
| 2026.04 | 65.5% | 6.6% | 27.9% |
| 2026.05 | 61.5% | 6.1% | 32.4% |
| 2026.06 | 57.4% | 5.9% | 36.7% |
| 2026.07 | 58.7% | 5.7% | 35.6% |
| 2026.08 | 57.3% | 6.0% | 36.7% |
| 2026.09 | 51.8% | 5.2% | 42.9% |
城配运输既要考虑购车投入,也要计算补能条件、日行驶里程和停运时间。随着新能源在轻卡中的权重提高,竞争会更多落到不同线路的经营账本上;品牌需要用适配的产品和服务承接增长,而非只扩大车型数量。
9月竞争变化的关键,不只是远程单月第一,而是1593辆领先将其对福田的累计优势扩大到3988辆。与此同时,江淮、重汽与跃进累计首尾仅差634辆,蓝擎与奇瑞更只差16辆,第二梯队和中游阵营仍可能被后续单月增量明显改写。
区域上,广东继续提供最大基本盘,但浙江的估算新增量已高于广东,江苏、山东和湖北也保持较快增长。轻卡整体新能源占比升至42.9%,意味着品牌竞争正置于新能源权重继续提高的市场结构中,产品覆盖、渠道转化和重点区域运营的重要性随之上升。
数据来源:国内终端上险数据。统计期间:2026年9月及2026年1至9月累计。