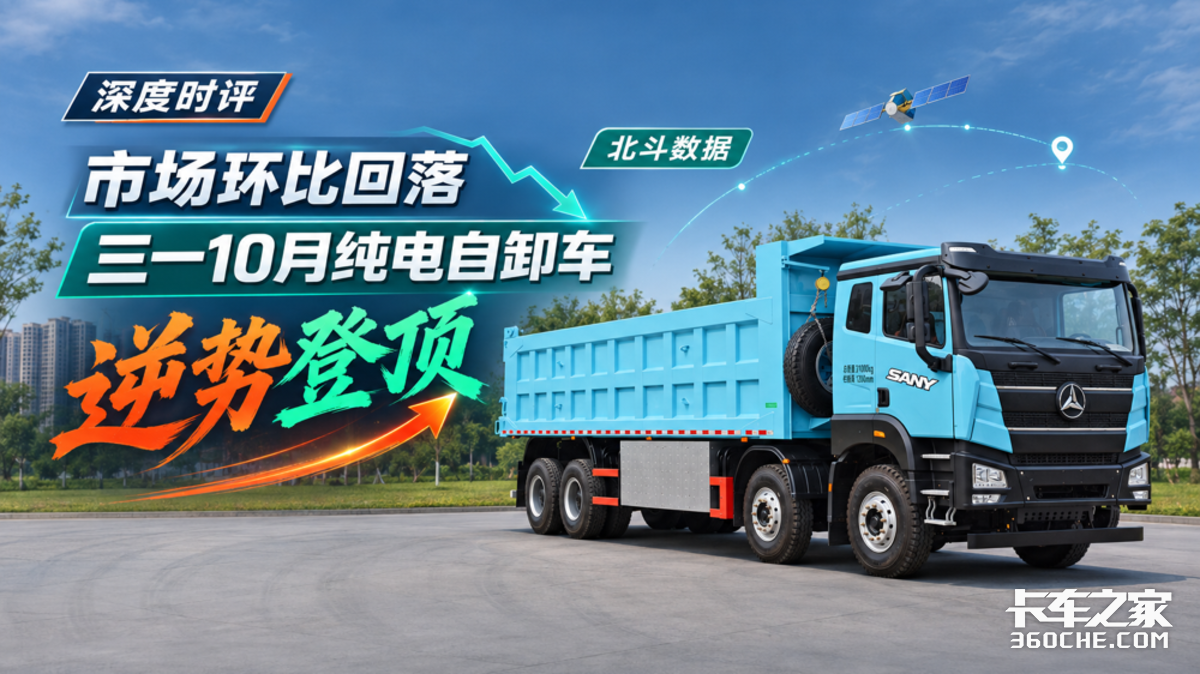
【卡车之家 原创】北斗营运车辆数据显示,2026年10月纯电动自卸车新增2591辆,环比下降11.8%,同比增长62.5%;1—10月累计新增28443辆,同比增长84.7%。
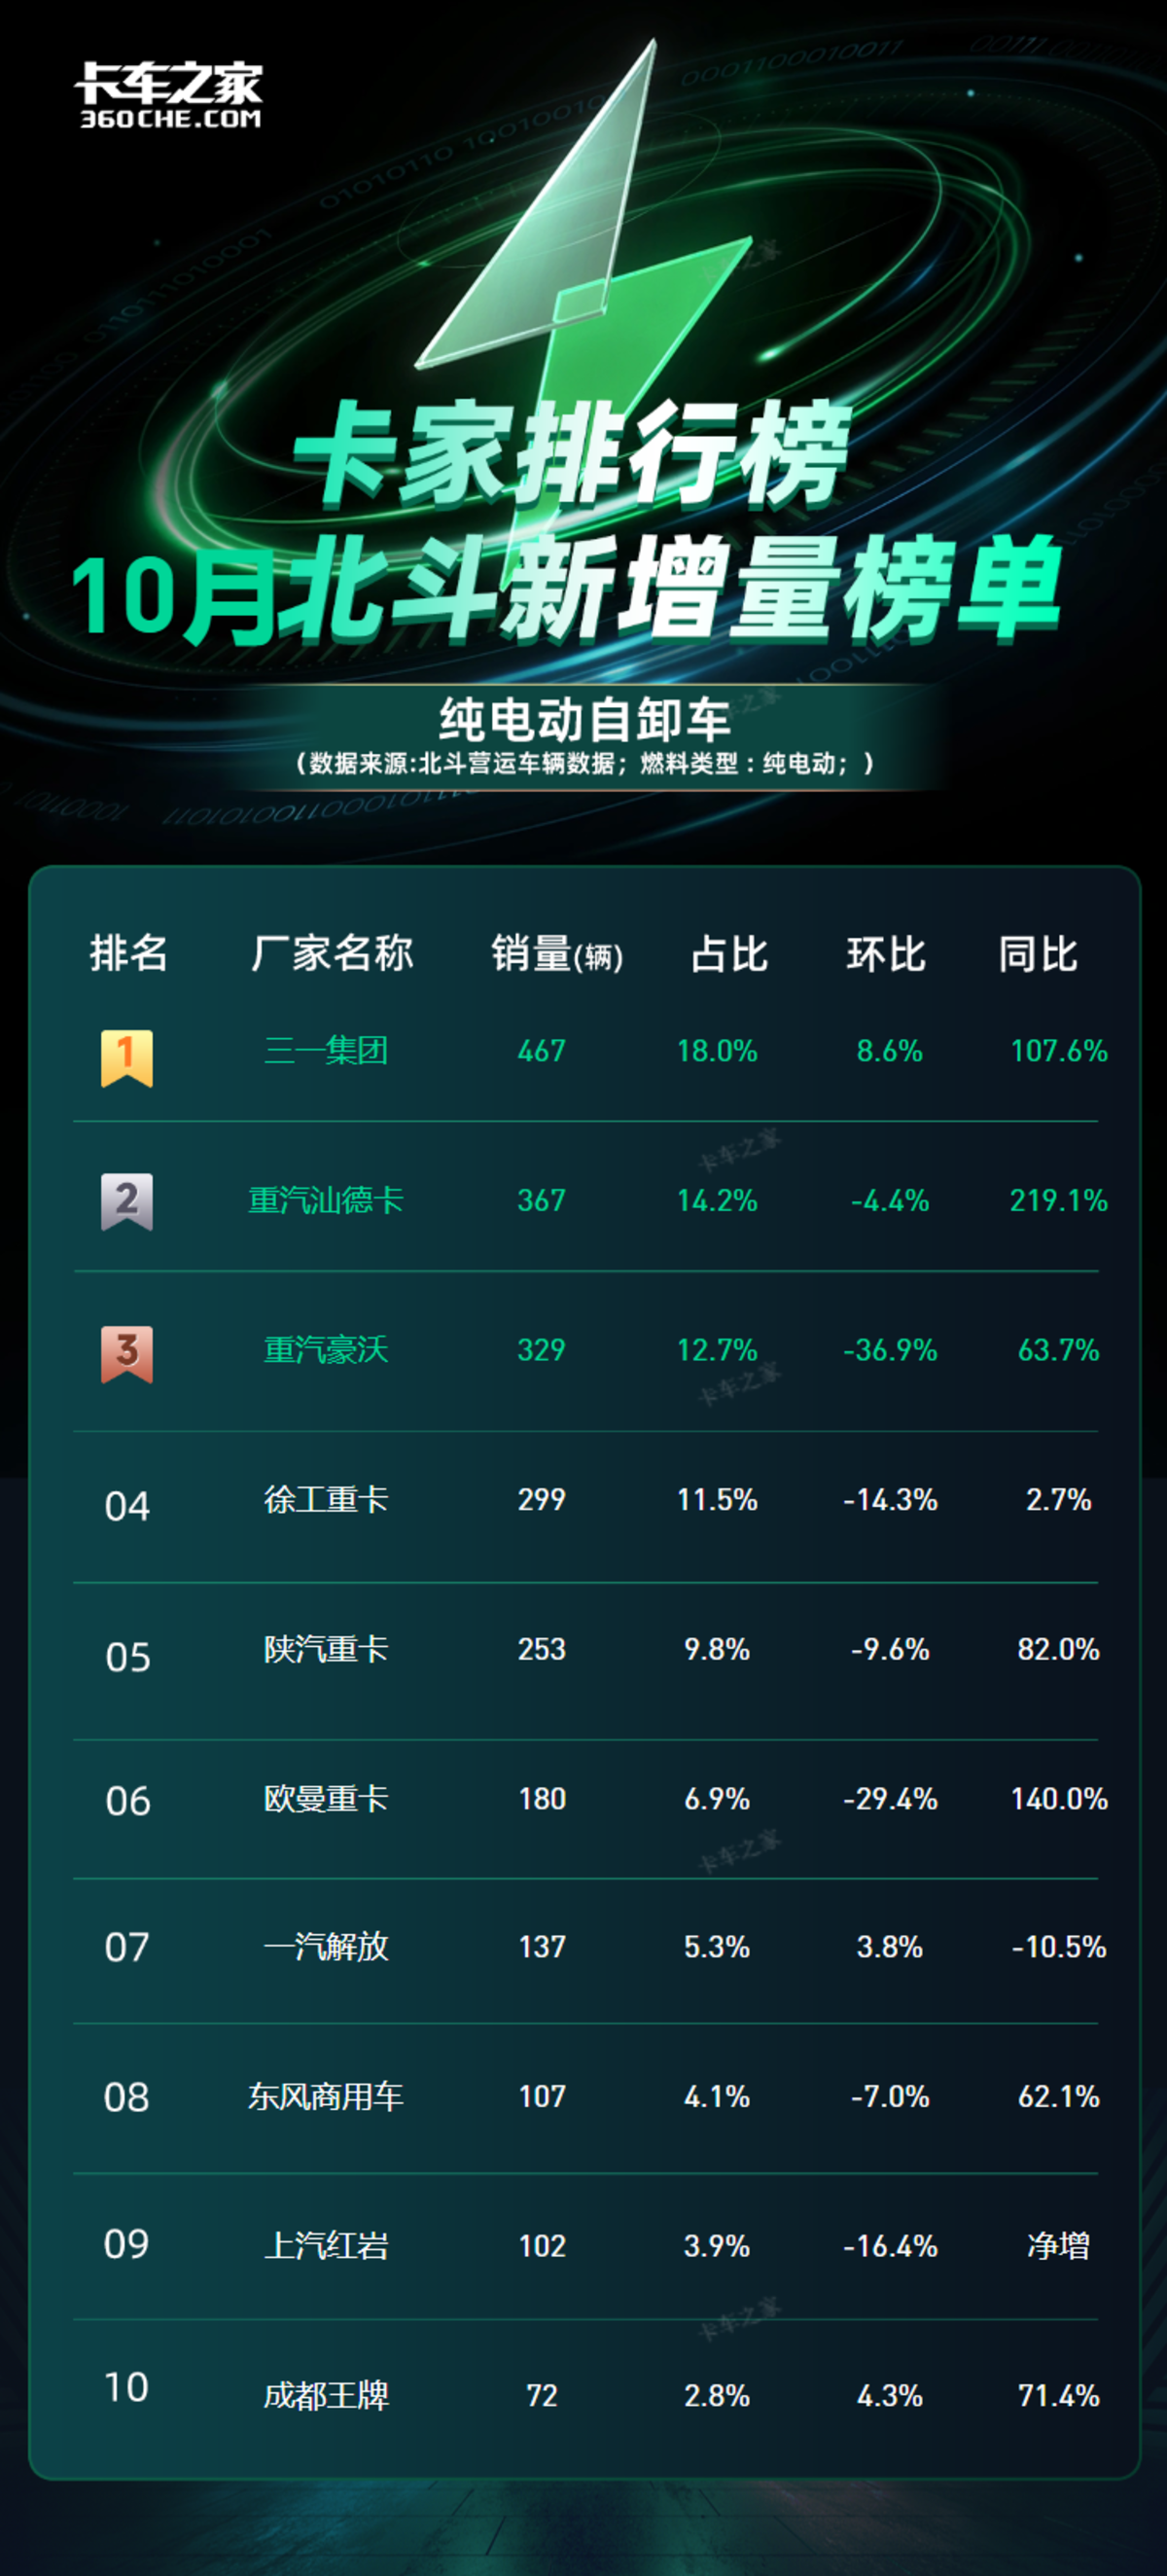
10月榜单有一组很直观的变化:市场新增量比9月少了348辆,三一却多了37辆。凭借467辆新增量,三一重新回到月度第一,1—10月累计排名也继续领先。
10月市场回落 三一新增量继续增长
9月,三一纯电动自卸车新增430辆,排名第二。10月,三一新增量升至467辆,环比增长8.6%,同比增长107.6%;市场份额也由14.6%升至18.0%,领先第二名100辆。
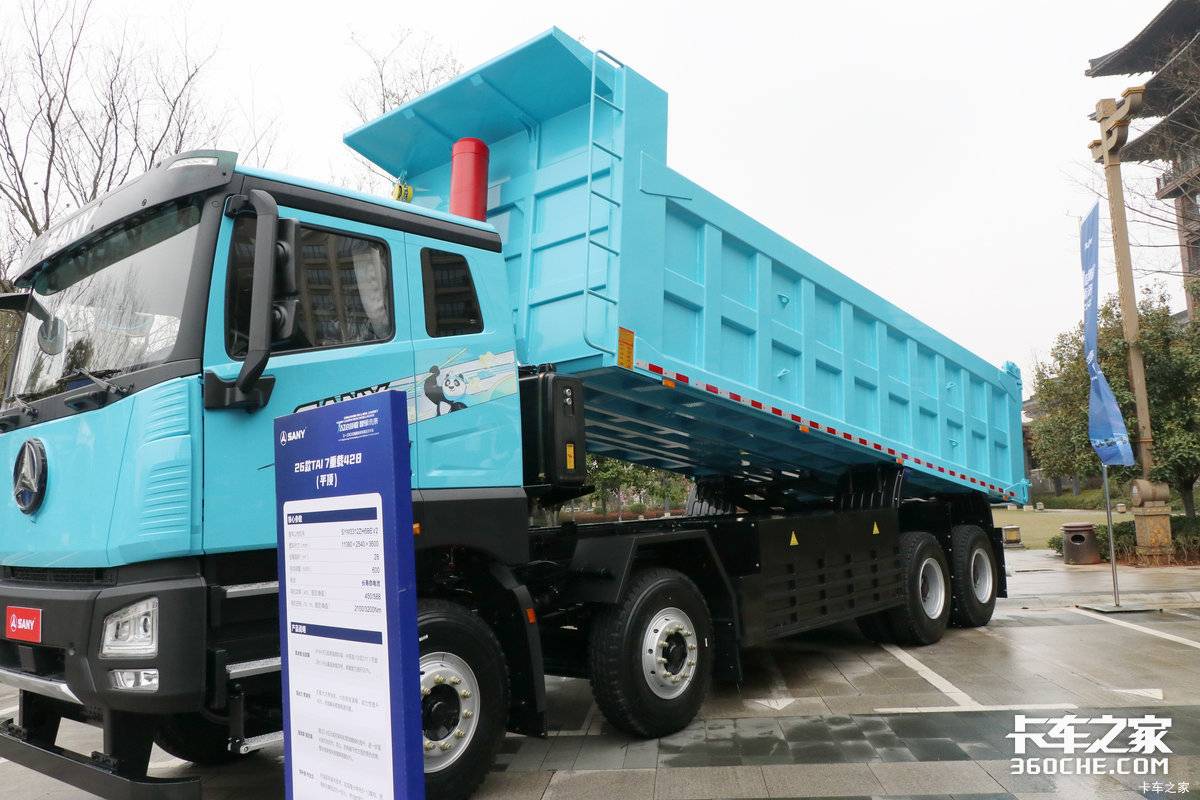
纯电动自卸车多以项目采购为主,需求主要来自矿山、钢厂、城建及短倒运输。车辆通常成批交付、集中入网,月度排名也会跟着项目节奏变化。
也正因为如此,三一在市场环比回落时重返第一,更能说明问题。10月,三一新增量不降反升,市场份额提高3.4个百分点,跑赢了市场整体。
10月前十名企业合计占据89.3%的市场份额,竞争仍集中在主流企业之间。各家产品逐渐补齐后,项目获取、批量交付和后续运营开始真正拉开差距。
累计新增4505辆 领先第二名411辆
单月榜看眼前,累计榜看后劲。
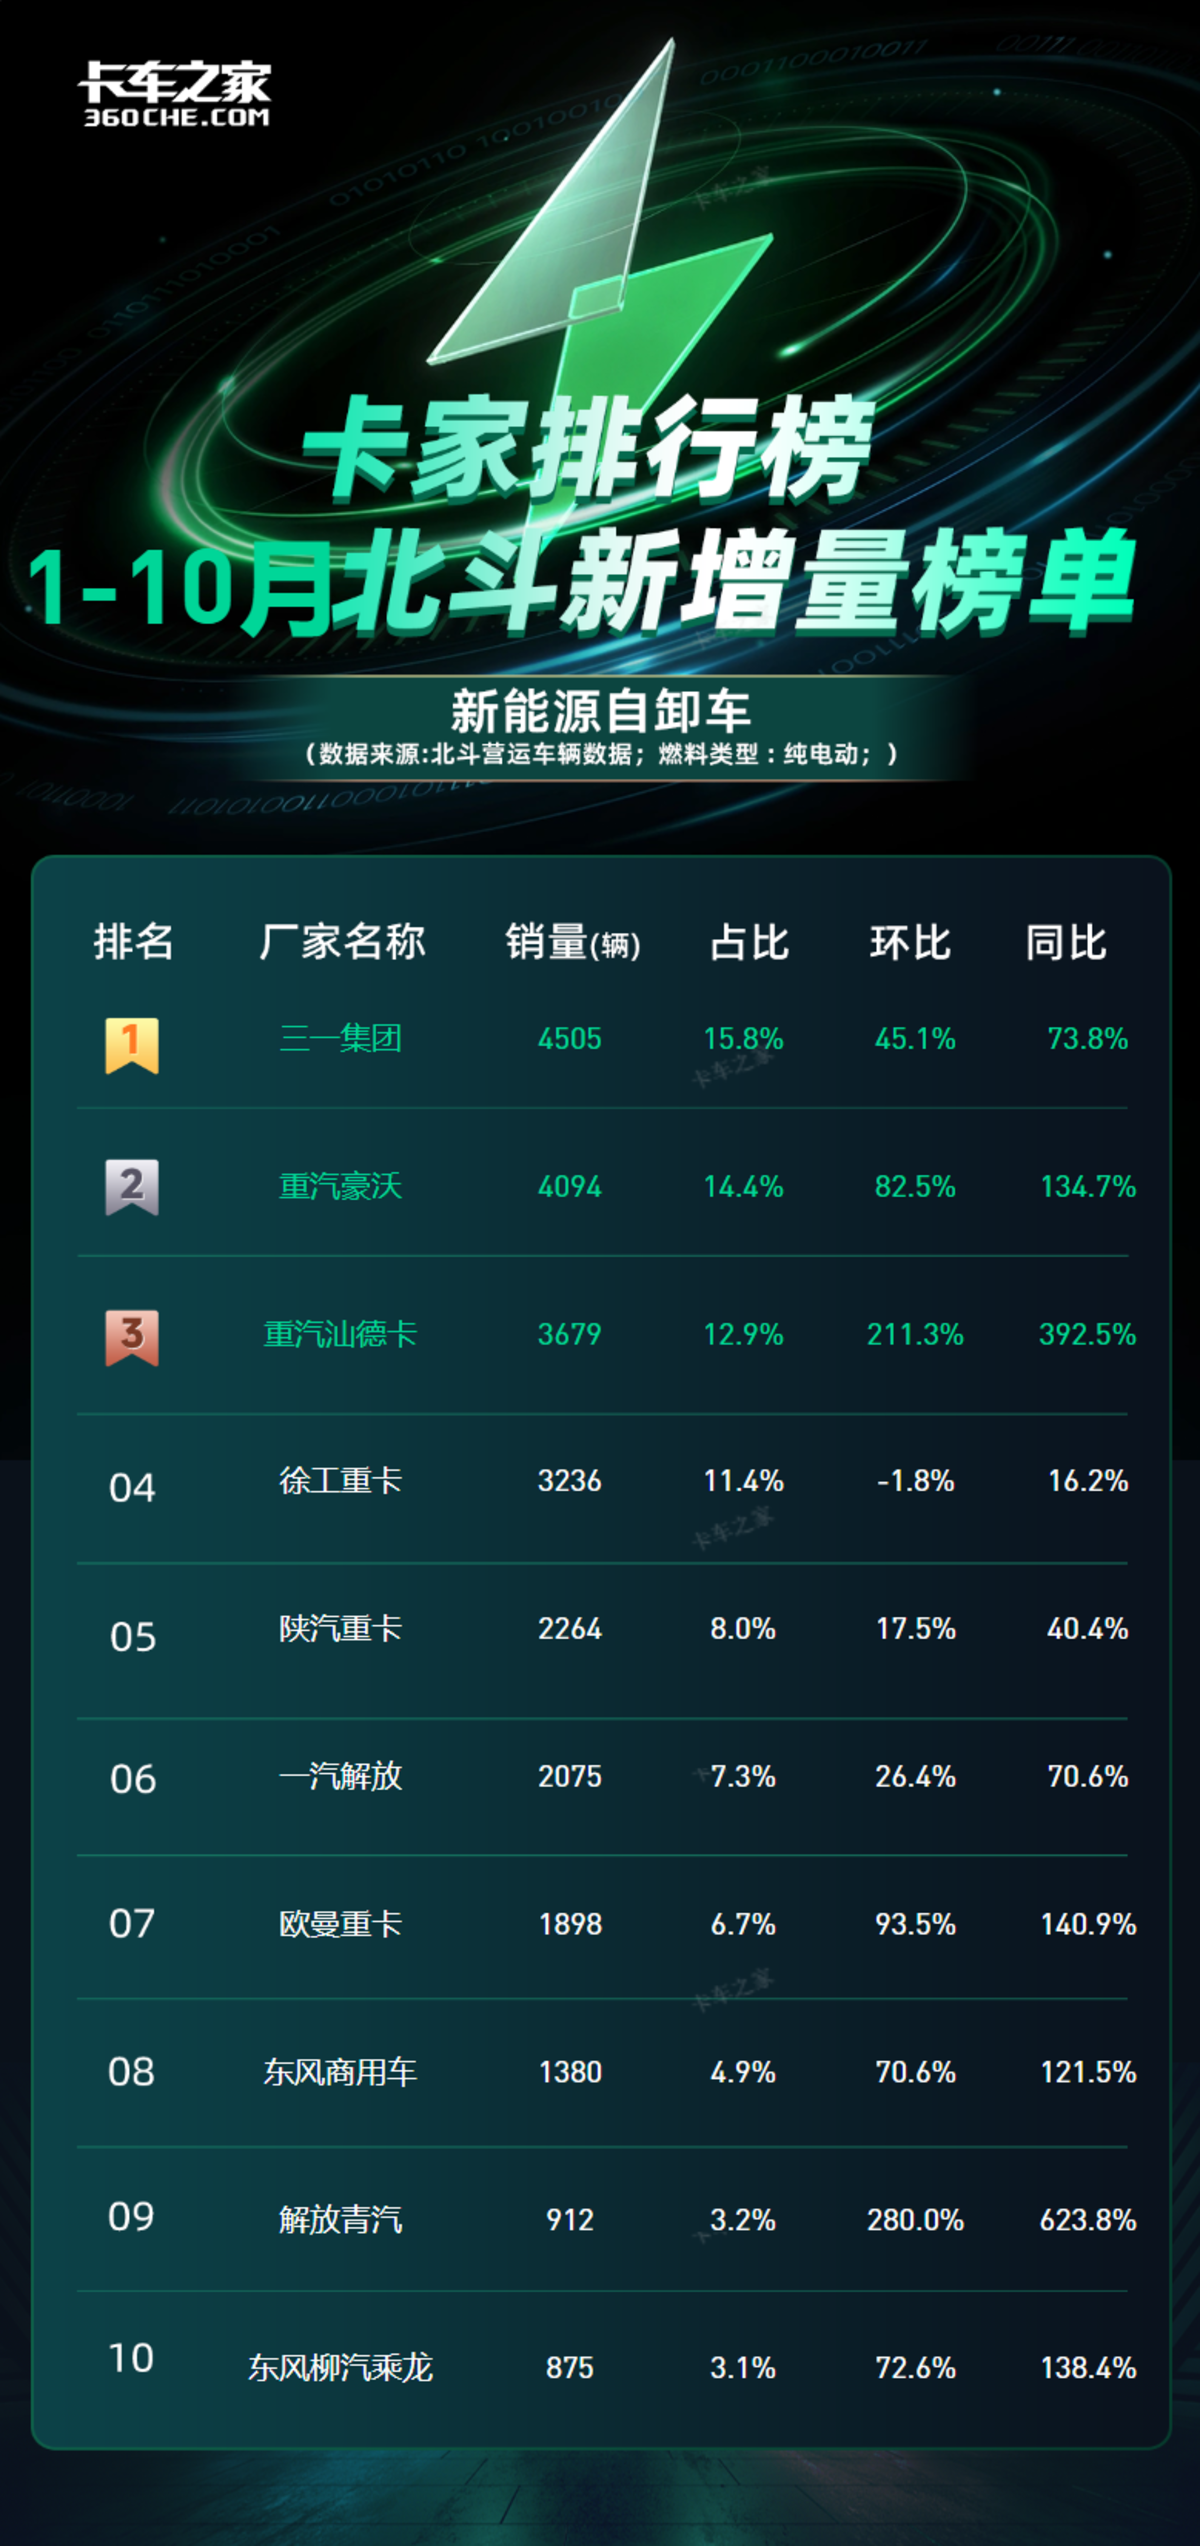
1—10月,三一纯电动自卸车累计新增4505辆,同比增长73.8%,市场份额为15.8%,继续排名第一。9月底,三一领先第二名273辆;到10月底,这一差距扩大至411辆。
三一持续在矿山、钢厂、城建及短倒运输等场景布局新能源自卸车。这些场景线路相对固定,车辆出勤频率高,补能安排也相对集中,因此较早形成了批量应用。
不过,车交出去只是第一步。每天跑多远、作业强度有多大、补能是否跟得上,车辆停工后能多快恢复,都会影响出勤率和客户的后续采购。
累计榜上的领先,也正是由一个个项目、一批批车辆慢慢积累起来的。
市场增长仍快 月度波动还会持续
1—10月,纯电动自卸车累计新增量同比增长84.7%,接近翻倍,市场仍在快速扩大。不过,增长不会平均落在每个月。
大批车辆集中入网会推高当月数据,交付时间前后错开,也会让榜单重新排序。
未来一段时间,纯电动自卸车不会在全国各地同步增长,而会继续向经济账算得过来、补能条件成熟的区域和项目集中。线路固定、补能可控、车辆使用强度高的场景会率先放量;运距过长、补能不便或运营周期不稳定的场景,还需要更多时间。
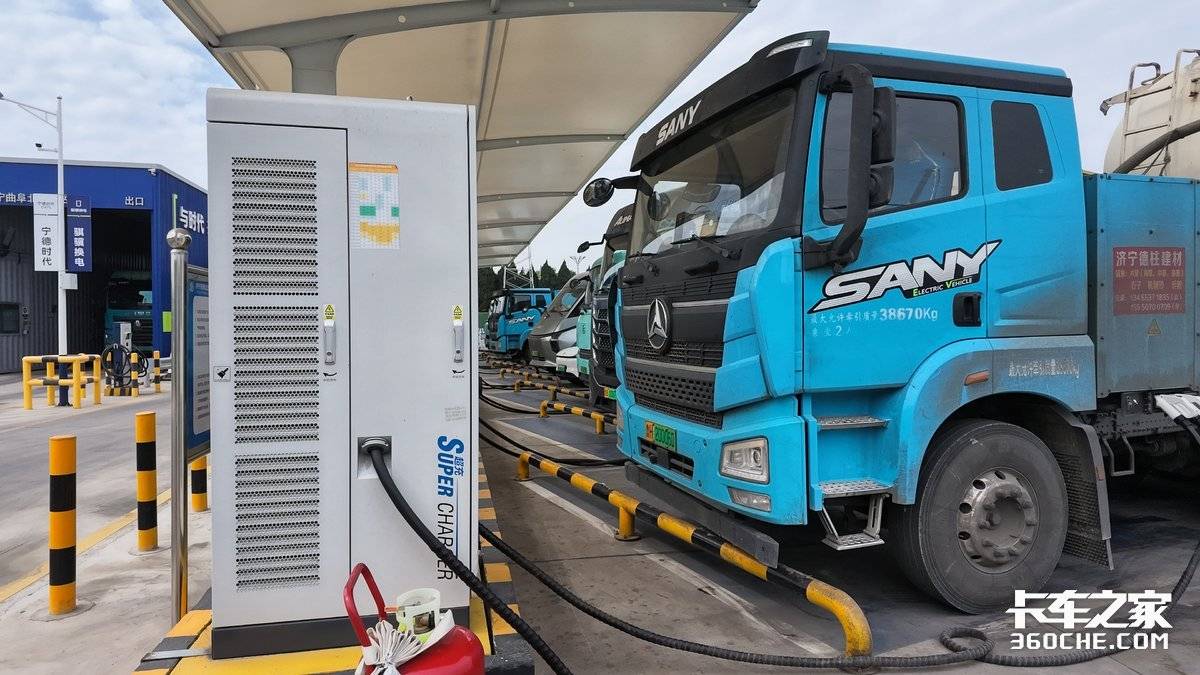
所以,接下来的排名不只看交了多少车,还要看这些车跑得怎么样。车辆运行稳定,成熟方案能够进入更多地区,单月优势才会变成长期优势。三一10月重回第一,累计领先优势继续扩大,头部位置也更加稳固。
北斗营运车辆数据统计车辆接入相关营运联网系统后的新增情况。与批发量和开票量相比,这一数据更接近车辆进入营运体系的环节,可以用来观察市场节奏和企业的阶段性位置。
编后语
三一10月重返第一,累计领先差距也由273辆扩大至411辆,优势比9月更明显。纯电动自卸车的月度排名还会随着项目交付节奏变化。要长期留在头部,最终还要靠已交付车辆稳定运营,把成熟经验带到更多地区,并转化为持续采购。(文/陈溯)