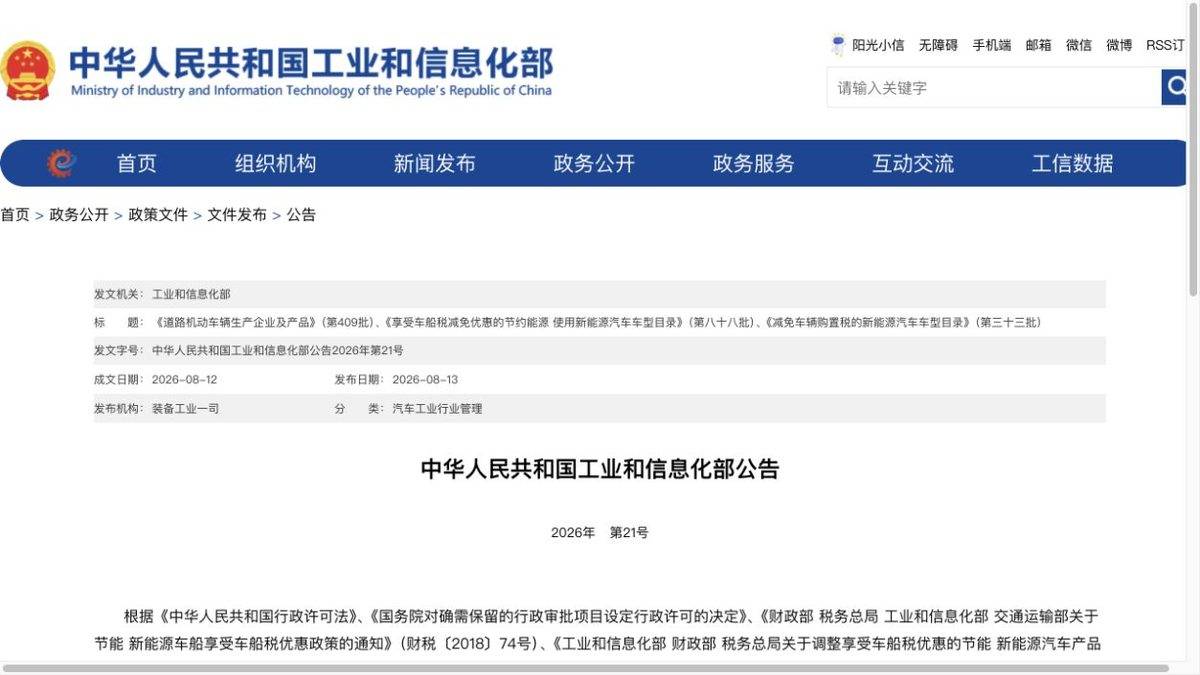
【卡车之家 原创】近日,工信部一次公布第409批产品公告、第八十八批车船税优惠目录和第三十三批车辆购置税目录。
三张目录放在一起看,新能源商用车的产品申报仍然活跃,税收支持却在收窄。政策继续给新产品进入市场留通道,但企业能不能卖出去、用户能不能赚到钱,正在更多交给真实运营来检验。
目录仍长:产品竞争要过运营这一关
第三十三批车辆购置税目录共有652个车型条目,其中商用车531个,货车和专用车合计470个;第八十八批车船税优惠目录中,商用车也达到549个车型条目。纯电动、插电式混合动力和燃料电池等多条技术路线均在其中。
这些数字呈现出新能源商用车申报活跃,但目录统计的是车型条目,不是销量、交付量和实际上牌量。第409批产品公告解决的是生产、销售环节的产品准入;车辆登记、保险和营运资质仍要分别办理。
两个税收目录解决的则是具体车型能否享受相应优惠,三者不能互相替代。
这也说明了选车逻辑已经发生改变。品牌相同、商品名相近,不代表完整车型型号和税收资格相同。卡友和车队订车时,不能只看宣传页上的“新能源”三个字,要把车辆型号、电子信息和目录条目逐项对上。
对经销商而言,目录越长,越考验把准入、税费、上牌和营运手续一次弄清楚的能力。
税惠转弯:买车账和运营账要一起重算
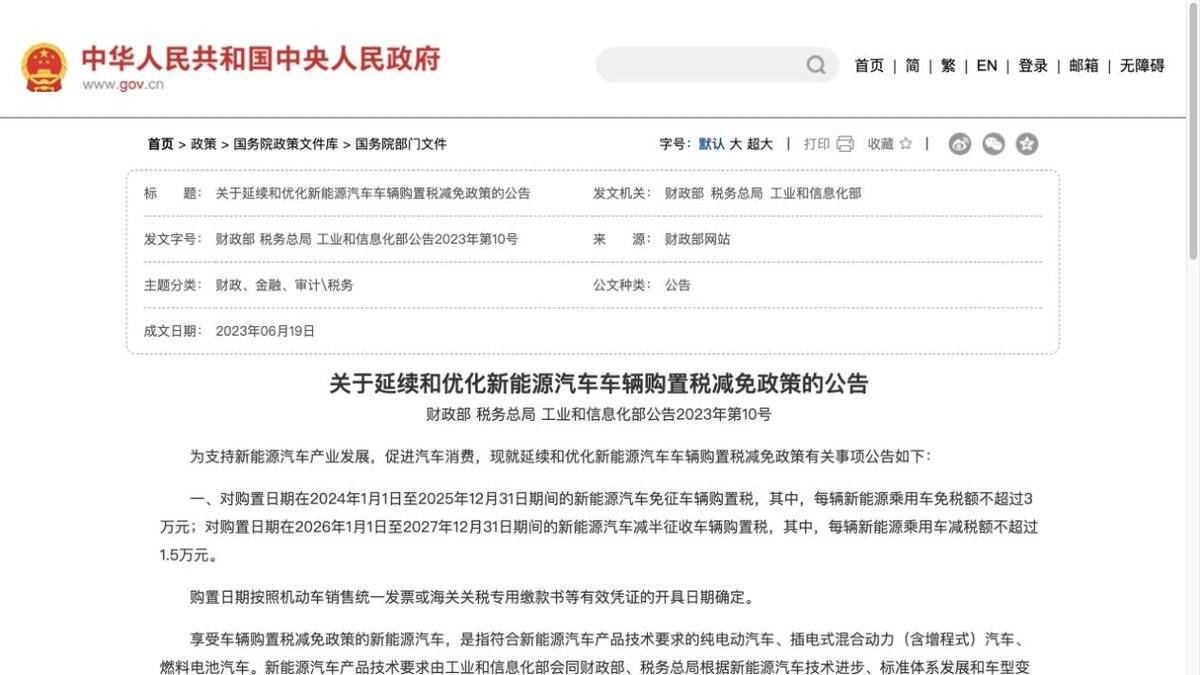
2026年至2027年,购置税目录内新能源汽车由免征车辆购置税转为减半征收。以不含增值税的计税价格50万元计算,正常车辆购置税为5万元,符合条件的新能源商用车缴纳2.5万元。
按照这一示例,采购10辆车,相比免征阶段就要多准备25万元。这不是纸面变化,而是车队提车时要拿出的现金。
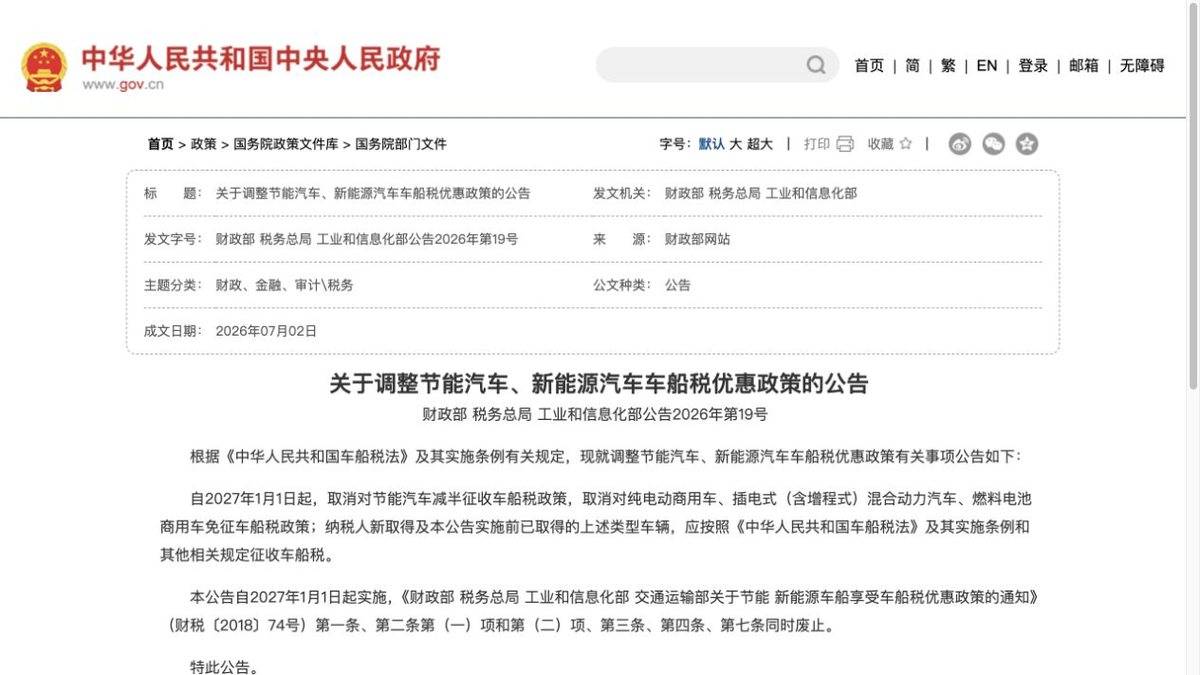
运营端也在变化。2026年内,目录内节能商用车仍减半征收车船税,纯电动商用车、插电式混合动力汽车和燃料电池商用车仍免征;从2027年1月1日起,这些优惠取消,此前已经购置的相关车辆也要按规定缴税。
具体税额由各省在法定幅度内确定,车队需要把所在地标准纳入年度预算。
税费增加会抬高盈利门槛,也会让新能源商用车的成本优势更加依赖运营。过去可以依靠购置环节优惠缩短回本周期,今后要更多依靠每公里能源费用、补能时间、出勤率和维修成本把差额挣回来。
竞争归位:卖车最终要交一张运营成绩单
税收红利逐步退出后,主机厂不能只讲电池容量、标称续航和目录资格,还要回答车辆在不同线路上的实际能耗、可用载重、补能效率、故障停驶、质保边界和二手残值。
经销商也不能只报裸车价和优惠额,而要把金融、充换电、维修和退出方案接起来。
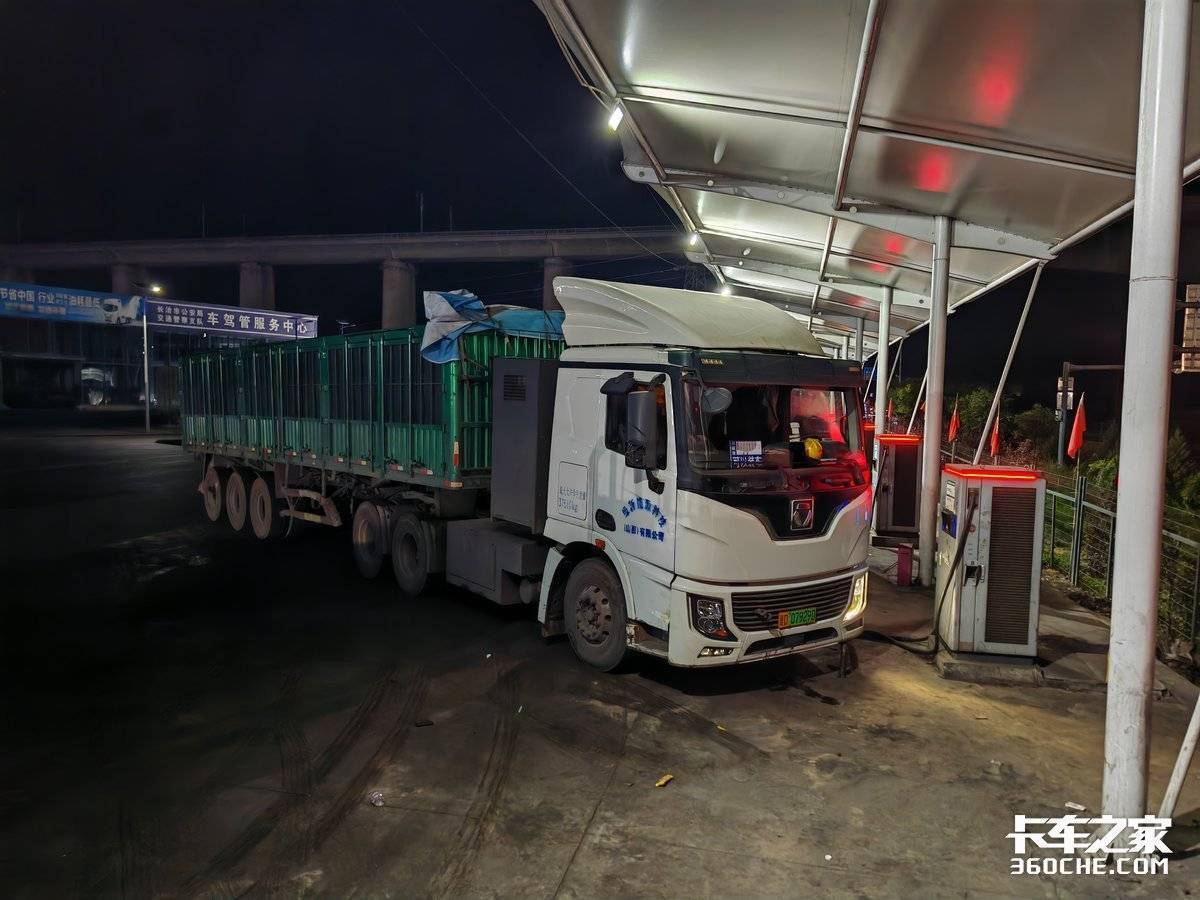
对车队而言,线路固定、里程充足、补能稳定,新能源车辆才更容易靠高频运营摊薄购车成本;货源波动大、日均里程不足或补能不稳定,账就可能反过来。
决定一辆车是否划算的,不再是拿到多少政策标签,而是它能否持续出勤并形成稳定的单公里成本优势。
新能源商用车正在从政策培育转向经营筛选,目录资格仍是进入市场的基础,真正决定订单和复购的,将是主机厂、经销商能否对车辆全生命周期负责,以及卡友和车队能否在线路上把账跑出来。(文/陈溯)