【卡车之家 原创】近日,斯堪尼亚CEO克里斯蒂安·莱文在接受媒体采访时,就“政府能做什么,使电动卡车对运输企业更具吸引力?”回复到:“首先,充电和行驶必须在经济上成立。”
电价太贵、沿途没有充电设施、购车成本太高、电池太重影响载荷,都会让一辆技术先进的电动卡车失去商业价值。
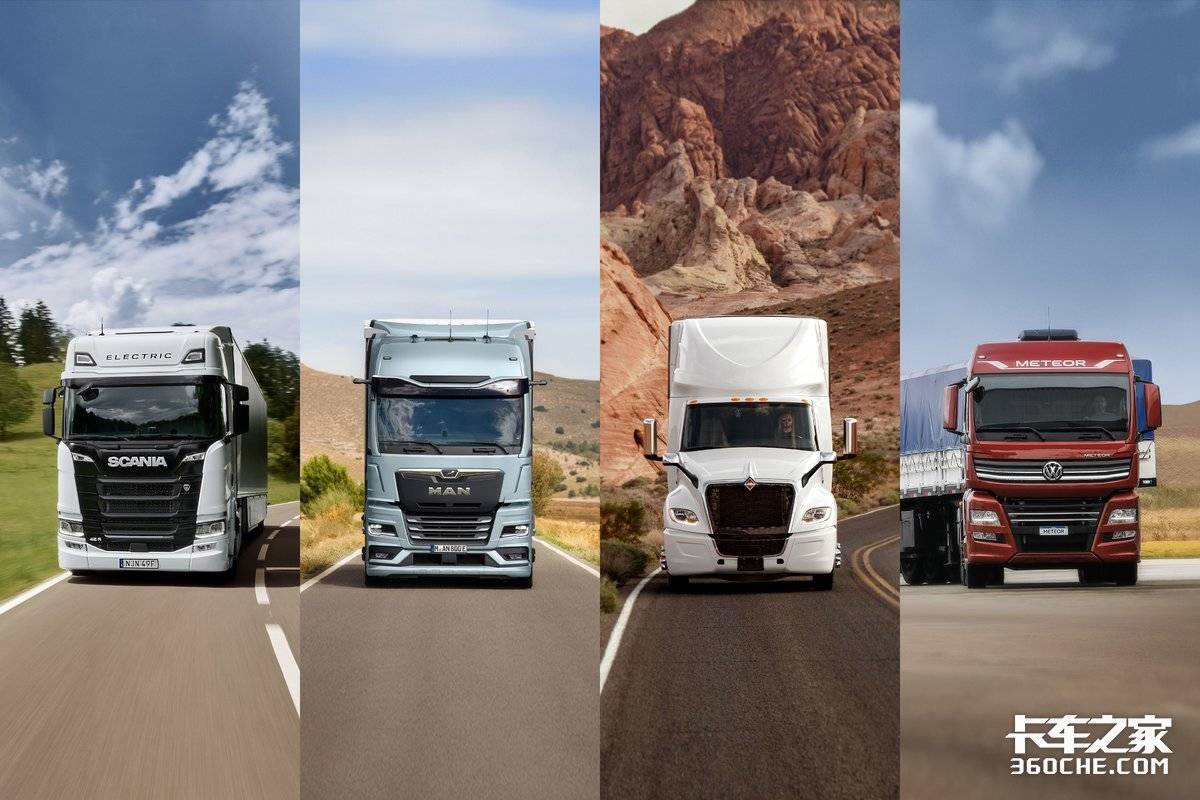
这段话放在欧洲语境下,几乎是对现实的直接描述。2025年,欧洲纯电动卡车份额仍只有约2%,距离欧盟设定的2030年新售卡车35%电动化目标相去甚远。
但如果换到中国市场,情况已经完全不同。
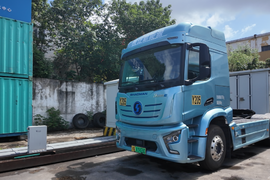
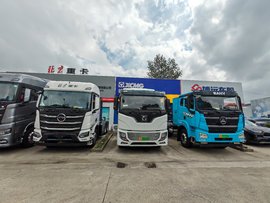
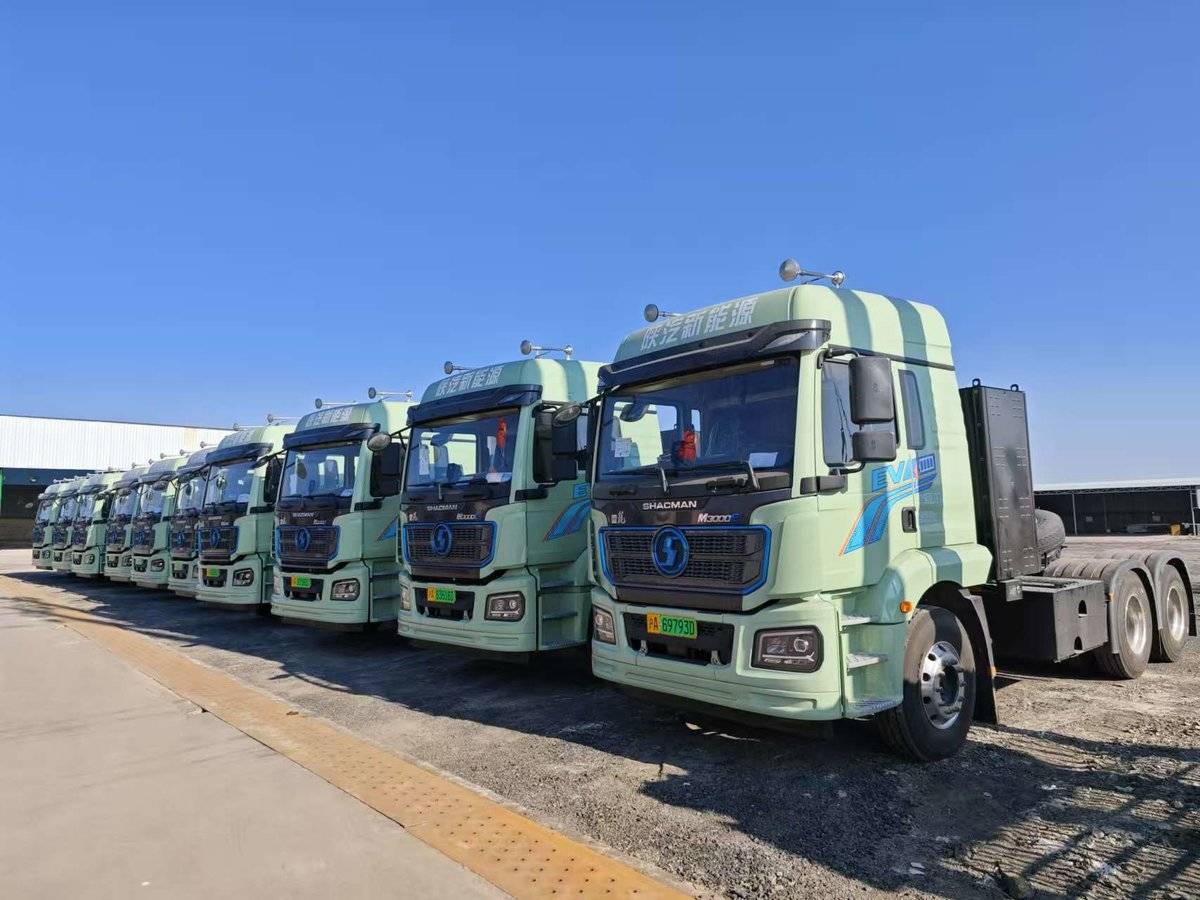
2025年,中国新能源重卡销量约23万辆,全年渗透率接近30%;到了2025年12月,单月渗透率已经超过50%。
不同机构统计口径略有差异,但趋势非常明确:新能源重卡已经不再是“等待市场验证”的产品,而是在部分运输场景里成为更划算的选择。
一、欧洲在讨论“怎么让电动重卡成立”,中国已经进入“哪些场景更适合电动化”
莱文提出的三个办法——提高柴油价格、降低电价、降低电动卡车投资成本——本质上都是在改善新能源重卡的商业模型。
中国新能源重卡的快速增长,也确实离不开这几项因素。
一方面,柴油重卡的燃料成本长期处于高位。
另一方面,工业用电、谷电、充换电站运营模式以及电池租赁模式,正在不断压低新能源重卡的能源和购置门槛。
更重要的是,中国没有把所有运输场景都同时推向电动化,而是先从最容易算账的地方突破:
港口短倒;矿区运输;钢厂、电厂倒运;城市渣土;煤炭、砂石等固定线路运输;100至300公里左右的高频运输。
这些场景有一个共同点:线路固定、里程稳定、车辆利用率高、补能地点明确。
对于一辆每天高频运行的重卡来说,能源成本的差距会被迅速放大。
公开案例显示,在特定工况和电价条件下,纯电重卡每公里能源成本可能只有柴油重卡的一半左右。
年行驶里程达到10万公里以上后,节省下来的能源费用,足以覆盖部分购车差价。
所以,中国新能源重卡的渗透率提升,并不只是因为“政策要求买”,更是因为在一些场景中,车队已经发现:不用新能源,反而可能更贵。
二、中国新能源重卡的关键突破,不是电池,而是把补能变成了运营环节
莱文说,电动卡车必须“充得上、跑得起、算得过账”。
这三件事里,最难的其实不是电池技术,而是补能网络。
中国市场目前形成了充电和换电两条路线。
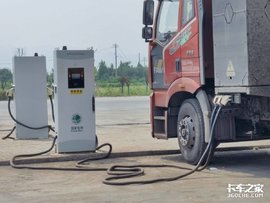
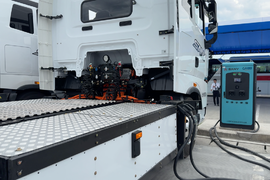
充电重卡更适合有固定停车时间的车队。车辆晚上回场,利用低谷电完成补能,运营逻辑比较接近传统车队的集中加油。
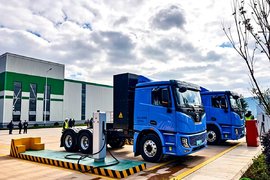
换电重卡则更适合矿区、港口、钢厂等连续作业场景。几分钟完成换电,可以减少车辆等待时间,提高车辆利用率。
电池租赁还能够降低一次性购车成本,把“买车加买电池”变成“车电分离”。
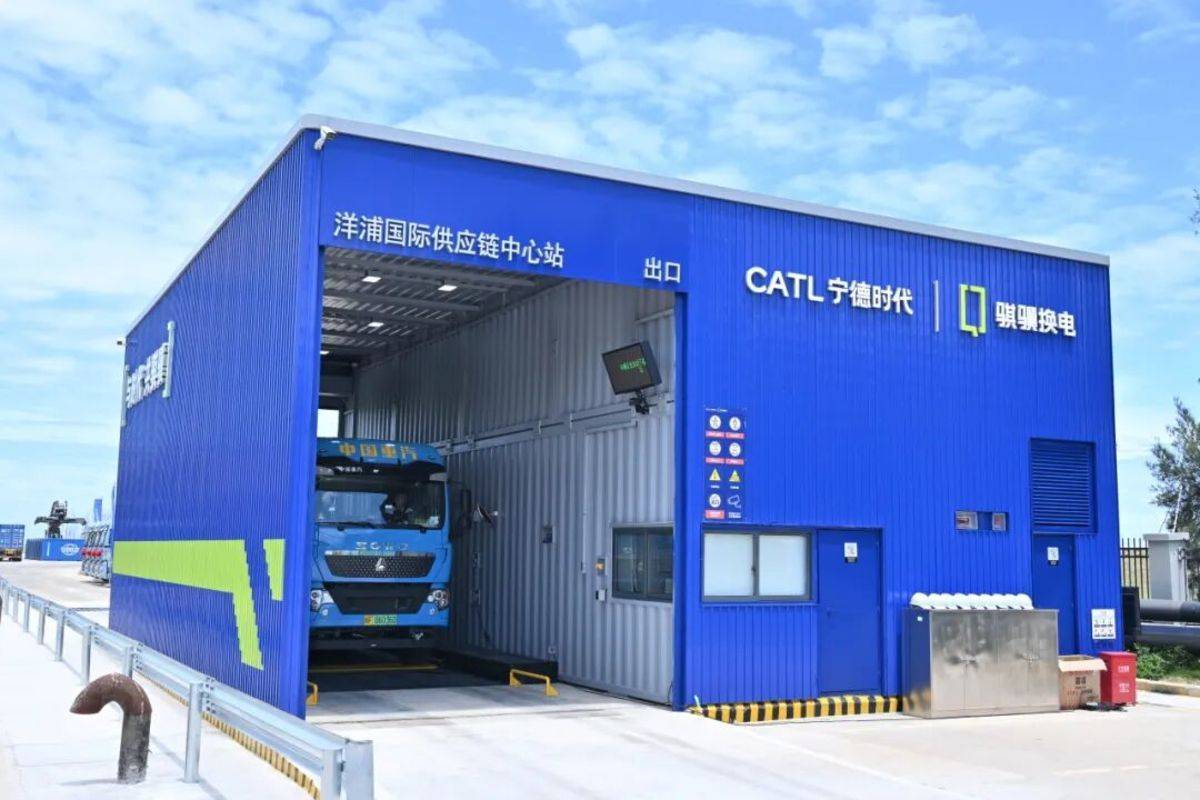
2025年,中国纯电充电重卡和换电重卡已经占据新能源重卡的绝大多数。
换句话说,市场并没有等待一种“万能技术”出现,而是在不同场景中寻找最匹配的补能方式。
这对欧洲市场也有启发:新能源重卡的竞争,最终不是单车竞争,而是车、站、电、路、金融和运营系统的竞争。
只比较续航里程和电池容量,意义已经不大。
真正决定客户是否购买的,是一辆车每天能不能多跑一趟、每公里能不能少花钱、遇到故障能不能及时维修,以及几年后还能不能卖出一个合理价格。
三、有效载荷问题,在中国同样存在,但被场景差异部分消化了
莱文提到,电池重量可能让电动卡车损失2至5吨有效载荷,因此需要调整重量法规进行补偿。
这不是欧洲独有的问题,中国新能源重卡同样面临电池增重。
对于按吨计价、满载运输的长途干线车辆来说,少拉几吨货,可能直接影响收入。
即使新能源车能源成本更低,如果载重损失大、运价又低,最终仍然很难实现真正的经济性。
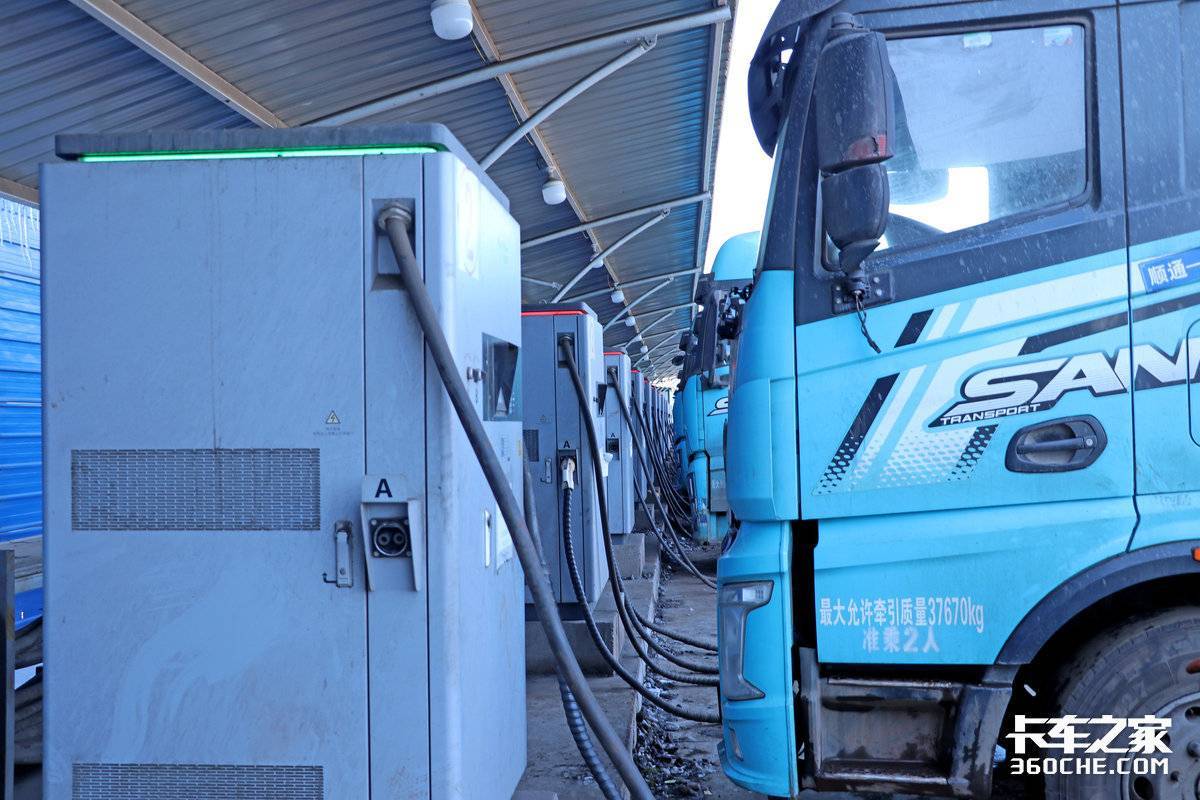
但在港口短倒、矿区倒运、钢厂内部运输等场景中,车辆收入并不完全取决于“每趟多拉多少吨”,而是取决于:
每天能跑多少趟;能不能持续运营;能源成本能否下降;是否受到城市限行影响;车辆能否获得更稳定的运输订单。
这解释了为什么中国新能源重卡首先在短倒和封闭场景中放量,而不是一开始就全面替代长途柴油重卡。
未来,随着电池能量密度提升、车身轻量化和法规优化,载荷问题会逐步缓解。但它不会消失。
尤其是在长途干线市场,新能源重卡能否大规模替代柴油车,仍然要看续航、补能时间、载重和运价能否同时成立。
四、下一阶段,政策重点要从“鼓励购买”转向“保障运营”
中国新能源重卡渗透率已经明显提升,政策重点也需要随之变化。
过去,行业更关心“买车有没有补贴”;接下来,企业更关心“买完以后能不能稳定赚钱”。
因此,比购车补贴更重要的,可能是以下几件事:
第一,降低实际用电成本。
不仅要看电价,还要看服务费、基本电费、容量费、峰谷价差以及换电服务费。
政策如果只降低车辆购置成本,却没有降低运营成本,新能源重卡仍然可能陷入“买得起、用不起”。
第二,建设真正匹配运输需求的补能网络。
不是站点越多越好,而是要建在车流、货流和线路真正经过的地方。
对于干线运输来说,补能站还要解决大功率、排队、绕行和服务稳定性问题。
第三,继续完善新能源重卡的载荷和通行规则。
如果电池增加的重量完全由运输企业承担,新能源重卡就很难进入对载重极其敏感的市场。
合理的重量补偿、差异化通行政策,能够直接改善车辆适用性。
第四,建立更成熟的二手车和残值体系。
运输企业不只关心今天买车多少钱,也关心几年后还能卖多少钱。
电池健康度、维修记录、剩余寿命和电池更换成本,都需要形成可被市场认可的评价体系。
结语:欧洲缺的是商业闭环,中国也不能只看渗透率
斯堪尼亚CEO的判断没有错:
如果电动卡车不能让运输企业赚钱,任何宏大的电动化目标都可能落空。
但中国市场已经证明,新能源重卡的突破并不一定要等待所有问题同时解决。
更现实的路径是,先在高频、固定、重载、低成本补能的场景中形成商业闭环,再逐步向更复杂的长途运输扩张。
中国新能源重卡渗透率快速提升,说明市场已经跨过了最初的“要不要买”阶段,开始进入“怎么用得更好”的阶段。
而欧洲现在需要回答的是:如何让电动重卡成立。(文/高李敏 图/卡车之家)