2026年9月新能源中重卡榜:徐工、重汽、解放月销仅差184辆
国内终端上险数据显示,2026年9月新能源中重卡销售33497辆,同比增长37.5%,环比增长23.1%;1至9月累计销售229572辆,同比增长65.4%。9月销量较8月明显回升,累计增速仍高于当月增速,市场延续扩张,但增长节奏已有所分化。
更值得关注的是头部竞争。徐工、重汽、解放9月分别销售5164辆、5022辆和4980辆,第一名与第三名只差184辆。纯电动、燃料电池、氢气及各类混合动力中重卡占整体中重卡终端上险量的比重也升至50.4%,市场竞争与能源结构变化在同一个月进一步加深。
9月销量
同比 +37.5% 环比 +23.1%
1至9月累计
同比 +65.4%
新能源占比
中重卡整体市场
9月同比增量
由公布增幅估算
9月环比增量
由公布增幅估算
核心洞察
三家月销接近5000辆,头部竞争更密集。徐工、重汽、解放最大差距只有184辆,三家合计份额45.3%。销量近半集中于三家,但单家优势尚未拉开,月度排名与累计领先幅度呈现不同竞争状态。
一辆的累计差距,被9月表现改写。截至8月底,三一仅领先重汽1辆;9月重汽多销764辆,累计转为领先763辆。紧贴的累计规模,让当月表现直接改变年度榜单位置。
新能源已占中重卡月销一半。9月占比50.4%,较去年同期提高21.4个百分点。新能源竞争已涉及中重卡一半的月度市场,头部品牌在这条路线上的规模表现,对整体市场位置也更有分量。
单月与累计:两组领先距离
新能源中重卡 · 单位:辆
9月前两名相差 142辆
徐工
5,164重汽
5,0221至9月前两名相差 3,948辆
徐工
36,230重汽
32,282品牌格局:月度三强贴近,累计第二名被9月表现改写
9月:徐工领先142辆,重汽与解放只差42辆
徐工9月销售5164辆,同比增长41.3%,以15.4%的份额位列第一;重汽销售5022辆,同比增长98.2%,为当月前十品牌中增幅最高;解放销售4980辆,占比14.9%。三家最大差距仅184辆,合计份额达到45.3%。市场接近一半的销量集中于三家,单家却尚未拉开明显距离,百辆级差异便足以改变月度排序。
三一销售4258辆,与解放相差722辆,领先第五名欧曼1836辆,前四名与后续品牌之间仍有规模台阶。欧曼销售2422辆;陕汽2092辆,同比下降8.2%;远程1226辆,同比下降6.8%。乘龙以1063辆增长94.3%,表明市场扩张中,各品牌并未同步受益。
9月10日,徐工披露一名西南砂石运输客户在试用2辆新能源牵引车后,将采购扩大至100辆订单,首批车辆已经交付,具体交付数量未披露。从小批试用到规模采购,砂石运输用户对车辆的验证正在走向实际运营,产品竞争也延伸到能否适应具体运输工况。
2026年9月品牌销量TOP10(辆)
| 排名 | 品牌 | 销量/辆 | 份额 | 环比 | 同比 |
|---|---|---|---|---|---|
| 1 | 徐工 | 5,164 | 15.4% | 36.1% | 41.3% |
| 2 | 重汽 | 5,022 | 15.0% | 13.5% | 98.2% |
| 3 | 解放 | 4,980 | 14.9% | 38.1% | 31.5% |
| 4 | 三一 | 4,258 | 12.7% | 30.9% | 33.3% |
| 5 | 欧曼 | 2,422 | 7.2% | 19.0% | 27.1% |
| 6 | 陕汽 | 2,092 | 6.2% | 34.8% | -8.2% |
| 7 | 远程 | 1,226 | 3.7% | -1.8% | -6.8% |
| 8 | 乘龙 | 1,063 | 3.2% | -1.8% | 94.3% |
| 9 | 东风 | 989 | 3.0% | 11.9% | 44.4% |
| 10 | 中联 | 891 | 2.7% | 15.7% | 10.8% |
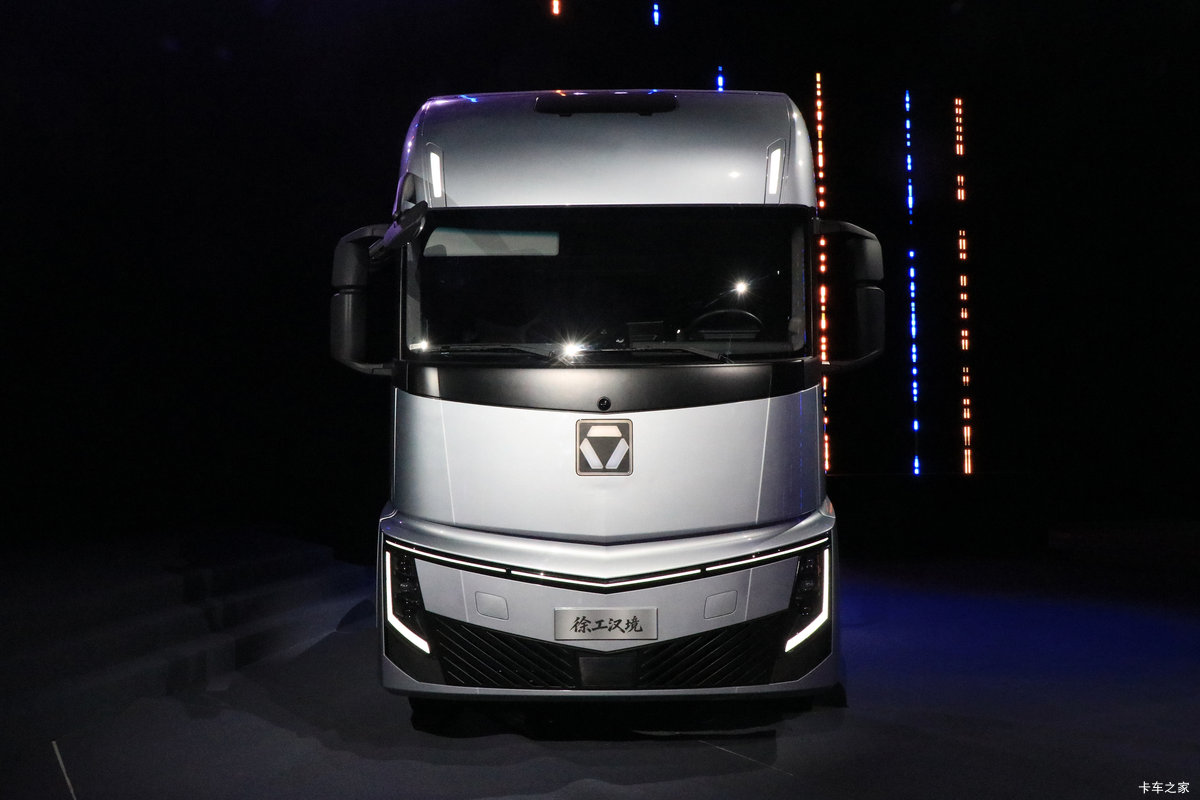
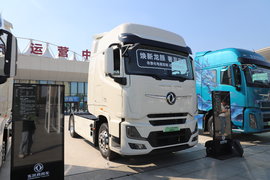
徐工汉境6X4纯电动牵引车 · 卡车之家产品库资料图
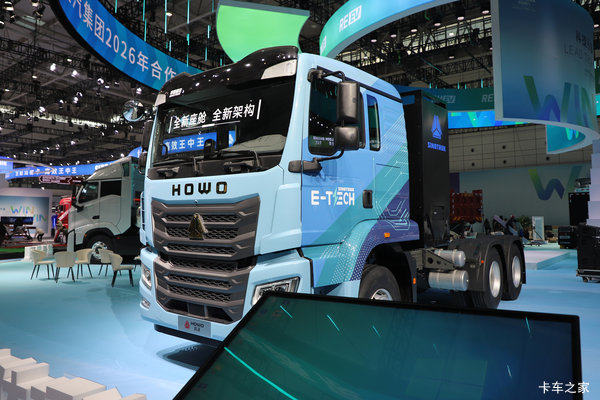
中国重汽豪沃重卡 HOWO TX EV纯电动牵引车 · 卡车之家产品库资料图
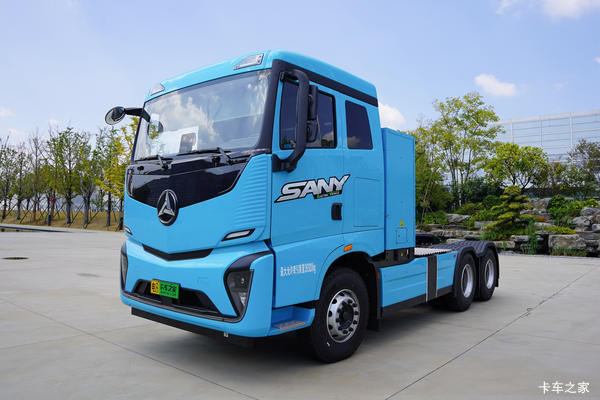
三一江山SE纯电动牵引车 · 卡车之家产品库资料图
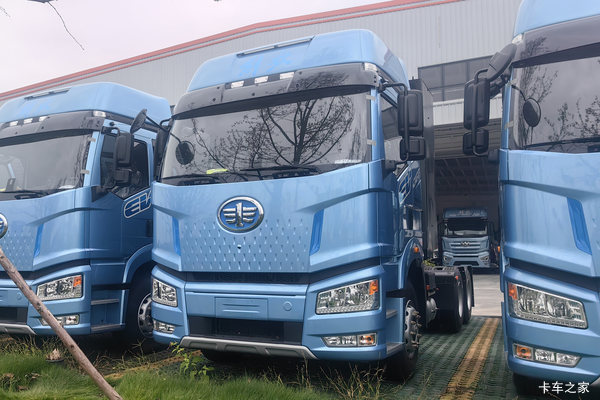
一汽解放 J6P 纯电动牵引车 · 卡车之家产品库资料图
1至9月:重汽反超三一,第二梯队差距同步扩大
1至9月,徐工累计销售36230辆、占比15.8%,领先重汽3948辆。重汽累计32282辆,三一31519辆,两者相差763辆。截至8月底,三一27261辆,重汽27260辆,仅差1辆;9月重汽多销764辆,累计第二名随之易位。这是当月表现改变年度位置的直接体现。
解放累计27421辆,与三一相差4098辆,较8月底缩小722辆。第五名欧曼累计15689辆,领先陕汽1967辆;陕汽13722辆,领先远程1632辆,后两组差距均较8月底扩大。同一张榜单里,头部追赶和后续品牌分层正在同时发生。
远程累计12090辆,同比增长80.0%,但9月份额3.7%低于累计的5.3%,当月扩张节奏慢于此前。中联、乘龙、东风累计分别为7986辆、7590辆、5938辆。乘龙累计增长142.9%,凭借9月比中联多销172辆,将两家累计距离缩至396辆,前十内部仍有新的接近。
2026年1至9月品牌销量TOP10(辆)
| 排名 | 品牌 | 销量/辆 | 份额 | 同比 |
|---|---|---|---|---|
| 1 | 徐工 | 36,230 | 15.8% | 61.5% |
| 2 | 重汽 | 32,282 | 14.1% | 117.2% |
| 3 | 三一 | 31,519 | 13.7% | 51.3% |
| 4 | 解放 | 27,421 | 11.9% | 43.9% |
| 5 | 欧曼 | 15,689 | 6.8% | 38.7% |
| 6 | 陕汽 | 13,722 | 6.0% | 6.3% |
| 7 | 远程 | 12,090 | 5.3% | 80.0% |
| 8 | 中联 | 7,986 | 3.5% | 93.1% |
| 9 | 乘龙 | 7,590 | 3.3% | 142.9% |
| 10 | 东风 | 5,938 | 2.6% | 28.0% |
区域格局:河北领先广东146辆,增长来源并不相同
河北累计23620辆,仅领先广东146辆,山西以19549辆列第三。前三省合计占29.0%,前五省占44.2%,市场在形成重点区域的同时,仍有较广的省际分布。浙江累计17445辆,同比增长351.0%,为前十省份中增幅最高;山东增长192.4%,山西增长119.9%,前十省份均保持增长。
河北同比增长199.9%,广东增长30.0%,两省规模接近,增量来源却不同。广东深圳累计7339辆,同比下降22.1%;广州7153辆,增长39.7%;佛山3054辆,增长251.8%。按公布同比估算,广州与佛山合计新增约4220辆,超过深圳约2080辆的减量,省级增长背后已有城市重心的调整。
2026年1至9月省份累计销量TOP10(辆)
| 省份 | 河北 | 广东 | 山西 | 山东 | 浙江 | 四川 | 广西 | 云南 | 湖南 | 陕西 |
|---|---|---|---|---|---|---|---|---|---|---|
| 销量 | 23,620 | 23,474 | 19,549 | 17,459 | 17,445 | 13,929 | 9,770 | 8,818 | 7,324 | 7,131 |
| 同比 | 199.9% | 30.0% | 119.9% | 192.4% | 351.0% | 53.8% | 83.4% | 22.3% | 39.8% | 65.9% |
| 占比 | 10.3% | 10.2% | 8.5% | 7.6% | 7.6% | 6.1% | 4.3% | 3.8% | 3.2% | 3.1% |
唐山市 · 累计
同比 263.9%
石家庄市 · 累计
同比 156.8%
邯郸市 · 累计
同比 201.0%
河北前三城均位于较高规模区间:唐山累计6358辆,同比增长263.9%;石家庄5120辆,增长156.8%;邯郸3461辆,增长201.0%。三市合计14939辆,占河北总量约63.2%,说明省内市场虽非单一城市独占,但前三城仍决定了主要规模。
按各城市同比增速倒算,唐山、石家庄和邯郸合计贡献新增销量约10048辆,约占河北全省增量的64%。河北接近两倍的省级增长,因而主要建立在前三城同步扩张之上,而不是由单个低基数城市独立推动。
能源走势:新能源占中重卡整体上险量升至50.4%
9月新能源占中重卡整体上险量的50.4%,较8月提高2.8个百分点,较2025年9月提高21.4个百分点。4月为30.3%,随后5月至9月连续上升,新能源在今年这段市场恢复过程中持续提高比重。
9月燃油占38.7%,天然气占10.9%。与去年同期相比,天然气份额的下降更明显,能源竞争的份额结构已发生较大调整。这里呈现的是各路线的市场占比变化,具体用户仍会围绕运输距离、补能条件和经营成本选择车辆。
中重卡整体近13个月燃料类型占比(%)
| 月份 | 燃油 | 天然气 | 新能源 |
|---|---|---|---|
| 2025.09 | 43.1% | 27.9% | 29.0% |
| 2025.10 | 41.4% | 29.8% | 28.7% |
| 2025.11 | 38.4% | 25.0% | 36.6% |
| 2025.12 | 31.3% | 14.7% | 54.0% |
| 2026.01 | 44.3% | 22.3% | 33.4% |
| 2026.02 | 43.4% | 30.1% | 26.5% |
| 2026.03 | 40.3% | 36.2% | 23.4% |
| 2026.04 | 36.9% | 32.8% | 30.3% |
| 2026.05 | 40.6% | 18.3% | 40.9% |
| 2026.06 | 41.1% | 14.0% | 44.7% |
| 2026.07 | 41.7% | 10.9% | 47.4% |
| 2026.08 | 41.2% | 11.2% | 47.6% |
| 2026.09 | 38.7% | 10.9% | 50.4% |
今年3月到9月,天然气占比由36.2%降至10.9%,燃油由40.3%降至38.7%。天然气份额波动更大,也使重卡能源竞争呈现出不同于单纯油电替换的结构。新能源9月占比仍低于2025年12月的54.0%,中期抬升中也有季节性起伏。
写在最后
9月新能源中重卡市场出现了三条相互关联的竞争线索:徐工、重汽、解放的月销量压缩在184辆之内;重汽凭借当月对三一的764辆优势,将累计1辆之差改写为领先763辆;解放也在缩小与三一的累计距离。单月竞争已经对累计格局产生实质影响。
与此同时,河北、广东等主要区域的增量来源出现分化,新能源占中重卡整体上险量则连续五个月提高至50.4%。在1至9月229572辆的累计规模下,品牌竞争已不再只是销量同步增长,而是头部名次、第二梯队距离和能源结构同时发生变化。
数据来源:国内终端上险数据。统计期间:2026年9月及2026年1至9月累计。